
El volumen de préstamos de la banca suma 12.276 millones de euros en enero y febrero y aspira a alcanzar en el año el mayor nivel desde 2010. El precio medio baja hasta el 2,87%.
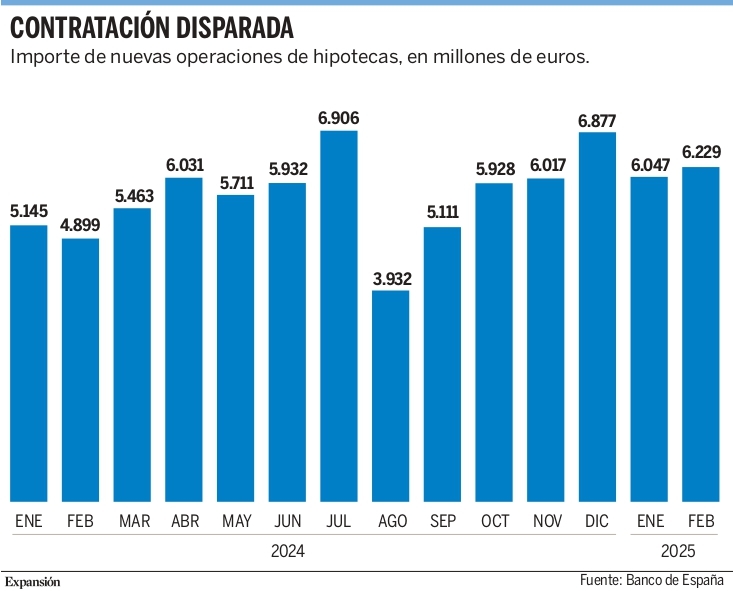
La actividad hipotecaria sigue creciendo de forma imparables en los primeros meses de 2025.En febrero, los bancos prestaron 6.229 millones de euros en nuevas operaciones, un 3% más que el mes de enero anterior y un 27% más que en el mismo mes del pasado, según el Banco de España.
En los dos primeros meses del año, el volumen de nuevas hipotecas suma 12.276 millones de euros, un 22% más que en los dos primeros meses de 2024.
Por lo tanto, la actividad suma y sigue a velocidad de vértigo. A este ritmo, la nueva concesión proyecta un nivel de unos 73.650 millones de euros en 2025. Una cifra que superaría con creces los 67.951 millones de euros del año pasado, que fue la mayor cifra de la década.
Si el ritmo de concesión se mantiene (la actividad suma cuatro meses consecutivos por encima de los 6.000 millones de euros por primera vez desde el verano de 2009), la concesión puede incluso batir los registros de 2010, cuando los hogares contrataron nuevas hipotecas por valor de 69.478 millones.
Mercado en ebullición
Las cifras de concesión se corresponden con un mercado inmobiliario en ebullición en el arranque de 2025.
En enero se produjeron 60.650 compras de vivienda, lo que según los datos del Instituto Nacional de Estadística (INE) supone la mayor cifra para esta época del año desde 2008, cuando el mercado inmobiliario ya empezaba a presentar los primeros signos de pinchazo tras el gran boom, pero todavía no había entrado en fase de depresión total.
La elevada demanda de vivienda y el cada vez mayor atractivo de los precios de las hipotecas está detrás de la fuerte subida de la actividad en este arranque de año.
En febrero, el tipo medio de las hipotecas registró el sexto descenso mensual consecutivo, hasta el 2,875%. Es el nivel más bajo desde el mes de noviembre de 2022.
Mejores condiciones
La nueva rebaja del precio se produjo en medio de una caída del euribor a 12 meses (clave para fijar la tendencia del coste de los préstamos para compra de vivienda) hasta el 2,407%, que revirtió parte de la subida de enero, cuando el índice hipotecario subió hasta el 2,525%.
En este escenario, los bancos españoles han seguido mejorando de forma sustancial su oferta hipotecaria en todas las modalidades, especialmente en la de préstamos a tipo fijo, en la que los hipotecados pagan siempre la misma cantidad. Contratando estos préstamos, tanto quienes financian la compra de un casa como las entidades financieras se aseguran pagos e ingresos estables, respectivamente, mes a mes.
En enero, los préstamos a tipo fijo concentraron el 64,2% de las firmas totales. Es la cifra más alta desde marzo de 2023 y confirma que las familias buscan la máxima protección frente a potenciales subidas de los tipos de interés que puedan encarecer la letra mensual.
En estos momentos, dos entidades están ofreciendo préstamos a tipo fijo con máxima bonificación (sin condiciones el precio sube sensiblemente) por debajo del 3% TAE (tasa anual equivalente). La mejor oferta por precio corresponde a Banca March, que ofrece el 2,56% a 30 años. Esta hipoteca está dirigida a clientes de un alto nivel económico, ya que exige ingresos mínimos de 4.000 euros mensuales.
Coinc ofrece tipos fijos del 2,93%. Por detrás, Santander y su banco digital Openbank, además de Bankinter y MyInvestor, establecen tipos que se sitúan entre el 3,07% y el 3,30% TAE.
Tipo variable
A tipo variable, las condiciones son cada vez más atractivas también. Kutxabank está ofreciendo un diferencial del 0,49% sobre el euríbor con un tipo fijo inicial del 1,68% en la que en este momento es la mejor oferta del mercado en esta modalidad.
Otras ocho entidades (Unicaja, Abanca, BBVA, Ibercaja, Sabadell, Banca March, ING y Openbank) ofrecen también diferenciales atractivos sobre el euribor que se sitúan entre el 0,50% y el 0,65%.