
La concesión de préstamos crece con fuerza en el arranque de 2025, con la demanda disparada y precios atractivos.
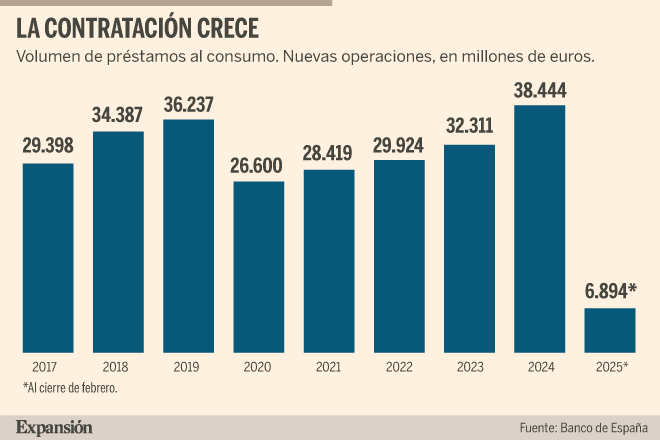
La crisis arancelaria y el temor a un frenazo significativo de la economía mundial que contraiga el crédito ponen una sombra de duda en el arranque imparable del negocio de los préstamos al consumo en 2025. En los dos primeros meses del año, los bancos han concedido 6.894 millones de euros en nuevas operaciones en esta modalidad. La cifra supone un crecimiento del 12% respecto a los 6.156 millones de euros de los dos primeros meses de 2024, que ya fue un gran año para la banca.
Con la progresión actual y si el actual escenario económico lo permite, el volumen de préstamos al consumo superaría al cierre de 2025 con bastante margen los 40.000 millones de euros, por encima de los máximos de los últimos 10 años firmados el año pasado en los 38.642 millones de euros. Mucho más lejos queda el récord histórico de 55.180 millones de 2005.
La subida de la contratación se explica en gran parte por el atractivo precio medio, que en febrero bajó hasta el 7,1%, frente al 7,2% del mes de enero.
La banca ha metido, por lo tanto, la sexta velocidad en un segmento, el de los préstamos al consumo, en el que obtiene los intereses más generosos. La otra cara de la moneda es que es en esta modalidad en la que más riesgo de impago hay ya que, en caso de dificultad, para los hogares la prioridad es el pago mensual de la letra hipotecaria.
La banca está apretando en el ritmo de concesión de préstamos al consumo en un momento en el que la demanda está disparada. Según un estudio de la agrupación de usuarios financieros Asufin, la intención de pedir este tipo de créditos ha alcanzado el 34,8%, lo que supone un alza de 4,6 puntos porcentuales respecto al año anterior.
Según Asufin, este incremento en la intención de compra se atribuye a la «consolidación» de los tipos de interés a la baja, ya que el precio del dinero «había pospuesto ciertas decisiones de financiación en el año anterior». También ha impactado cierto «optimismo» en el consumo. Por otro lado, quien pensaba pedir un préstamo y no lo va a hacer cae hasta el 5,3%, 2,8 puntos menos que el 8,1% que decidió cambiar de opinión y no pedir un préstamo el año pasado. En el lado contrario, ha subido en 2,9 puntos, del 9,3% al 12,2% quienes no pensaban solicitarlo y este año sí lo van a hacer, según Asufin.