
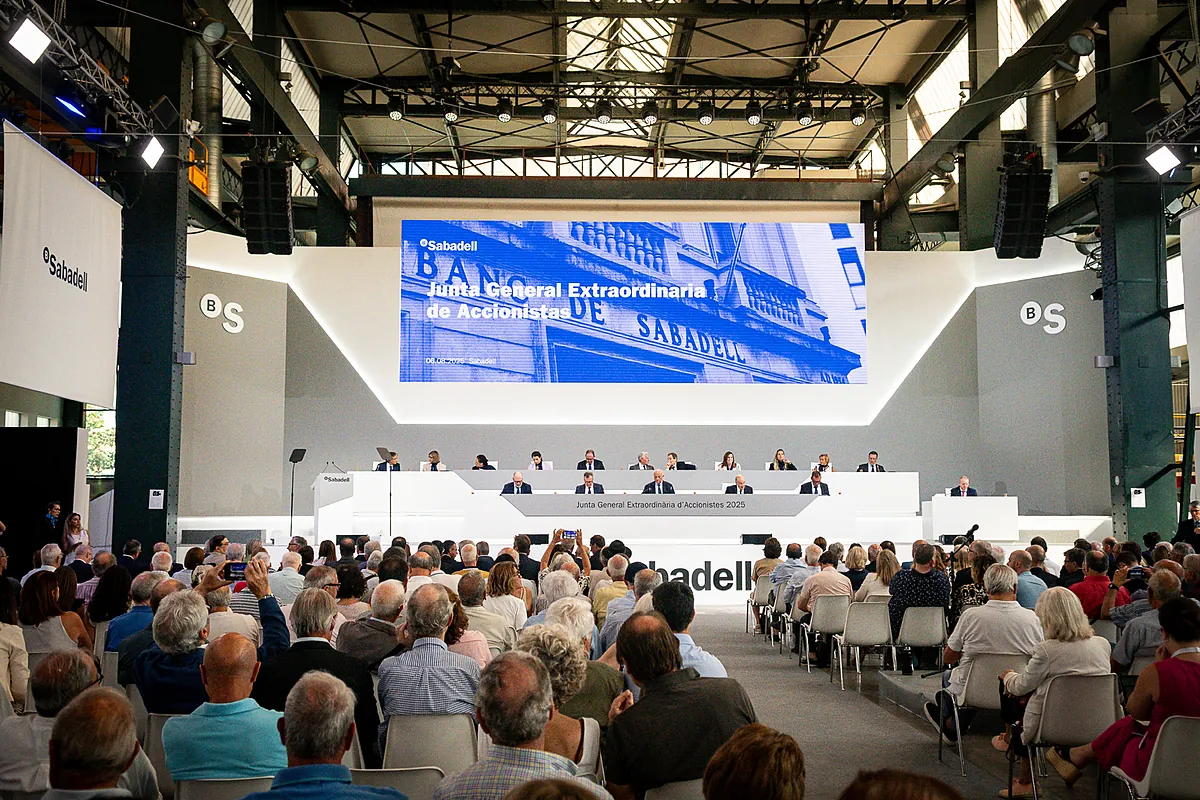
La batalla corporativa entre Banco Sabadell y BBVA ha entrado en una fase definitiva con la aprobación esta mañana por parte de los accionistas de Sabadell de la venta de su filial británica TSB a Banco Santander por un estimado de hasta 3.400 millones de euros y la distribución de un dividendo extraordinario de 2.500 millones.
Las aprobaciones marcan un claro punto de inflexión, en la medida en que implican una ratificación de la estrategia de mantener la independencia defendida por el consejo de administración del grupo. El resultado de las votaciones era previsible, dado que Glass Lewis e ISS –los dos proxy advisors– habían recomendado votar a favor en ambas juntas, y muchos de los accionistas minoristas de Sabadell habían delegado su voto en las sucursales en el mismo sentido.
Recordemos que la oferta de BBVA por Sabadell en mayo de 2024 se planteó inicialmente con una prima del 30%. Pero desde entonces Sabadell ha mejorado fuertemente sus cifras, disparando al alza la cotización, y la prima se ha evaporado por completo. Es más, en la víspera de las juntas la prima negativa ofrecida por BBVA era del 7,5%, por lo que, con independencia de temas estratégicos, la motivación del accionista de Sabadell para acudir a la opa es nula: la operación le destruye valor, en vez de añadirle. Además, las acciones de BBVA y Sabadell cotizan a una prima del 47% y el 30%, respectivamente, sobre el valor tangible contable, por lo que BBVA sigue valorando su valuta en la operación a una prima importante sobre la de Sabadell.
La venta por Sabadell de su filial británica de TSB, acordada a 1,5 veces su valor tangible contable, ha sido una operación providencial para Sabadell en esta fase final de la opa. Pero mucho más lo ha sido su evolución fundamental, culminando la convergencia en rentabilidad con el sector. A partir de ahora, el ambicioso plan de negocio 2025-27 prevé un crecimiento del crédito del 5% anual, especialmente en pymes y consumo, una rentabilidad Rote del 16% y una remuneración acumulada al accionista de 6.300 millones, equivalente al 40% de la capitalización del grupo cuando fue anunciada el 24 de julio. Todo ello respetando la ratio de capitalización CET1 del 13%. Es un plan de continuidad que da mucho sentido a permanecer en solitario.
BBVA, por su parte, no se queda atrás. Sus resultados del primer semestre, premiados con una subida de la cotización del 8% en el día del anuncio, no solo confirman su liderazgo en rentabilidad, con una Rote del 20,4%, sino que subrayan con elocuencia que realmente no necesita a Sabadell para generar valor. La entidad se ha fijado para 2025-2028 una guía muy atractiva, con beneficios acumulados previstos de 48.000 millones de euros, Rote medio del 22%, eficiencia del 35% y crecimiento anual acumulativo del 15% en valor tangible por acción más dividendos.
La combinación de los dos bancos con estrategias bien definidas y retornos crecientes, sugiere que la fusión, tal como está planteada, no tenga sentido económico. La pregunta no es si BBVA logrará hacerse con Sabadell, sino por qué debiera seguir intentándolo teniendo en cuenta que a la valoración actual de Sabadell la capacidad de generación de valor para BBVA sería más que dudosa.
Lo razonable sería esperar que BBVA retire su propuesta y se centre en su atractivo plan de negocio stand alone. Comprar Sabadell a cualquier precio no parece justificable. La incertidumbre se despejará pronto.