
El mercado sigue exigiendo a BBVAuna mejora sustancial del precio de la oferta a pocos días de la entrega del folleto definitivo de la operación.
La opa de BBVA sobre Banco Sabadellencara momentos decisivos. Si se cumple la hoja de ruta del potencial comprador, el folleto revisado y definitivo de la oferta en el que BBVA trabaja a contrarreloj debería ser enviado antes de fin de mes a la Comisión Nacional del Mercado de Valores (CNMV) para su examen y aprobación. El objetivo es que el periodo de aceptación de la oferta pueda arrancar a principios de septiembre.
BBVA llega a esta fase presionado en Bolsa. La prima negativa de la operación se sitúa en el 6,2%, después de una suave rebaja respecto al 6,8% de una semana antes.
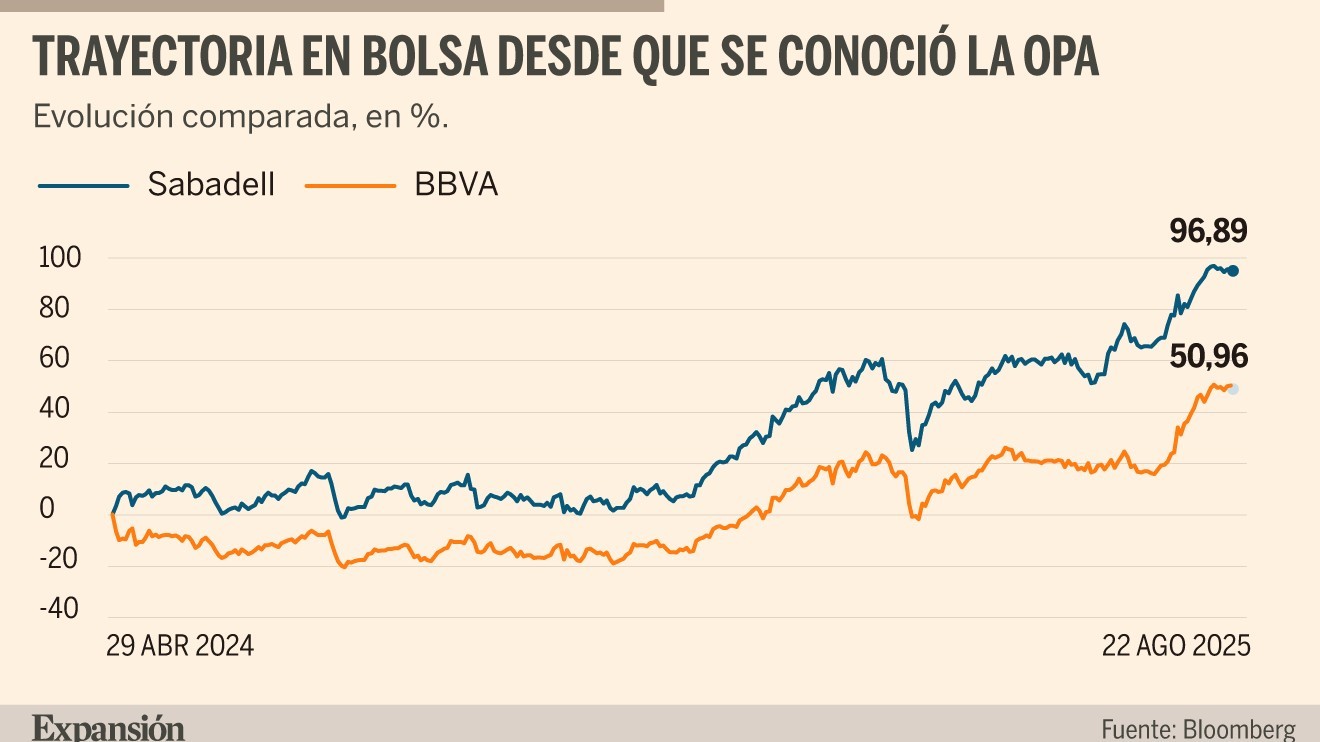
En las últimas cinco sesiones, BBVA ha mejorado con una caída mínima del 0,15% el comportamiento de Sabadell, que ha cedido un 0,7% y ha sido el peor banco español en una semana sin grandes movimientos en Bolsa para el sector financiero.
Es un pequeño respiro para el banco que preside Carlos Torres, que sólo ha revertido en parte el gran socavón que se abrió en la prima después de la presentación de los resultados del primer semestre y del plan estratégico de Banco Sabadell, con la promesa de repartir 12.000 millones a sus accionistas. En ese momento, para un accionista de Sabadell era un 14,5% más rentable vender las acciones en Bolsa que aceptar la oferta de BBVA.
Pero el contraataque de BBVA no se hizo esperar. En la presentación de las cuentas semestrales, el 31 de julio, BBVA anunció que distribuirá 36.000 millones hasta 2028 en dividendos y recompras de acciones. Desde ese día, BBVA es el mejor banco en Bolsa con una subida del 21,3%. Banco Sabadell se sitúa a continuación con un avance del 10,1%.
A pesar de la fuerte rebaja de la prima negativa, el mercado exige a BBVA que potencie su oferta. Inversores particulares, grandes fondos de inversión y analistas coinciden en que debe añadir un componente en efectivo de unos 2.000 millones para convencer a los más escépticos.
Los accionistas de Sabadell aprobaron el 6 de agosto en dos juntas extraordinarias la venta de TSB y el dividendo extraordinario de 2.500 millones con un quórum de al menos el 73% y casi el 100% de aceptación.
BBVA tiene músculo financiero suficiente para aumentar lo que demanda el mercado. Hasta junio contaba con un colchón de capital de 4.400 millones listo para ser usado en caso de que finalmente opte por mejorar la propuesta.
Dividendo
La suave rebaja de la prima negativa de la opa llega a las puertas de que Sabadell reparta 0,07 euros brutos por acción el 29 de agosto, como pago a cuenta de los resultados de este año. En total, Sabadell distribuirá 370,1 millones de euros.
Los inversores que quieran cobrar este dividendo, con una rentabilidad del 2,04%, según el precio de cierre en Bolsa del banco ayer, tienen margen hasta el próximo martes 26 de agosto para adquirir títulos y disfrutar del pago.
El dividendo tendrá impacto directo en la ecuación de canje de la opa. BBVA tendrá que comunicar al mercado por tercera ocasión el nuevo canje de la oferta, una vez descontado el pago del dividendo en efectivo. De esta forma, BBVA, que ahora ofrece una acción propia más 70 céntimos de euro por cada 5,3456 acciones del Sabadell, pasará a ofertar un título de nueva emisión más 70 céntimos de euro por cada 5,5483 títulos del banco opado.
JPMorgan supera el 1% del capital
JPMorgan ha elevado su participación en Banco Sabadell al 1,009% y vuelve a entrar en el grupo de accionistas significativos de la entidad.
El banco estadounidense afloró una participación por primera vez a principios de julio, cuando notificó una posición del 1,431%. El 25 de julio la redujo al 0,985% perdiendo la categoría de accionista significativo, hasta ahora, que ha vuelto a superar ese umbral del 1%. JPMorgan reparte esta participación a través de acciones (0,901%) y de instrumentos financieros (0,108%). Controla unos 53 millones de títulos con un valor total de 182 millones de euros.