
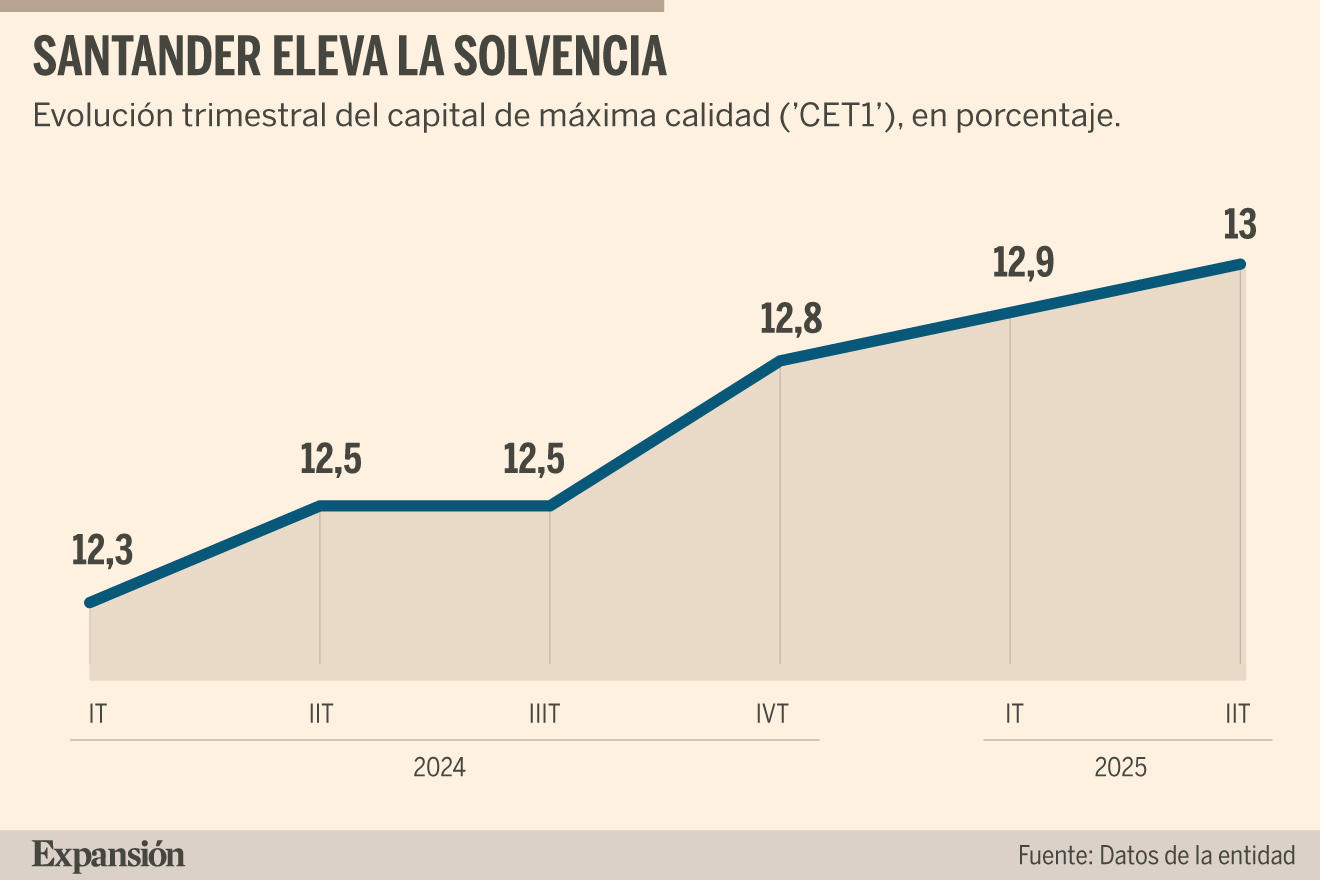
El banco marca su quinto máximo trimestral consecutivo después de ganar casi un punto porcentual en poco más de un año.
Santander dijo a principios de año que su solvencia escalaría hasta el 13% a final de 2025 y ya lo ha conseguido. La nueva estrategia de gestión de los activos y de jerarquía para el uso de los recursos ha acelerado el calendario y ha adelantado un semestre la consecución de un objetivo que anticipa remuneraciones crecientes para los accionistas.
El 13% de capital de máxima calidad (CET1) es una cifra nueva para Santander, anclado al 12% desde 2021, la primera vez que subió a esa cota. Ahí ha permanecido ejercicio tras ejercicio con muy pocas variaciones, hasta que la situación comenzó a cambiar en el arranque de 2024.
Santander ha encadenado desde ese momento cinco mejoras trimestrales de solvencia que le han permitido sumar otros tantos máximos de CET1 consecutivos, hasta llegar al 13% con el que ha cerrado el primer semestre de 2025. Son más de 70 puntos básicos de incremento en 15 meses; la mejor racha de su historia.
Freno a las fugas
Los beneficios al alza son una parte importante de la ecuación. El grueso de las subidas de solvencia se debe a la generación orgánica de resultados, pero lo relevante es que Santander ha conseguido que la mayor parte de ese capital se consolide y no se escape a costa del crecimiento de la cartera de préstamos.
La nueva estrategia de gestión de los activos es la responsable de eso. Antes de su puesta en marcha, el riesgo de los préstamos que se concedían debía cubrirse con el capital generado por los beneficios, así que lo que entraba en el CET1 por un lado se iba por el otro en cuanto aumentaba el crédito.
Santander ha puesto fin a eso con las estrategias de gestión de capital que maximizan la transferencia de riegos. Hay tres opciones: las titulizaciones que ceden parte del riesgo al comprador (SRT), la contratación de garantías para que sea una aseguradora la que se haga cargo de la penalización y la venta directa de activos.
El banco ha apelado a todas ellas. Es lo que llama «la gestión de la cartera con la reasignación dinámica y la distribución en todo el balance del grupo para lograr una mayor rotación de activos y transferencia de riesgo».
El resultado directo es un menor consumo de capital. Los activos menos rentables o de más riesgo salen del balance y dejan espacio para ser sustituidos por otros con mayores beneficios.
A pesar del crecimiento en préstamos, Santander ha reducido en casi 13.400 millones de euros sus activos ponderados por riesgo en el segundo trimestre del año, así que esta partida no solo no ha restado a la solvencia, sino que le ha sumado un punto básico.
Crecimiento sin coste
Ese es el objetivo del banco, que aspira a neutralizar el coste del crecimiento con la transferencia del riesgo y la gestión de activos. No lo consiguió en el primer trimestre. Hubo un parón en las operaciones. Pero Santander ya dijo que era temporal, que estas transacciones requerían tiempo para ejecutarse y que la tasa de salidas se aceleraría. Es lo que ha sucedido en el segundo trimestre y habrá más en la última mitad del año, según ha anunciado el director financiero del grupo, José García Cantera.
Santander no quiere el capital para quedárselo. Ana Botín, presidenta del banco, lo dejó claro cuando anunció la meta de terminar el año con un CET1 del 13%. El límite mínimo de solvencia del banco sigue siendo el 12%, aseguró.
Esa holgura es la que deja margen para dedicar el exceso de capital a la jerarquía que ha definido el banco. El crecimiento orgánico y la retribución al accionista con dividendos y recompras de acciones son las prioridades, seguidas de las adquisiciones que sean complementarias y generen retornos atractivos y, finalmente, de los dividendos extraordinarios y los programas de recompra no presupuestados.
«Si seguimos aplicando el modelo de utilizar menos capital para llegar a ser en realidad mucho más rentables, podríamos ser capaces de acumular mucho más capital de lo que estamos haciendo hoy«, explicó al arrancar 2025 el consejero delegado, Héctor Grisi.
Ahora, Santander acaba de prometer que realizará antes de lo previsto la recompra por un mínimo de 10.000 millones de euros que ha anunciado para 2025 y 2026. El banco afirma que el exceso de capital se lo permite.