
La entidad resultante de la compra tendría hoy un volumen de activos de más de 980.000 millones de euros. BBVA seguiría como el segundo mayor banco por activos en España.
BBVA aspira a ser uno de los actores más relevantes del sector bancario europeo con la operación con Sabadell.
Los principales directivos de la entidad compradora han explicado en incontables ocasiones durante los 16 meses transcurridos de operación que el racional de la compra de Sabadell es ganar escala para diluir los mayores costes generados por la inversión tecnológica y para competir con los otros grandes actores del sector bancario europeo y global.
La adquisición de Sabadell acercaría a BBVA al top 10 de los mayores bancos europeos por volumen de activos. La entidad cerró el primer semestre del presente ejercicio (últimas cuentas disponibles) con activos totales por casi 777.000 millones de euros, lo que le encasilla en la decimoquinta posición del ránking de los bancos de la eurozona más grandes por número de activos.
La suma de los activos de Sabadell (algo más de 252.300 millones de euros al cierre del primer semestre) catapultaría hoy a BBVA al decimosegundo puesto en la lista de los grandes jugadores del sector bancario europeo por volumen de activos.
El grupo resultante de la compra de la entidad vallesana contabilizaría hoy activos por más de 980.000 millones de euros, descontando la aportación de la filial británica de Sabadell, TSB, cuya venta a Banco Santander por 3.100 millones se ejecutará en la primera mitad del año que viene. Si se tienen en cuenta los activos de la unidad inglesa, BBVA superaría actualmente el billón de euros en activos.
Cabe destacar que BBVA no podrá integrar las cuentas de Sabadell a su balance por un mínimo de tres años en caso de que la opa, que se prevé que comience a mediados de este mes, finalmente triunfe. El Gobierno autorizó a mediados del pasado junio la operación con la condición de que ambas entidades mantengan su personalidad jurídica, patrimonios y autonomía de gestión independientes durante un trienio, con la posibilidad de extenderlo por dos años más. BBVA recurrió las restricciones del Ejecutivo ante el Tribunal Supremo.
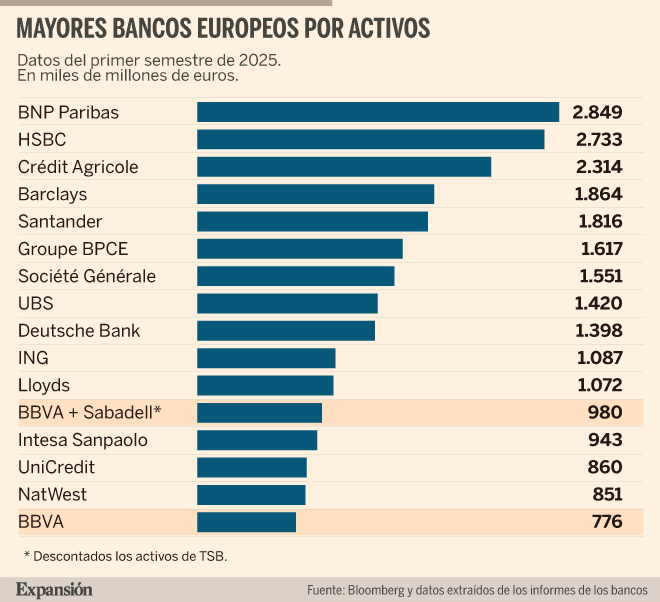
Con los más de 980.000 millones en activos, el grupo bancario que formarían BBVA y Sabadell adelantaría a otras grandes entidades continentales, como Intesa Sanpaolo, UniCredit o NatWest, y se acercaría a Lloyds (ver gráfico adjunto), que ocupa la undécima posición en el ránking.
El top 10 lo cierra actualmente ING, que contabiliza activos por más de 1,07 billones de euros.
Es decir, el BBVA+Sabadell se quedaría a unos 92.000 millones de euros para estar entre los diez bancos europeos más grandes en esta categoría, donde sí que figura Santander con sus 1,81 billones de euros como único representante español.
La firma presidida por Ana Botín es actualmente el quinto banco europeo más grande en activos totales a un paso de Barclays.
A nivel nacional
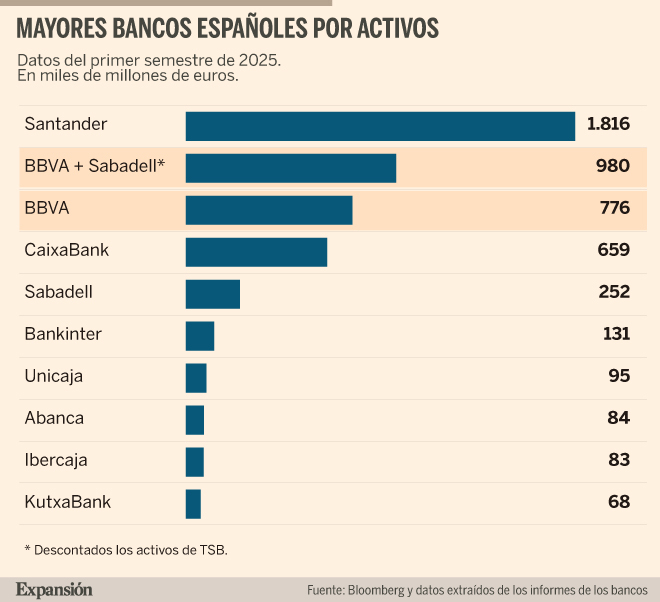
La fotografía del sector bancario español por volumen de activos seguiría siendo la misma pese a la compra de Sabadell por parte de BBVA.
La firma dirigida por Carlos Torres se mantendría como la segunda más grande en volumen de activos, solo superada por Santander.
La adición de los activos de Sabadell a los de BBVA sí que serviría para que la entidad adquirente recorte distancias con Santander, aunque se quedaría todavía a más de 830.000 millones de los niveles actuales del banco de origen cántabro.
La suma de activos sí que haría mucho más evidente la diferencia entre BBVA y CaixaBank, entidad que cerró la primera mitad del año con más de 659.000 millones en activos. BBVA prácticamente triplicaría su distancia en lo referido a activos totales con el banco pilotado por Gonzalo Gortázar.
Balances limpios
Todos los bancos nacionales han mejorado sus respectivas carteras de activos desde la crisis financiera de 2008.
El contexto de tipos de interés al alza de los últimos tres años, que ha sido el principal canalizador de ingresos, unido a la capacidad de los clientes de afrontar el pago de los préstamos, ha contribuido a que las entidades nacionales saneen sus balances. Así, las firmas del sector reportan balances limpios, con menos activos improductivos y una exposición al riesgo contenida, y con ratios de solvencia y de morosidad en cotas históricas.