
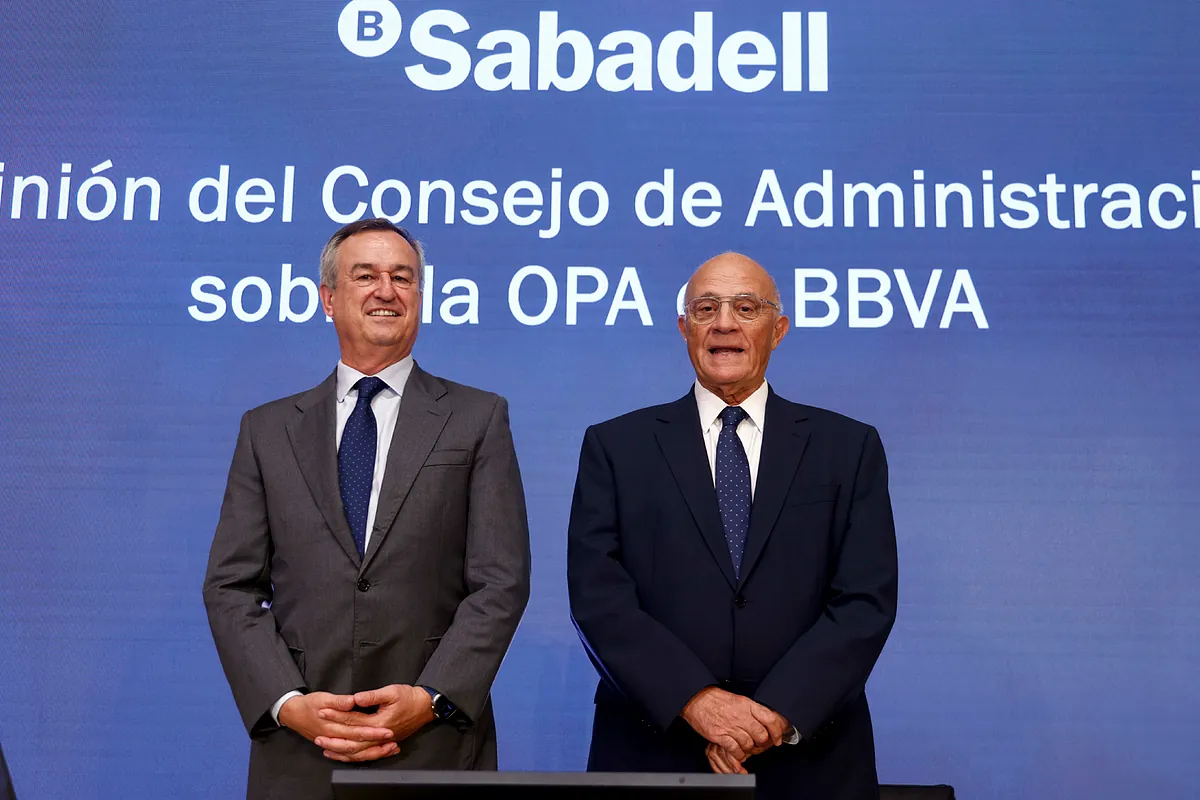
La batalla corporativa entre BBVA y Banco Sabadell ha entrado en la fase definitiva tras la emisión por el consejo de administración de Sabadell de su opinión sobre el precio revisado de la OPA hostil formulada por BBVA. El consejo ha rechazado la nueva propuesta, argumentando que sigue infravalorando a la entidad opada, destruye valor para sus accionistas y añade incertidumbres y riesgos significativos. El análisis del consejo es muy contundente en el sentido de que aceptar las condiciones actuales no generaría beneficios tangibles para el accionista de Sabadell.
Sabadell estima que la oferta de BBVA, valorada en el entorno de 17.000 millones de euros, representa una infravaloración de hasta el 26% respecto a su valor intrínseco, apoyado en la evolución positiva del negocio y en la valoración de sus comparables. La oferta de BBVA contempla una prima teórica del 2%, frente a recientes precedentes europeos de operaciones bancarias de control en los que las primas superaron el 40%. Además, el hecho de que el pago sea en acciones hace que la prima sea potencialmente muy volátil, en función de la evolución de las cotizaciones de BBVA y del sector.
El consejo también subraya, en mi opinión con buen tino, las numerosas incertidumbres en la ejecución de la operación, enfatizando el peligro de que, si no se alcanza el 50% de aceptación, se active una opa de exclusión en efectivo que podría obligar a BBVA a desembolsar hasta 12.000 millones de euros, comprometiendo sus futuras distribuciones a los accionistas o incluso obligándole a realizar una ampliación de capital. También argumenta convincentemente sobre el calendario de sinergias y sobre la inevitabilidad de sinergias negativas.
En contraposición, el consejo de Sabadell ha elevado la propuesta de retribución al accionista de Sabadell. En el periodo 2025-2027, el grupo prevé distribuir 6.450 millones de euros entre dividendos y recompras, equivalentes a cerca del 40% de su capitalización bursátil actual, y para 2025 la remuneración a cuenta se ha revisado al alza hasta 1.450 millones por la buena generación interna de capital. Con un Rote objetivo del 16% y un crecimiento anual del crédito del 5%, Sabadell quiere ofrecer a sus accionistas una visibilidad clara de creación de valor y retornos sostenidos, demostrando con claridad que la remuneración de BBVA sería menor: un 21% con una ratio de capital CET1 del 12% y del 28% si BBVA subiera su objetivo al 13%.
BBVA cuenta con un plan autónomo atractivo: beneficios acumulados estimados de 48.000 millones entre 2025 y 2028, con una Rote media del 22% y eficiencia del 35%. Forzar la adquisición de Sabadell a precios más elevados restaría recursos a este plan y debilitaría la lógica de su estrategia independiente.
Desde abril de 2024, cuando se planteó la OPA, la cotización de Sabadell se ha revalorizado un 90%, frente al 49% la de BBVA. La buena dinámica de Sabadell refleja en buena parte la confianza en su modelo de negocio y en la capacidad de generar retornos sin necesidad de integrarse en otro grupo.
En el tiempo transcurrido desde abril de 2024, BBVA ha insistido repetidamente –a piñón fijo– en que su oferta era «muy atractiva», desafiando la contundente realidad de que hasta la revisión de la oferta el 22 de septiembre la prima ha sido negativa, y ahora es pírrica. La oferta era claramente muy atractiva para los accionistas de BBVA, pero no para los de Sabadell, y el consejo de Banco Sabadell he desmontado con total claridad la argumentación. Ahora los accionistas deben decidir.