
Los tres caminos que se le abren al banco tras la conclusión del periodo de aceptación de la oferta son complejos.
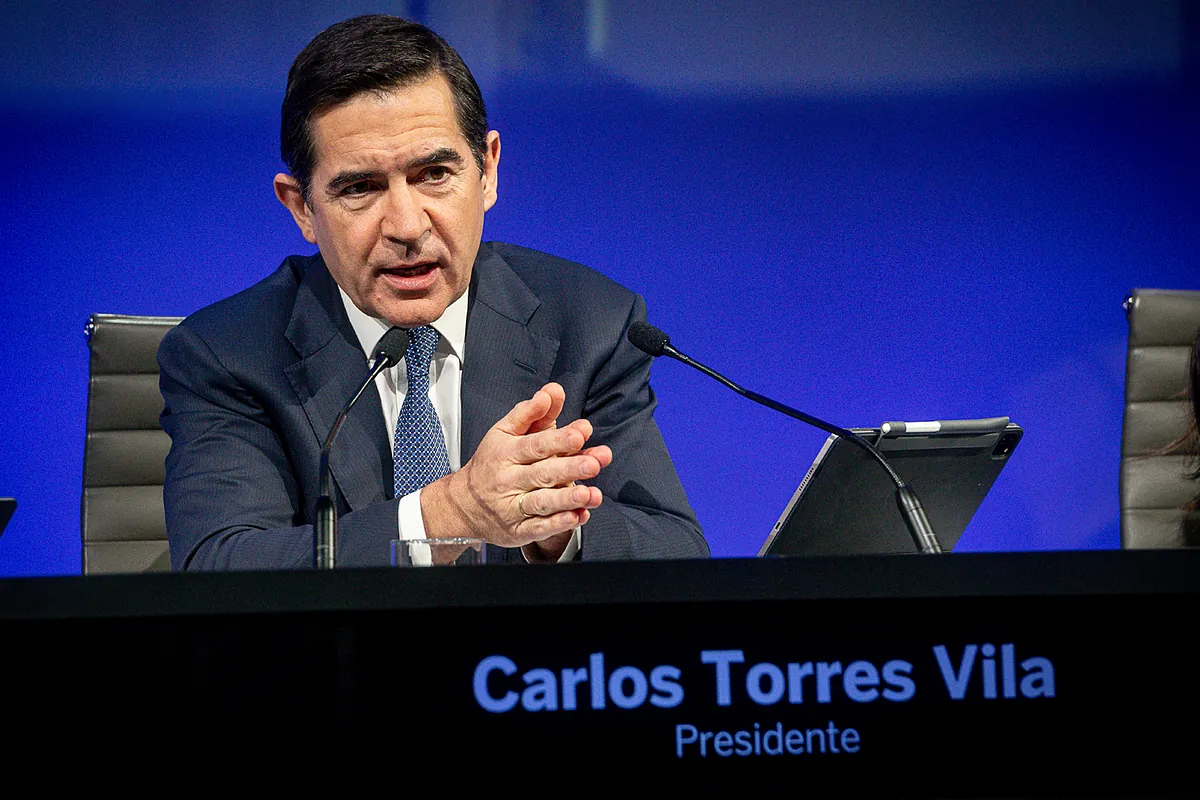
«No querríamos lanzar una segunda opa porque podríamos tomar decisiones en Sabadell [alcanzando una participación de en torno al 40% del capital], pero nos obliga la ley», admitió el presidente de BBVA, Carlos Torres, en una entrevista en la Cadena Cope la semana pasada.
Comúnmente aceptado como el más espinoso de los escenarios que puede afrontar ahora BBVA, cualquiera de los tres caminos que se le abren al banco tras la conclusión del periodo de aceptación de la oferta son complejos.
Las dificultades de una operación hostil iniciada hace casi año y medio han terminado por convertir en éxito el eventual logro de un porcentaje del 50,01% de Sabadell. Alzarse como accionista mayoritario, pero indeseado, y con el consejo de administración, el equipo directivo y gran parte de la plantilla y de los clientes a contrapelo.
Nadar a contracorriente en el proceso de reanimar el negocio y de preparar la fusión, bajo el sobrevuelo del Ministerio de Economía. Tres años, en el mejor de los casos, y después, la ansiada integración legal, siempre que el Gobierno lo autorice y, nada despreciable, si la operación sigue teniendo sentido en un mundo que cambia a una velocidad y de modo imprevisible, según ha reconocido el propio BBVA.
La actividad del banco comprador también tendrá que afrontar su cuota de desgaste. Se ha visto ya en el último mes, cuando se ha puesto a la entidad al servicio de la opa. El negocio y los objetivos comerciales de la plantilla de BBVA han quedado en suspenso para enfocar la red a impulsar la operación.
Cálculos
El escenario más peliagudo, aquel en el que BBVA obtenga una aceptación de entre el 30% y el 50% y renuncie al umbral mínimo, seguramente es el más calculado. Es de sentido común pensar que BBVA ya debe tener cuantificada toda la horquilla y los números detallados de lo que cada punto de aceptación puede llegar a representar en términos de impacto en capital o en fondos disponibles para crecer o retribuir al accionista, entre otros.
Está por ver hasta qué punto el consejo de administración estaría dispuesto a forzar los criterios financieros de la adquisición para llevar adelante la operación. BBVA, que en las conversaciones de fusión que mantuvo con Sabadell en 2020 antepuso lo financiero a lo estratégico, se ha deslizado ahora claramente hacia el «sentido industrial». Ha tensado los números de la opa y debe decidir si los estira aún más con una segunda oferta, decisión que previsiblemente estará condicionada por el grado de tolerancia que sepa o intuya que tienen sus propios accionistas.
Los inversores de BBVA, de manera indirecta, dieron un apoyo claro a la operación en julio de 2024 y, de nuevo, en la junta ordinaria de inicios de este 2025. Pero las actuales condiciones de la opa son distintas a las que estaban sobre la mesa en ambos momentos.
El requerimiento establecido por el Gobierno este verano ha retrasado la fusión prevista y la generación de sinergias. Además, la mejora del 10% de la contraprestación acordada por BBVA hace un mes ha reducido el retorno de la inversión del 20% al 17%.
El carpetazo a la operación, es decir, la aceptación de un porcentaje del capital de Sabadell inferior al 30%, sería lo más sencillo de ejecutar para BBVA a corto plazo. De cara al medio y largo plazo, quedaría el poso que se desprende de la tenacidad mostrada: la necesidad de mitigar la elevada exposición a los mercados emergentes y de dar un salto en términos de potencial de crecimiento.
Cualquiera de los tres escenarios tampoco parece fácil para la cúpula ejecutiva. En los dos primeros, el reto será defender y entregar la rentabilidad prometida con una adquisición que, de finalmente cerrarse, será larga y compleja. A su vez, el equipo gestor de BBVA rechaza desde hace meses que un resultado negativo deba interpretarse como un fracaso que lleve a otro tipo de consideraciones.
El consejero delegado, Onur Genç, declaró la semana pasada su deseo de no mirar al pasado para enfocarse en el futuro. Parece difícil.