
Las entidades han amortiguado el descenso del margen de intereses con los ingresos por venta de fondos y seguros.
Las cuentas de resultados apenas se están resintiendo de la caída de tipos de interés, gracias a la pinza formada por el crecimiento de volúmenes de crédito y de los ingresos por venta de productos altamente generadores de comisiones , como fondos de inversión, seguros, planes de pensiones e intermediación bursátil.
El crédito hipotecario está disparado. Por sí solo, este producto apenas da rentabilidad porque la intensa competencia ha tirado los precios. Pero tiene un efecto arrastre claro sobre otros, básicamente seguros, pero también fondos de inversión y planes de pensiones. CaixaBank ha crecido un 39% en este negocio; Ibercaja, un 50%; Kutxabank, un 36,5%; Sabadell, un 26% y Unicaja, un 24%.
Mientras tanto, Santander y Bankinter se han puesto de perfil y BBVA perdiendo cuota de manera voluntaria (la producción ha caído un 7%). Según Héctor Grisi, CEO de Santander se han visto hipotecas al 1,65%. La consejera delegada de Bankinter califica los precios de «irracionales».
El impuesto especial a la banca del Gobierno ha drenado beneficios, pero el sector lo ha neutralizado gracias a la eliminación de un coste regulatorio: la aportación anual al Fondo de Garantía de Depósitos español y al FUR europeo.
BBVA y Bankinter lideran el ránking de rentabilidad, con un 19% en ambos casos sobre capital tangible (Rote).
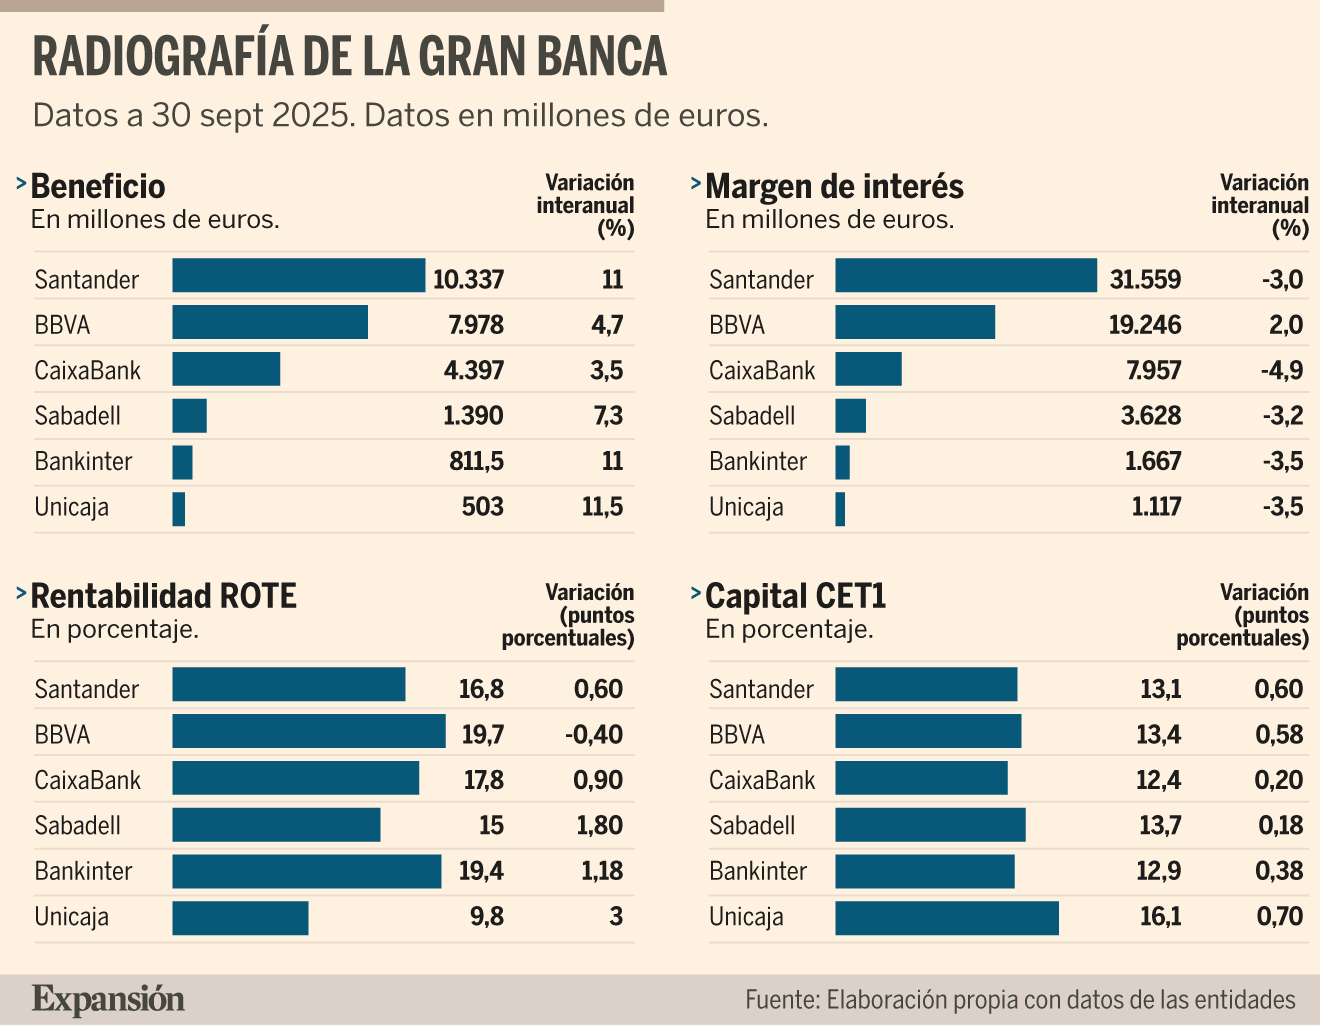
Los analistas esperan 33.550 millones de euros de ganancias para el cierre de 2025, según el consenso de Bloomberg. Se trataría de un crecimiento del 5% sobre los 31.768 millones de 2024, que fue el tercer año consecutivo récord.
BBVA y Santander, los dos grandes, también viven un momento dulce en beneficios. Santander enfila el mejor ejercicio en sus 160 años de historia con 13.684 millones de resultado neto.
BBVA intenta dar carpetazo al fracaso de la opa sobre Sabadell mirando hacia adelante y ha presentado unos números trimestrales ligeramente por debajo de las estimaciones. La depreciación del peso pasó factura al grupo, ya que México es el gran caladero de ingresos de BBVA. Aporta el 44% del beneficio.
El banco asegura que tiene escala suficiente en España (es el tercero del ránking) para competir con éxito. «Nuestro futuro no dependía para nada del resultado de la opa y tampoco tenemos necesidad de reequilibrar el peso de los mercados emergentes en el grupo», asegura Onur Genç. Según los analistas, ganará 10.500 millones en 2025.
Tanto en su caso como en el de Santander, los ingresos procedentes de América Latina siguen siendo considerables, pero España ha sido el motor de la actividad por la intensa actividad comercial. La economía española es la que más crece de Europa y el mercado laboral está muy fuerte. Por eso, la tasa de impagos está en mínimos.
En el caso de CaixaBank, a inicios de año los analistas esperaban una caída del 10% del beneficio anual. Ahora creen que puede igualar el beneficio de 2024, que fue récord.
Las fusiones recientes en España (en su caso, la absorción de Bankia) han reducido sensiblemente la base de costes debido al cierre de sucursales. Y el problema de la herencia inmobiliaria de la crisis de 2008 se da por amortizado. CaixaBank ha dado salida a casi todo el ladrillo tóxico de Bankia.
Valor en Bolsa
La Bolsa ya reconoce la fortaleza de los números del sector. Su capitalización supera su valor contable por primera vez en diez años en todos los casos excepto Unicaja.
El caso más sobresaliente es el de Bankinter, que vale en Bolsa el doble de lo que dicen sus libros. Sus números sobresalen también a nivel europeo. Bankinter ganará este año más de mil millones, el doble que justo antes de la pandemia, según los analistas.