
Las dos entidades mantienen viva la batalla en el negocio más competido de la banca, mientras jugadores como BBVA, Bankinter, ING y Sabadell han empezado a subir precios.
El mercado hipotecario a tipo fijo sigue en ebullición, a pesar de que algunos banqueros hayan dado un paso a un lado para no poner en riesgo la rentabilidad del negocio. La cúpula de BBVA confiesa que incluso ha decidido ceder cuota de mercado voluntariamente. Altos directivos, como la consejera delegada de Bankinter y el de Santander, han llegado a calificar los precios como «irracionales» porque permiten hipotecarse a tipo fijo durante 30 años al 2% o menos. Es decir, por debajo de la rentabilidad de la deuda pública a 10 años.
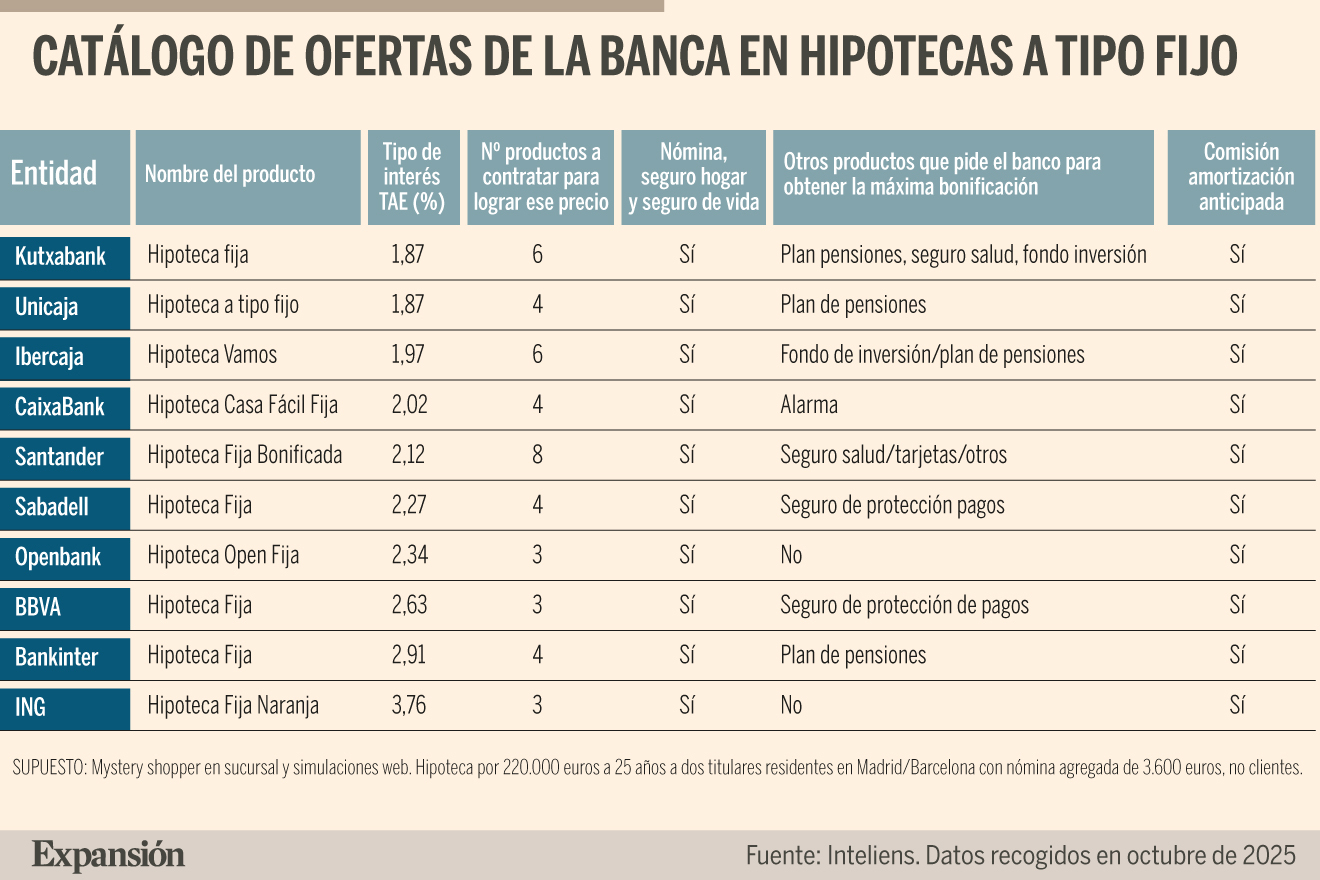
CaixaBank e Ibercaja, a contracorriente del sector, ha seguido abaratando el tipo de interés que ofrecen en sucursal y a través de la contratación online, según datos recogidos en octubre por Inteliens para préstamos a tipo fijo.
Esta firma tiene datos muy reales de mercado porque hace mystery shopping. Es decir, se hace pasar por solicitante de hipoteca y el banco le da el mejor precio posible atendiendo a sus credenciales económicas y contratando todos los productos que permiten bonificar el precio final (seguros y otros).
El resultado de este trabajo de campo permite acceder a datos más fidedignos que los que ofrecen las ofertas estándar que aparecen en anuncios y webs corporativas.
Precios
Según esta información, CaixaBank ofrecía en octubre a parejas con una nómina conjunta de 3.600 euros/mensuales una hipoteca a tipo fijo a 25 años del 2,02% sujeta a la contratación de seguro de vida, hogar y alarma, más domiciliación de nómina (ver cuadro). Es un precio mejor que lo que ofrecía en operaciones planteadas justo antes del verano.
Ibercaja, Kutxabank y Unicaja ofrecen incluso menos del 2% TAE, pero con mucha vinculación con seguros y productos de inversión (hasta 6 productos, incluidos planes de pensiones).
El negocio hipotecario de CaixaBank se ha disparado un 39% hasta septiembre, hasta 14.400 millones de euros. Son sus mejores datos de volumen en 20 años. El banco es líder histórico en el segmento y controla una cuarta parte del mercado. CaixaBank está tratando de defender su alta penetración para asegurarse todo el negocio inducido (seguros y productos de inversión).
A pesar de la agresividad de sus precios y sus altos volúmenes, la entidad asegura que no está creciendo a costa de robar negocio a los competidores.
«Las hipotecas en España son las más baratas de Europa. El precio medio de la modalidad fija es del 2,7%, versus el 3,2% de la media europea. Lo lógico es que no estuvieran tan alejados, pero los precios son hoy muy competitivos y lo son para beneficio de la clientela», señaló Gonzalo Gortázar, consejero delegado de CaixaBank, hace unas semanas, en la última presentación de resultados.
CaixaBank lanzó en junio un portal de venta y alquiler de pisos, que ya ha superado el millón de visitas. Su rol no es el de vendedor, sino el de financiador. La entidad impulsa este proyecto con el objetivo de exprimir el boom que vive el sector inmobiliario. El mercado hipotecario va a superar los números del año pasado, el mejor de la década con 423.761 operaciones.
Ibercaja también ha abaratado su producto insignia, que llega a ofrecer un tipo de interés del 1,97%TAE, aunque exige una alta contratación de productos para beneficiarse de la máxima bonificación: domiciliación de nómina, seguro de hogar, seguro de vida y fondo de inversión/plan de pensiones.
El banco aragonés está intentando ganar cuota de mercado en este segmento, especialmente en Madrid. En lo que va de año, su volumen hipotecario ha aumentado un 50% y está creciendo a tasas del 56% en Madrid y del 70% en el arco mediterráneo. La capital de España se ha convertido en su segundo feudo de ingresos en créditos.
Sabadell fue muy agresivo en precios durante la opa de BBVA, pero una vez fracasada, ha bajado el pistón, aunque su producto insignia sigue estando entre los mejores. Aplica un interés del 2,27%TAE si se contratan cuatro productos. «Todas nuestras operaciones son rentables a largo plazo», dice el CEO César González-Bueno.
El Banco de España asegura que no hay signos de burbuja hipotecaria y que no hay relajación en los criterios de concesión.