
«Ascensor averiado», reza un cartel junto al elevador roto. La mayoría de las paredes están cubiertas con espuma protectora y madera contrachapada; en otras, los cables sobresalen de agujeros en el pladur. La nueva sede europea de Revolut en el centro de París es ambiciosa y aún está en construcción, al igual que el propio banco.
Es muy probable que a Nik Storonsky, el enérgico empresario de origen ruso que cofundó Revolut hace 12 años y sigue siendo su dinámico consejero delegado, le guste la teatralidad de ser el centro de atención en un entorno así.
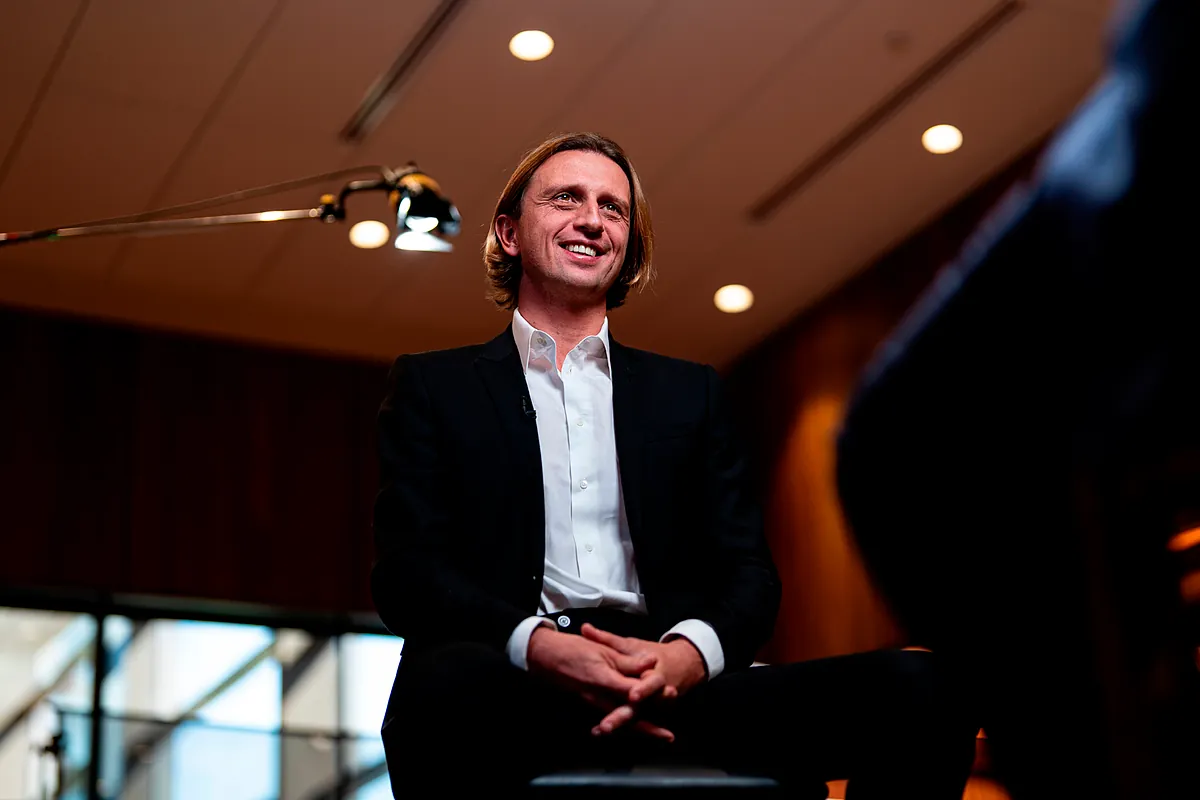
Me espera en el esplendor de dimensiones palaciegas del segundo piso minimalista del edificio. A sus 42 años, aún luce su característico corte de pelo rubio playero, un detalle que delata su pasión por el kitesurf. Pero, a diferencia de todas las veces que lo he visto antes, no lleva un jersey sin cuello y pantalones de vestir, sino un elegante traje negro, camisa blanca impecable, corbata roja brillante y los zapatos más relucientes que uno pueda imaginar.
Rápidamente desmiente cualquier insinuación de que se haya arreglado para Financial Times: «Tuve una reunión con el Banco de Francia», explica, con ironía o timidez, o ambas cosas.
El mes pasado, las autoridades francesas otorgaron a Revolut una licencia bancaria, dando un impulso a su reputación con respecto a la autorización paneuropea que ya posee desde hace casi una década de Lituania.
Han sido unos meses muy positivos en la vertiginosa trayectoria de Revolut. En marzo, tras cinco años de espera, el grupo —que ahora cuenta con 80 millones de clientes en 40 países— finalmente obtuvo la autorización bancaria en Reino Unido, su mercado nacional. A la reciente licencia francesa le siguió poco después la aprobación de la OCC, el principal regulador estadounidense.
A lo largo de este proceso, Storonsky se ha mostrado notoriamente grosero con los lentos procesos de aprobación de los reguladores, especialmente en Reino Unido, pero hoy parece sentirse reivindicado. No es de extrañar: Revolut, con diferencia la start up más exitosa de Europa, está valorada en 115.000 millones de dólares (100.000 millones de euros). Y la fortuna de Storonsky asciende a 33.000 millones de dólares.
¿Qué puede aprender Europa del auge del banco? «Casi todo es posible», responde el ejecutivo sin dudarlo. «Tradicionalmente, se pensaba que las empresas más grandes y mejores se fundaban en Estados Unidos, en California. Probablemente siga siendo así si nos fijamos en la IA, en todas estas nuevas empresas: Anthropic, OpenAI, etc. Pero esto demuestra que también es posible crear una gran empresa en Europa».
Reconoce que el acceso al capital es más complicado, la regulación es más estricta y los mercados están fragmentados. Pero, por otro lado, existe un «talento de muy alta calidad… que, de hecho, es mucho más barato en comparación con… Estados Unidos, especialmente California».
El modelo europeo también es más ecléctico: los 15.000 empleados de Revolut proceden de 110 países diferentes, explica Storonsky.
Sin embargo, la fragmentación geopolítica —desde la guerra entre Rusia y Ucrania hasta el conflicto en Oriente Próximo y la creciente animosidad entre Estados Unidos y China— ha obstaculizado su misión de construir «el primer banco verdaderamente global del mundo», con lo que quiere decir un banco de consumo presente en más de 100 países. «En el sector de los servicios financieros, si existen tensiones políticas, especialmente con sanciones de por medio, no se pueden hacer muchas cosas en un gran número de países». Admite que la verificación de los clientes ha sido particularmente difícil, en alusión a las disputas que Revolut ha tenido con las autoridades a lo largo de los años.
Orígenes
Nikolay Storonsky nació en la Rusia soviética de los años ochenta, hijo de padres brillantes (su padre ucraniano era un genio de la física en Gazprom). Renunció a su ciudadanía rusa en 2022, tras nacionalizarse como ciudadano británico en 2013, pero sus primeros años marcaron desde el principio su espíritu emprendedor y rebelde.
«En un sistema socialista», señala, «no se puede dirigir un negocio ni poseer nada. Y creo que esto, de hecho, impulsó a muchos jóvenes a ser emprendedores y a crear empresas. Cuando se te restringe hacer algo, sientes un gran deseo de hacerlo».
Su formación, una licenciatura en física y estudios de posgrado en economía y física en Moscú, le brindó la oportunidad de desarrollar una carrera financiera en Londres, donde se convirtió en operador de derivados de renta variable en 2007. Esta vez, fue el sistema capitalista el que demostró sus fallos. Su primer empleador fue Lehman Brothers, que quebró un año después de su llegada. El segundo fue Credit Suisse, también desaparecido. Ambas experiencias le enseñaron valiosas lecciones.
El nivel de riesgo que se asumía en Lehman lo alarmaba. «A veces, la cartera de trading se reducía en cientos de millones de dólares en un solo día», comenta. «Para mí, era extremadamente arriesgado». En Credit Suisse, explica, el principal problema eran las luchas internas.
«Lo que realmente aprendí de esta experiencia es que no hay que arriesgarse en asuntos complejos. Creo que eso también influyó mucho en la dirección que tomé al construir mi negocio».
Con los fondos ahorrados durante sus años en la banca de inversión, lanzó Revolut en 2015 como una alternativa a las empresas tradicionales de cambio de divisas, conocidas por sus precios abusivos. Storonsky expresa con vehemencia su misión de hacer con los bancos convencionales lo que ya hizo con las avariciosas casas de cambio.
«En muchos mercados, debido a la falta de competencia, los precios de los servicios bancarios son altos. Abrir una cuenta es muy complicado. La innovación de productos es extremadamente baja». Una vez que Revolut revolucione el segmento, afirma Storonsky, la gente podrá acceder a servicios bancarios mejores y más económicos sin las molestias de las sucursales ni los centros de atención telefónica. En algunos mercados, como Irlanda, cuatro de cada cinco personas ya utilizan Revolut, aunque convertirlo en su banco principal supone otro reto.
La clave estará en lograrlo teniendo en cuenta las lecciones de gestión de riesgos aprendidas de Lehman y Credit Suisse. En un banco minorista, esto significa maximizar los ingresos por comisiones y minimizar una actividad que siempre ha sido fundamental para la banca: los préstamos.
La ratio de préstamos sobre depósitos de Revolut, un indicador clave para cualquier entidad que acepte depósitos, es de un inusualmente bajo 6%. (El banco típico ronda el 100%). Pero, en consonancia con su filosofía de bajo riesgo y poco capital, Storonsky insiste en que no se acercará a la norma. «No prevemos tener una exposición superior al 10-20%», afirma. Incluso los préstamos que Revolut incorpore a su balance se venderán de nuevo, ya sea íntegramente o mediante titulizaciones. El modelo, según explica, consiste en «tener un riesgo prácticamente cero para el negocio».
Parece estar funcionando. Según Storonsky, la rentabilidad sobre el capital de Revolut es del 40-50% (una vez deducido el exceso de capital), el doble que la de sus competidores con mejor desempeño. Se rumorea que podría salir a Bolsa con una valoración de hasta 200.000 millones de dólares en dos años, con una posible doble cotización en Nueva York y Londres.
Como la mayoría de las fintech, Revolut cuenta con la ventaja de una tecnología actualizada gracias a la expansión orgánica, sin fusiones de por medio. «Si analizamos históricamente a Citigroup u otros grandes bancos, su expansión internacional, compraron otros bancos», señala Storonsky. La tecnología, ya de por sí obsoleta, se vio aún más debilitada por la compleja amalgama de adquisiciones. «Los sistemas, que realmente no se comunican entre sí, son inmanejables».
Es cierto que Revolut ha evitado algunos de los escollos que han afectado a sus rivales más grandes en su expansión en la banca minorista global, antes de que los escándalos y los malos resultados derivaran en recortes de costes. Pero no puedo evitar sonreír ante la ironía de los comentarios de Storonsky: si hay un banco que ha quedado expuesto más que ningún otro por deficiencias en sus controles, en medio de una expansión vertiginosa, ese es Revolut.
Entre 2021 y 2023, se vio envuelto en una disputa de auditoría sobre el origen de algunos ingresos. El año pasado fue multado por sus controles contra el blanqueo de capitales insuficientes. Y apenas unas horas antes de nuestra entrevista en París, el banco fue víctima de una perjudicial estafa cuando entregó la información personal de cientos de clientes adinerados a ciberdelincuentes que se hicieron pasar por funcionarios del Gobierno italiano, que han amenazado con vender los datos a menos que el banco pague un rescate de 3 millones de dólares.
Sin embargo, la percepción de Revolut ha cambiado claramente. Los responsables políticos europeos se han acostumbrado a la forma rápida y expeditiva de actuar del grupo, quizás porque finalmente han comprado el discurso de Storonsky de que es lo más parecido que el continente puede encontrar a figuras como Jeff Bezos y Elon Musk, sus ídolos. La indignación popular por su riqueza, sus elevados salarios, su cambiante residencia fiscal (Londres, Dubái y de nuevo Londres) y su gusto ostentoso por los yates (recientemente fue demandado por una supuesta factura impagada a un intermediario) también parece haberse calmado.
Pero no esperen que baje el ritmo. Le entusiasma especialmente la idea de que permitir otros emprendedores sigan sus pasos. Ha lanzado dos fondos de capital riesgo (llamados QuantumLight I y II), con un valor combinado de 850 millones de dólares, invirtiendo 100 millones de dólares de su propio dinero, pero con un toque distintivo de Storonsky: gran parte del análisis de inversión lo realiza la IA. «Creo que es totalmente posible invertir basándose en la ciencia y los datos, en lugar del juicio humano». La rentabilidad, afirma, se sitúa «entre el 5% más alto del mundo». La IA también ocupa un lugar cada vez más central en las operaciones de Revolut: «La utilizamos para consultas, atención al cliente, delitos financieros y ventas cruzadas». (No muestra preocupación alguna por la tecnología, a pesar del creciente nerviosismo global).
¿Y qué hay de convertirse en un emprendedor en serie por derecho propio, como Bezos o Musk? «Tengo algunos proyectos paralelos que estoy impulsando y financiando». Aunque se muestra reservado sobre los detalles, admite estar «muy interesado en la tecnología sanitaria».
Al final de nuestra entrevista, Storonsky cambia la seriedad por el entusiasmo que le produce el kitesurf. Justo antes de dirigirse al ascensor averiado, explica el atractivo de las olas como antídoto a su vertiginosa vida empresarial rodeada de tecnología. «Para mí es como la meditación. El viento, el mar… te dejas llevar por ellos sin pensar realmente».
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.