
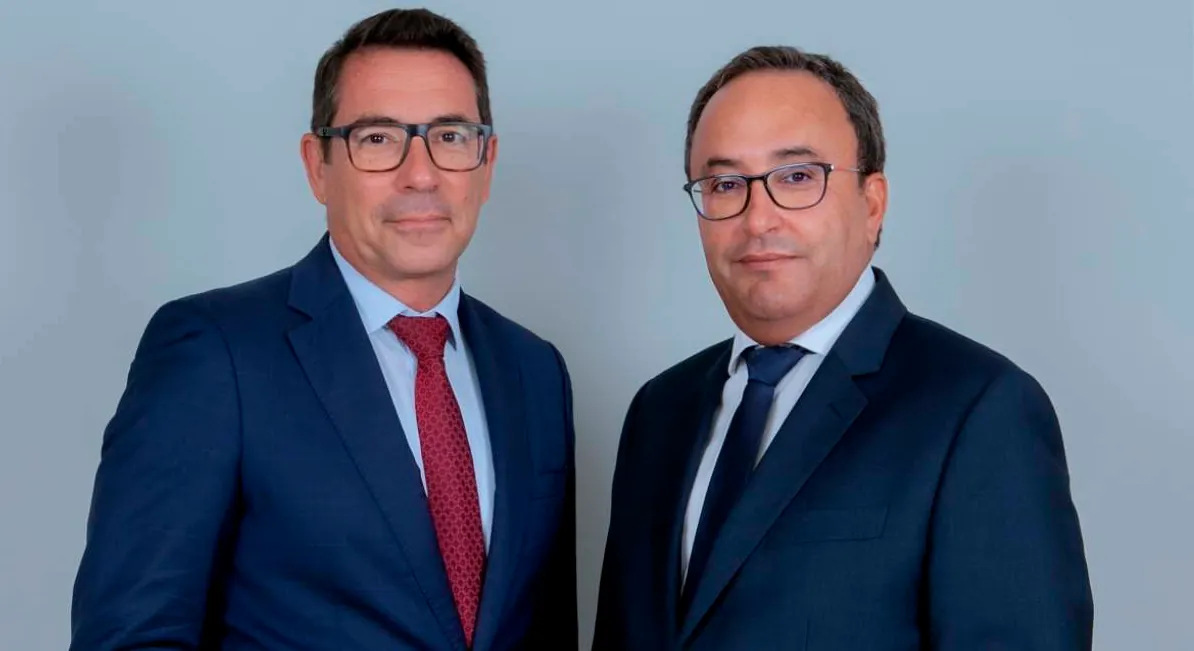
La salida de Iheb Nafaa responde a motivos personales y se ha comunicado esta mañana a la plantilla. La entidad asegura que no tiene ninguna relación con la negociación de venta de algunos negocios a Unicaja, que sigue abierta.
Saurina era presidente no ejecutivo desde enero de 2023 y su vinculación con el banco comenzó a 2019, cuando se incorporó al consejo como vocal independiente. El fondo de capital riesgo Värde Partners, que controla más del 75% del capital, se ha decantado por él por su alto conocimiento de la casa y del negocio. Fue directivo de Bankia durante la etapa liderada por José Ignacio Goirigolzarri. Se sentó en el consejo de la matriz BFA, y, posteriormente, ejerció como director territorial de la entidad en Cataluña y miembro del Comité de Transformación. Anteriormente, trabajó durante diez años en KPMG.
Saurina tendrá desde hoy el rol de presidente ejecutivo y seguirá ejecutando el plan estratégico a cinco años diseñado por Nafaa y aprobado por el consejo. Fuentes del banco aseguran que no habrá cambios estratégicos en la gestión, sino continuidad.
El objetivo principal es que WiZink vuelva a ser rentable. Lleva seis años en pérdidas en términos de beneficio neto por culpa de la alta litigiosidad de las tarjetas ‘revolving’ en España, su producto insignia durante casi una década. Los números rojos ascendieron a 53 millones el año pasado. De enero a agosto de 2026, la entidad ofrece resultado positivo, indican fuentes del banco.
Las tarjetas ‘revolving’ es un producto que no está regulado en España, a diferencia de lo que sucede en Francia o Portugal, aunque la jurisprudencia se ha aclarado en los últimos meses.
A lo largo de varios ejercicios, el banco ha llegado a realizar más de 600 millones en provisiones para cubrirse de las demandas que le acusan de cobrar tipos de interés abusivos. Las pérdidas acumuladas en la cuenta de resultados ascienden a más de 350 millones desde 2020.
Sigue comercializando estas tarjetas, porque el cliente las pide y porque existen en toda Europa, explica la entidad. Sin embargo, ya no vive solo de ellas.
El hasta hoy consejero delegado, el directivo tunecino Iheb Nafaa, tenía precisamente el mandato de Värde Partners de diversificar el negocio hasta otros segmentos de la financiación al consumo. En tres años ha logrado que la exposición al ‘revolving’ se haya reducido a la mitad de la cartera de crédito total, que asciende a 3.600 millones de euros. Parte ha ido a la actividad de crédito para la compra de vehículos de segunda mano a través de la sociedad Lendrock.
«Quiero reconocer y agradecer la contribución de Iheb Nafaa durante estos años en los que ha impulsado avances relevantes para la entidad y ha contribuido a reforzar las bases de su desarrollo futuro. Asumo de nuevo esta responsabilidad con un profundo sentido de continuidad y compromiso con el proyecto de WiZink. La entidad cuenta con una hoja de ruta clara, con un equipo sólido y con capacidades diferenciales que seguiremos desarrollando con foco en la ejecución del plan estratégico, en nuestros clientes y en el crecimiento sostenible del negocio en España y Portugal», indica Saurina en un comunicado.
Negociación con Unicaja
Värde Partners intentó sacar WiZink a Bolsa sin éxito en 2018. Años después trató de vender por separado su unidad Aplazame y, después, el negocio de Portugal, pero las ofertas no alcanzaron las expectativas, indican fuentes del mercado.
Desde hace unos meses negocia con Unicaja el traspaso de algunos activos. Las conversaciones fueron confirmadas en primavera por el banco malagueño. Según fuentes cercanas al proceso, Unicaja está interesado en la plataforma de financiación al consumo y el negocio de tarjetas de crédito de Portugal, en el que WiZink es líder. Värde y el resto de accionistas se quedarían con las carteras de préstamos ‘revolving’ que están en los juzgados por demandas por tipos abusivos.
Se trata de una operación muy compleja que implicaría, de seguir adelante, la creación de un banco bueno y un banco malo supervisado por el Banco de España. Los costes legales son uno de los grandes obstáculos de esta transacción.