El adelanto electoral abre el debate acerca del impacto que podría tener un cambio de Gobierno sobre el sector bancario doméstico.
Las fuentes consultadas coinciden en que una mayoría pilotada por la coalición de PP y Vox abre la puerta a un marco fiscal más cómodo para la banca que podría dejar atrás el impuestazo que las entidades llevan cuatro años soportando.
El tributo entró en vigor al principio de enero de 2023, gravando con un 4,8% los ingresos obtenidos en 2022, con motivo de la vertiginosa subida de tipos de interés por parte del Banco Central Europeo (BCE) que brindó a los bancos unos beneficios extraordinarios.
En 2025, el Gobierno rediseñó el impuesto, que a partir de ese momento aplica un tipo progresivo que oscila entre el 1% y el 7% en función de los ingresos registrados.
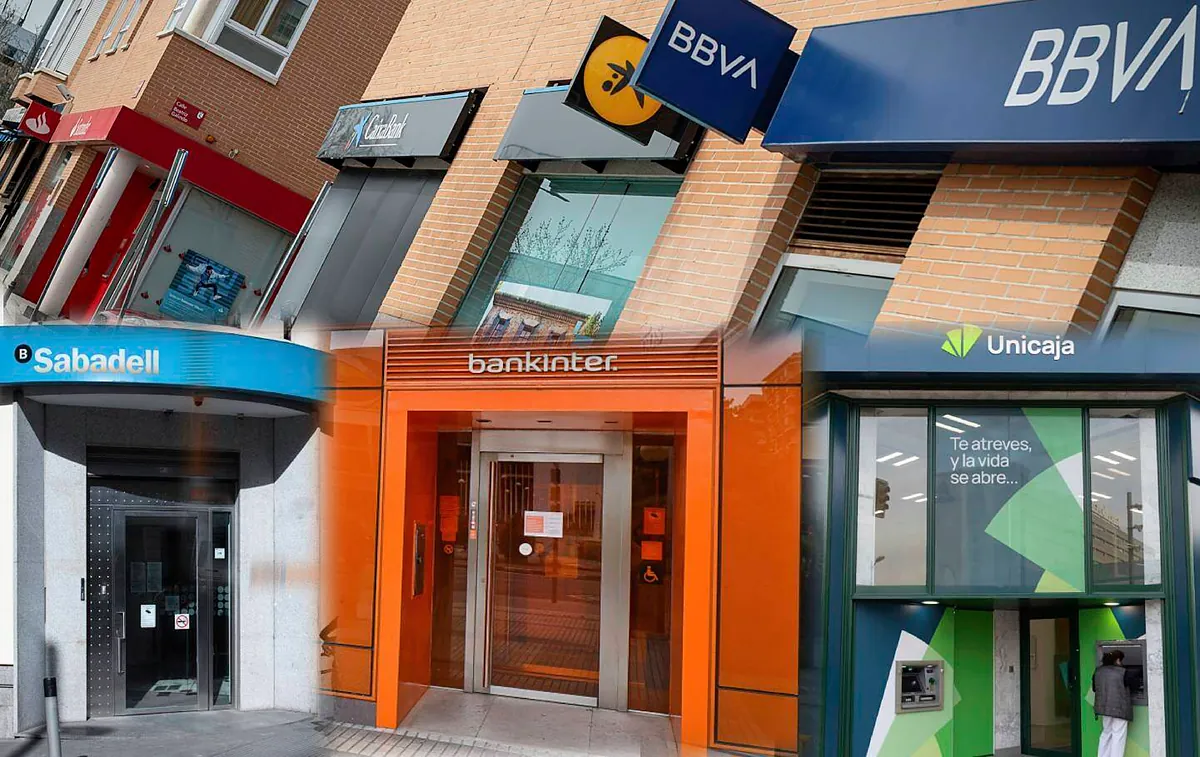
CaixaBank es la entidad que pagó la factura más cara: el año pasado abonó 611 millones. Santander pagó 392 millones, BBVA, 295 millones y Sabadell, 123 millones. En caso de una hipotética eliminación del impuesto, el grupo presidido por Tomás Muniesa sería, por tanto, el más beneficiado.
Las patronales AEB y Ceca llevan años arremetiendo con dureza contra un impuesto que a su juicio no tiene parangón en los países de la UE y que merma la competitividad de las entidades españolas y del conjunto de la economía.
Alegan también que la continuidad del tributo no tiene justificación técnica, puesto que los tipos de interés ya no se encuentran en el 4,5% como a finales de 2023.
Tanto las entidades como las patronales emprendieron acciones legales al respecto y recurrieron el impuesto, que está en vigor hasta finales de 2027. Su futuro sigue siendo una incógnita.
¿Qué podría suponer una mayoría conservadora? Según Nuria Álvarez, analista de Renta 4, un cambio de Gobierno sería positivo para el sector, que ha sufrido mucho durante las últimas legislaturas. «Disminuiría el riesgo regulatorio y la posibilidad de que se prorrogue el impuesto al sector», explica.
En ello coincide Borja de Castro, analista de Banco BiG. «Si hay un cambio de Gobierno, el sector potencialmente más beneficiado sería la banca, sobre todo porque el impuesto puede ser retirado. Se rebajará la presión sobre el sector», agrega.
En todo caso, más allá de un posible alivio fiscal, Citi no espera implicaciones significativas en los beneficios a corto plazo para los bancos.
La industria lleva más de cuatro años encadenando beneficios récord gracias al entorno de los tipos y al fuerte empuje de la actividad crediticia. Según Álvarez, el sector financiero reúne todas las condiciones para seguir comportándose bien en bolsa, aunque advierte de que las cotizaciones ya recogen en gran parte todos los efectos positivos del escenario actual.
Además, considera que, debido a la persistente incertidumbre, los directivos serán más prudentes en los mensajes que lancen en la presentación de los resultados del tercer trimestre.
Investigación de la CNMC
Las elecciones llegan también en plena investigación de la Comisión Nacional de los Mercados y la Competencia (CNMC) a los seis bancos cotizados por las declaraciones públicas sobre la política comercial futura relacionada con los tipos de interés de las hipotecas a tipo fijo.
El fundamento del expediente, abierto a mediados de junio, es que tales declaraciones podrían haber permitido a las entidades anticipar el comportamiento futuro de sus competidores, y podrían ser consideradas como una práctica contraria al artículo 1 de la Ley de Defensa de la Competencia y al artículo 101 del Tratado de Funcionamiento de la Ley Europea.
No hay plazos concretos para la resolución del expediente, que fue recibido con sorpresa por las entidades financieras. Los bancos argumentan que no basan sus decisiones estratégicas en el negocio hipotecario en las declaraciones públicas de sus competidores. Y recuerdan que el precio de los préstamos para vivienda en España es muy competitivo, inferior a la de la media de la Unión Europea.