Los dos bancos amplían las operaciones a Latinoamérica y Turquía. El arbitraje regulatorio y el apetito comprador impulsan el volumen.
Santander y BBVA han descubierto las bondades de deshacerse de sus préstamos menos rentables con la venta de su riesgo al mercado y no tienen intención de parar, por mucho que algunas autoridades (el Banco Central Europeo y el Fondo Monetario Internacional, entre ellas) hayan cuestionado esta práctica.
La intención de los dos bancos es que el volumen vaya a más este año y no solo en Europa. Santander cree que Latinoamérica está lista para acoger operaciones. BBVA se acaba de estrenar en México y no descarta sumar Turquía a la lista.
El objetivo en los dos casos es mejorar la solvencia, porque los préstamos que salen del balance con estas transacciones liberan el capital que estaba destinado a cubrir su riesgo. La segunda meta es ganar rentabilidad, ya que ese capital liberado se puede reinvertir con un mayor beneficio.
A la cabeza
La cifra conjunta que aspiran a movilizar este año puede superar los 60.000 millones de euros, con Santander como principal contribuidor. El banco lleva 23.400 millones de euros en el primer semestre y sus directivos han asegurado a los analistas que la previsión es hacer otro tanto en el segundo.
Eso llevaría el volumen muy cerca de los 47.000 millones de euros, una cantidad superior a la media a largo plazo de 35.000 a 40.000 millones que aspira a movilizar cada ejercicio, según las proyecciones que maneja la entidad.
Hay dos explicaciones para la subida. La primera es TSB. La compra de la exfilial británica de Sabadell ha aumentado los activos ponderados por riesgo de Santander y ha sumado préstamos que se pueden añadir a la lista de los potencialmente señalados para ser empaquetados y vendidos al mercado.
La segunda son los nuevos países que se añaden a la operativa. Hasta ahora Santander ha circunscrito las ventas de riesgo a Europa, porque ahí es donde estaban los inversores dispuestos a participar en la ecuación. Esa realidad está cambiando. El banco ha detectado que mercados que estaban cerrados para los compradores se están comenzando a abrir y Latinoamérica es uno de ellos.
Mercado activo
La sensación del sector bancario es que el apetito de los inversores está creciendo y se está extendiendo, según señalan fuentes financieras. Y lo está haciendo para todas las modalidades de movilización de activos.
Santander las usa todas y hay tres fundamentales. La venta de préstamos empaquetados al corriente de pago es una de las principales y tiene dos variantes: las titulizaciones tradicionales, en las cuales los activos se ceden de forma efectiva a los inversores, y las sintéticas (conocidas como transferencias significativas de riesgo o SRT), en las que se vende el riesgo asociado a los créditos, pero los préstamos se quedan en el balance.
Las otras dos modalidades son la venta directa de los activos (la más utilizada para las exposiciones morosas) y la contratación de garantías o seguros para controlar las pérdidas potenciales.
BBVA solo da cifras para las SRT propiamente dichas, así que su volumen es menor, pero su previsión es acelerar este año. Ha liberado 6.000 millones en activos ponderados por riesgo en el primer semestre y su intención es llegar a los 13.300 millones al finalizar el año, según los datos que ha compartido con el mercado.
Dividendo
Es el equivalente a 40 puntos básicos de capital, que BBVA usará para mejorar su solvencia. Puesto que el banco se ha comprometido a repartir entre los accionistas todo el exceso de capital que supere el 12%, eso significa también que habrá más dividendo.
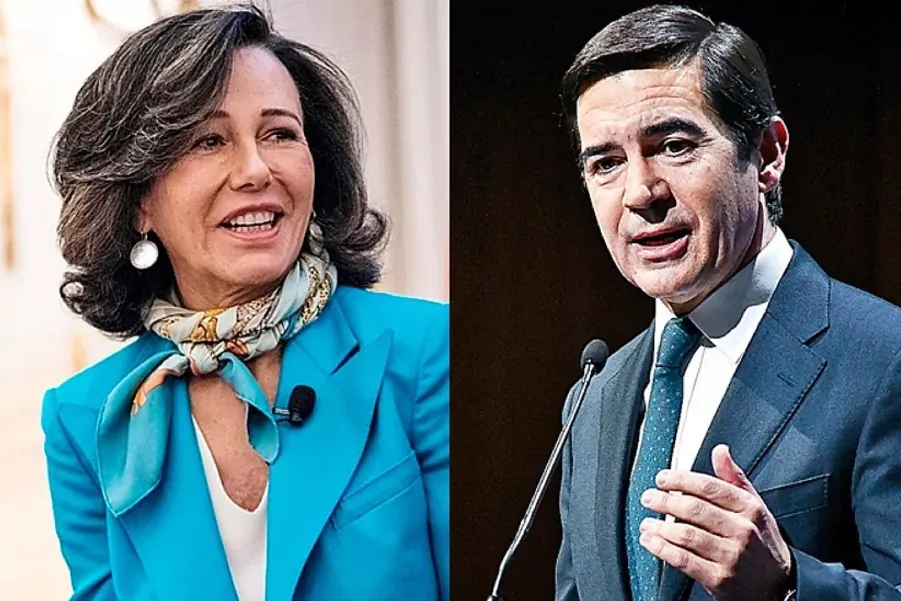
Onur Genç, consejero delegado de BBVA, es un firme defensor de las SRT. «Suponen una oportunidad para el sistema bancario europeo y por una razón concreta. Básicamente, el mercado considera que las pérdidas que se derivarán de esas carteras serán mucho menores de lo que los supervisores nos están indicando que contabilicemos como requisito de capital en nuestros libros», aseguró en uno de sus últimos encuentros con la banca de inversión.
Lo llamó «arbitraje regulatorio» y el banco no solo lo va a hacer en Europa. BBVA cerró en julio la primera SRT en México con préstamos a pymes y no descarta replicarlo en Turquía. En esos dos mercados, añadió, la ganancia es incluso mayor que en Europa, porque los requisitos de los reguladores son más duros y exigen más capital, así que la liberación es mayor.
Un negocio para fondos de inversión y de pensiones
Santander, BBVA y el resto de los bancos europeos han elevado la cesión de riesgo en los últimos años porque hay un mercado lleno de compradores con apetito por estos activos.
Los principales son los fondos de inversión, los de crédito y los de pensiones, que se han hecho con el 70% de las SRT que la banca europea ha puesto en el mercado, según la Asociación Internacional de Gestores de Carteras de Crédito (IACPM).
Riesgos
Los compradores pueden sacar más rentabilidad a los préstamos porque no tienen una regulación que les exija protegerse de las pérdidas ni hacer acopio de capital para contrarrestar los posibles reveses.
Pero esa es precisamente la principal crítica de las autoridades a las SRT, ya que consideran un riesgo que una parte importante del crédito se esté trasladando a un segmento del mercado mucho menos regulado y protegido.