El dinero empieza a moverse de nuevo hacia los depósitos a plazo. La subida de los tipos de interés devuelve atractivo a un producto que está ganando peso en las decisiones de ahorro, al ofrecer remuneraciones más generosas que hace un año.
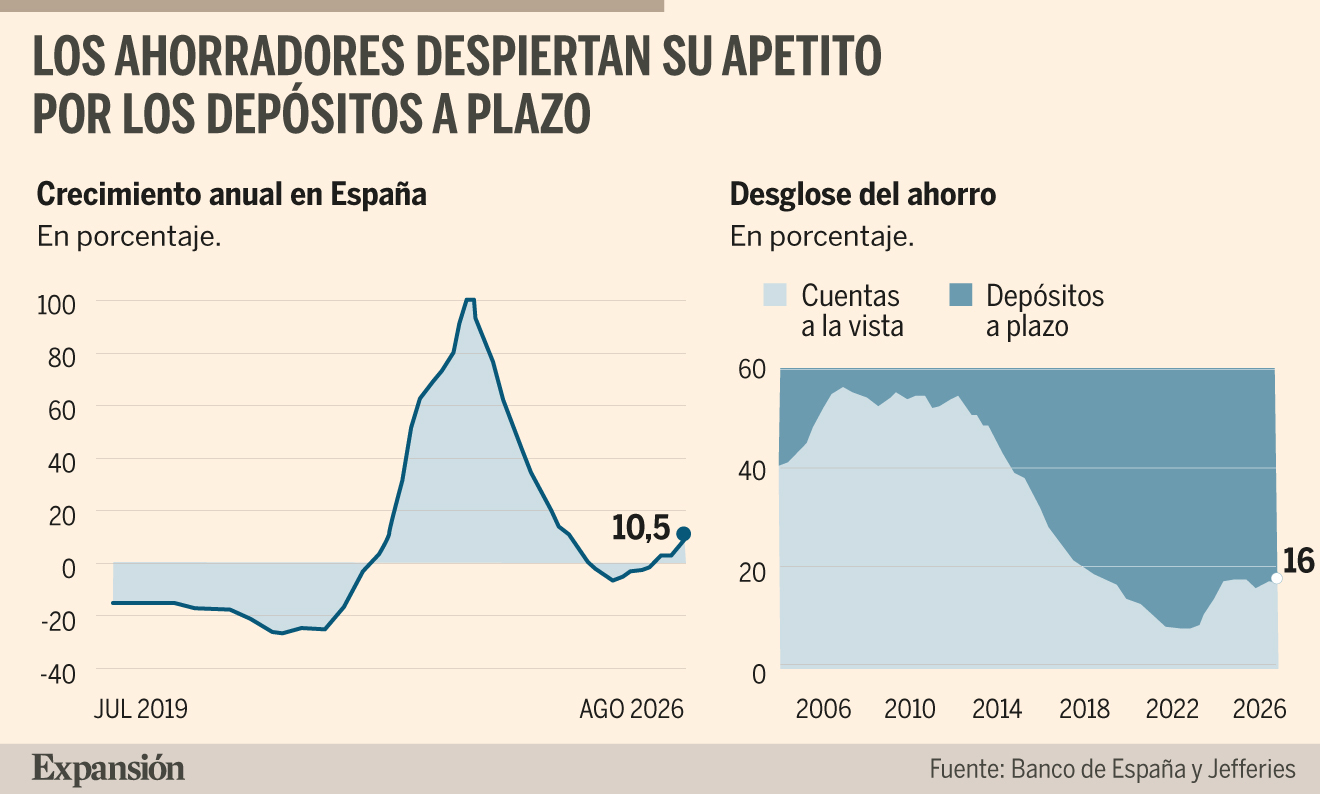
Los depósitos a plazo crecieron un 10,5% interanual en agosto, hasta 245.619 millones de euros, según las últimas cifras recogidas en el boletín estadístico del Banco de España.
El dato, que suma el saldo vivo de los depósitos de los hogares y de las empresas, muestra una evolución que apunta a una mayor búsqueda de rentabilidad por parte de los clientes ante un endurecimiento de la política monetaria del Banco Central Europeo (BCE).
La evolución apunta a un posible cambio en el comportamiento del ahorro respecto al anterior ciclo de subidas. Los depósitos a plazo partían a comienzos de año de crecimientos muy moderados y aceleraron su avance a partir del verano, hasta alcanzar el 9% interanual en julio y el 10,5% en agosto.
En cambio, en 2022 cogieron tracción con un retraso de 12 meses. A principios de 2024, llegaron a dispararse un 100% interanual antes de entrar en una senda más normalizada.
En todo caso, el repunte de este verano no responde únicamente a la última subida de tipos: el proceso de búsqueda de una mayor remuneración venía gestándose desde antes y los datos interanuales reflejan una tendencia acumulada, según matizan fuentes financieras.
Un entorno distinto
La diferencia entre ambos ciclos no se explica solo por el momento en el que empieza a moverse el ahorro. El mercado al que se enfrentan ahora los ahorradores es también muy distinto al de 2022.
Hay más alternativas para remunerar el dinero y la competencia por el ahorro se ha hecho más visible, por efecto también de las ofertas lanzadas por los neobancos. «Los clientes comparan mucho más las cuentas remuneradas, los depósitos, las letras y los fondos monetarios; los bancos digitales han intensificado la competencia y mover el dinero es mucho más sencillo», señala Massimo Cermelli, profesor de Deusto Business School.
Los consumidores tienen hoy más opciones para decidir dónde colocar su liquidez y este dinamismo hace que presten más atención a lo que paga su banco.
La mayor sensibilidad que muestran a las rentabilidades de los productos se debe también a un contexto de tipos distinto. «Cuando los tipos empezaron a subir en el ciclo anterior, partían de cero. El saldo medio de los depósitos minoristas en España ronda los 15.000 euros, por lo que si las remuneraciones ofrecidas pasaran de 0 a un 1%, eso supondría 150 euros al año, lo que apenas cambia la vida de nadie. Sin embargo, ahora que se ofrecen remuneraciones superiores al 3%, los intereses que se pueden obtener anualmente al trasladar el dinero a una cuenta de alto rendimiento marcan una mayor diferencia«, comenta un banquero de inversión.
Pero la comparación con 2022 obliga a introducir otro matiz. La propia banca tardó en trasladar las subidas de tipos a la remuneración de los depósitos. Francisco Quintana, director de estrategia de inversión de ING para España, explica que el euríbor comenzó a subir en enero de 2022, pero que la remuneración de los depósitos a plazo no empezó a despegar con claridad hasta alrededor de un año después. El ahorro reaccionó cuando la oferta bancaria comenzó a hacerse más atractiva.
Fuentes financieras coinciden en que el crecimiento de los depósitos a plazo de este verano no tiene por qué significar que los hogares estén aumentando de forma sustancial su ahorro.
Una parte importante de este incremento puede corresponder simplemente a un trasvase de dinero que antes permanecía en cuentas a la vista y que ahora busca una remuneración mayor.
Los depósitos a plazo llegaron a representar el 18% del total del ahorro a finales de 2024, frente al 7% al comienzo de 2022. El año pasado redujeron ligeramente su peso tras la bajada de tipos del BCE, pero en lo que va de año han incrementado su representación en 60 puntos básicos, hasta un 16%, según datos del Banco de España recogidos por Jefferies.
Crecimiento continuo
En los próximos meses, Cermelli prevé un crecimiento continuo de los depósitos a plazo —en parte porque las subidas de tipos más recientes aún no se han trasladado plenamente—, aunque probablemente con una moderación gradual una vez que se haya producido la mayor parte del trasvase de ahorros.
Según Quintana, la expansión de los depósitos puede seguir mientras la economía siga creciendo y el empleo aguante. Sin embargo, cree que es más probable que los ahorradores destinen la mayor parte del dinero fuera de la banca, principalmente a fondos.
«Hasta que llegue el próximo susto (un recrudecimiento de la guerra o una caída de beneficios de la IA, por ejemplo) y, como siempre, se revierta el flujo y haya codazos por volver al banco», zanja.
En las últimas semanas, las entidades han mejorado las remuneraciones de sus depósitos para captar más pasivo en un nuevo escenario de tipos.
Santander paga ahora un tipo a 12 meses del 2,25% y BBVA remunera a un 2,5% a 12 meses, alineado con el precio del dinero fijado por el BCE. Se trata de ofertas que no son accesibles para todos los clientes y que solo pueden ser contratadas por determinados perfiles con cierto nivel de vinculación.
Actualmente hay cuatro bancos que ofrecen un interés de al menos un 3% en un plazo de 12 meses: EBN Banco, Wizink, MyInvestor y Pibank.