
Sabadell someterá mañana a votación en dos juntas su salida de reino unido y la distribución de un macrodividendo de 2.500 millones, dos hitos que pueden resultar cruciales en el devenir de la opa. la jugada de sabadell puede presionar a bbva a mejorar la oferta.
Se acerca un día histórico para Banco Sabadell. La entidad afronta mañana una jornada crucial para sus intereses y vistas de futuro y que puede ser clave en la opa hostil de BBVA, que en escasos días cumplirá su decimoquinto mes.
Sabadell se cita con sus accionistas en su ciudad de origen para someter a votación en dos juntas extraordinarias consecutivas: 1) la venta de su filial en Reino Unido, TSB, a Santander por 3.100 millones de euros y 2) el macrodividendo de 2.500 millones devenido de esta operación que Sabadell prevé repartir en los primeros meses de 2026. Es el dividendo más elevado en los 144 años de historia de la entidad presidida por Josep Oliu.
Ambos hitos marcarán con seguridad el futuro a corto-medio plazo de ambas entidades.
La desinversión en Reino Unido encaja en los nuevos planes en solitario del banco, que pretende ser un actor más relevante en el mercado español. Sabadell se ha impuesto elevar su escala en España, ganar presencia, ampliar cuota en todos los negocios, y rascar más beneficios en su mercado natal. Todo un reto teniendo en cuenta que «los tres bancos grandes» [Santander, BBVA y CaixaBank], como los cita César González-Bueno, consejero delegado de la firma vallesana, ya tienen un tamaño muy relevante.
Aunque pueda parecer contradictorio, Sabadell busca crecer a través de la venta de su unidad británica. Si bien es cierto que el precio (3.100 millones) permite a la entidad salir del mercado británico con plusvalías contables, TSB supone hoy prácticamente dos de cada 10 euros de los activos totales de Sabadell y, hasta el cierre del primer semestre, la franquicia especializada en hipotecas aportaba un 17,5% al beneficio del grupo.
No será fácil reponer la aportación de la filial a las cuentas de Sabadell, que asegura que la desinversión es un paso natural y necesario en la estrategia a futuro.
Su máximo ejecutivo, González-Bueno, explicaba en una entrevista a EXPANSIÓN que hay margen más que suficiente para conseguir las ambiciosas cifras fijadas en el plan estratégico sin necesidad de recurrir a terceros. «Tamaño no tiene que ir vinculado a la rentabilidad», aseveraba el consejero delegado, quien esbozaba una sonrisa al destacar que los analistas creen que la hoja de ruta es «ambiciosa, pero creíble».
Tan ambiciosa que Sabadell espera culminar el plan estratégico con un beneficio de 1.600 millones en 2027. Esto sería ganar casi 300 millones más que en 2023, cuando registró el segundo mejor año de su historia. Todo ello sin la aportación de TSB y sin el empuje de los tipos de interés, que presumiblemente estarán en umbrales similares a los actuales, en el entorno del 2%.
¿La fórmula mágica para lograrlo? Ganar volumen de negocio en España (sin contemplar adquisiciones) para poder distribuir más beneficios a sus accionistas, según los principales directivos de Sabadell.
Jugada en clave de opa
Más allá de impactos contables y cábalas para ganar más sin TSB, la otra cara de la venta de la filial británica es su potencial efecto sobre la opa de BBVA. Se trata de un nuevo movimiento estratégico en una partida que ha estado, y seguro estará, cargada de variaciones y jugadas estratégicas por ambas partes.
Por un lado, el timing de la venta de la unidad inglesa ha sido elemental. Sabadell acordó la desinversión en Reino Unido en tiempo récord y en un momento decisivo en el proceso de opa: un día después de que BBVA aceptase la condición del Gobierno de prohibir la fusión durante al menos tres años. Si la aceptación del veto gubernamental a la integración ya germinó dudas entre inversores y analistas, la venta de TSB a Santander terminó de elevar el suspense en torno a la compra de Sabadell.
La primera línea de directivos de Sabadell reitera que la venta no es un movimiento defensivo, pero reconocen que sí puede tener efecto a su favor en la opa.
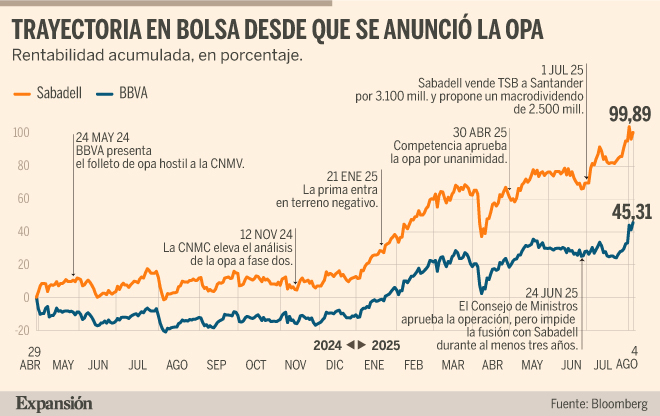
Y es que la mayor parte de los agentes de mercado coinciden en que la venta de TSB y el dividendo histórico de 2.500 millones que Sabadell repartirá solo a quienes sean accionistas en el momento del pago puede ser otra palanca para que BBVA eleve la oferta. Es decir, la ‘operación TSB’ ha elevado la presión para que el banco pilotado por Carlos Torres potencie una oferta que hoy ofrece una prima negativa del 8,81%. Sabadell cerró ayer un programa de recompra de acciones de 755 millones.
Es cierto que la presentación de algunas de las guías estratégicas de BBVA hasta 2028 ha recortado considerablemente la brecha de cotización entre ambas entidades, pero no es menos evidente que el mercado insiste en que la entidad debe elevar el atractivo de la oferta actual (una acción de nueva emisión por 5,3456 títulos más un componente en efectivo de 70 céntimos brutos) agregando al menos 2.000 millones. Dispone de un colchón de 4.400 millones para elevar la oferta.
¿Necesita BBVA a TSB?
En materia de negocio, y suponiendo que BBVA finalmente adquiriese Sabadell, no parece que la venta de TSB preocupe en exceso al banco presidido por Carlos Torres.
Hasta la fecha en BBVA no habían dado ninguna pista relacionada con la filial británica. Preguntados por los planes de futuro con TSB, los primeras espadas del banco siempre han respondido que valorarían la situación cuando tuvieran más claridad. Puede que la venta acelerada en plena opa haya ahorrado un trámite a BBVA.
Es cierto que al banco se le ha cerrado una vía para ganar presencia en un mercado maduro y con poco riesgo como el inglés, donde Santander ya tiene su presencia asentada, pero los últimos resultados de BBVA demuestran que no necesitan entrar en nuevos mercados para ganar más. De hecho, la operación con Sabadell nació con el propósito de ganar escala en el mercado español y generar sinergias.
De un modo u otro, la ‘Operación TSB’ echa un poco más de sal a un proceso de opa que encara lo que presumiblemente debe ser su recta final cargada de incertidumbres.