
Los grandes accionistas del banco vallesano siguen elevando sus participaciones hasta niveles récord.
Los grandes fondos mueven al máximo el capital de Sabadell antes de las dos juntas extraordinarias de accionistas del 6 de agosto. En la cita, el banco opado por BBVA someterá a votación la aprobación de la venta de TSB por 3.100 millones de euros y, en una segunda convocatoria, el dividendo extraordinario de 2.500 millones de euros con parte del dinero que pagará Banco Santander para hacerse con el banco británico especialista en hipotecas.
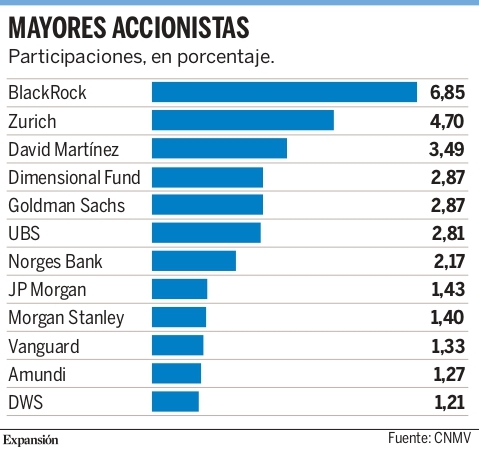
En los últimos días el primer accionista del banco, BlackRock, ha elevado su participación hasta niveles récord del 6,85%. Y el segundo de ellos, la aseguradora Zurich, ha hecho lo propio subiendo su presencia en el banco español hasta la cota sin precedentes del 4,7%.
Tras los últimos movimientos, las grandes gestoras internacionales han ampliado su peso en el capital del banco ganando voz y voto en el proceso de opa lanzado por BBVA. En estos momentos, los doce mayores accionistas de Sabadell (ver gráfico adjunto) concentran el 32,4% del banco español.
Un porcentaje muy parecido al alrededor del 30% de inversores institucionales sobre los que tienen influencia los dos principales asesores de voto (proxy advisors), ISS y Glass Lewis, a nivel global, que recomiendan votar a favor de la venta de TSB. Ambas firmas consideran que el precio de la venta es el adecuado. Salvo sorpresa mayúscula, los accionistas de Sabadell aprobarán el próximo miércoles las dos propuestas de la entidad.
La junta llega después de que BBVA anunciara en la presentación de los resultados del primer trimestre que repartirá 36.000 millones de euros entre dividendos y recompras de acciones hasta 2028. Una cifra que equivale a alrededor del 43% del valor en Bolsa de BBVA. La cotización del banco presidido por Carlos Torres reaccionó a las cuentas con una gran subida del 7,96% el jueves y, aunque corrigió un 1,95% el viernes, lo hizo mejor que Sabadell en el parqué durante las dos sesiones. El resultado es que la prima negativa de la operación se ha reducido significativamente en solo dos sesiones.
Antes del anuncio de las guías estratégicas de BBVA para los próximos cuatro años, para un accionista de Sabadell era casi un 15% más rentable vender sus títulos en el mercado que acudir a la opa.
Ahora, esa horquilla se ha reducido hasta el 9,7%, un porcentaje todavía muy amplio que presiona a BBVA a mejorar su oferta para sacar adelante la operación. La gran incógnita es si mejorará el precio en el tramo final del período de aceptación, cuyo comienzo está previsto para septiembre.