Las rentabilidades máximas se sitúan entre el 3,5% y el 3,7%, entre los 12 y los 84 meses.
El escaparate comercial de depósitos a plazo sin condiciones está más y mejor nutrido que nunca. La última reunión del Banco Central Europeo (BCE) ha provocado un aluvión de lanzamientos de nuevos productos y una gran mejora de las rentabilidades de los que ya estaban en el mercado.
El movimiento afecta tanto a los bancos españoles medianos (los grandes siguen fuera de la escena, al menos de momento) como a los europeos, que están apostando de forma cada vez más clara por un escenario de tipos de interés más altos en la zona euro.
Varias entidades del continente han elevado la rentabilidad de sus depósitos al nivel más alto de los últimos años. Las mejoras se extienden a todos los plazos, pero son más llamativas en los más largos. Para los ahorradores que dan prioridad a colocar sus ahorros en entidades bajo el paraguas del fondo de garantía de depósitos español, las oportunidades se han multiplicado en los últimos días.
EBN Banco, el mejor pagador español en estos últimos años, ha elevado el rendimiento de sus depósitos en todos los plazos. Ahora paga el 3,10% TAE (tasa anual equivalente) a 12 meses. Es el depósito mejor pagado en este plazo estrella.
En el período de un año, donde se concentra la actividad, la competencia se ha disparado. Pibank, el banco online del ecuatoriano Pichincha que está adherido al fondo de garantía español, ha subido la rentabilidad desde el 2,52% hasta el 3% tanto para nuevos clientes como para los actuales, sin importes máximos ni mínimos de contratación.
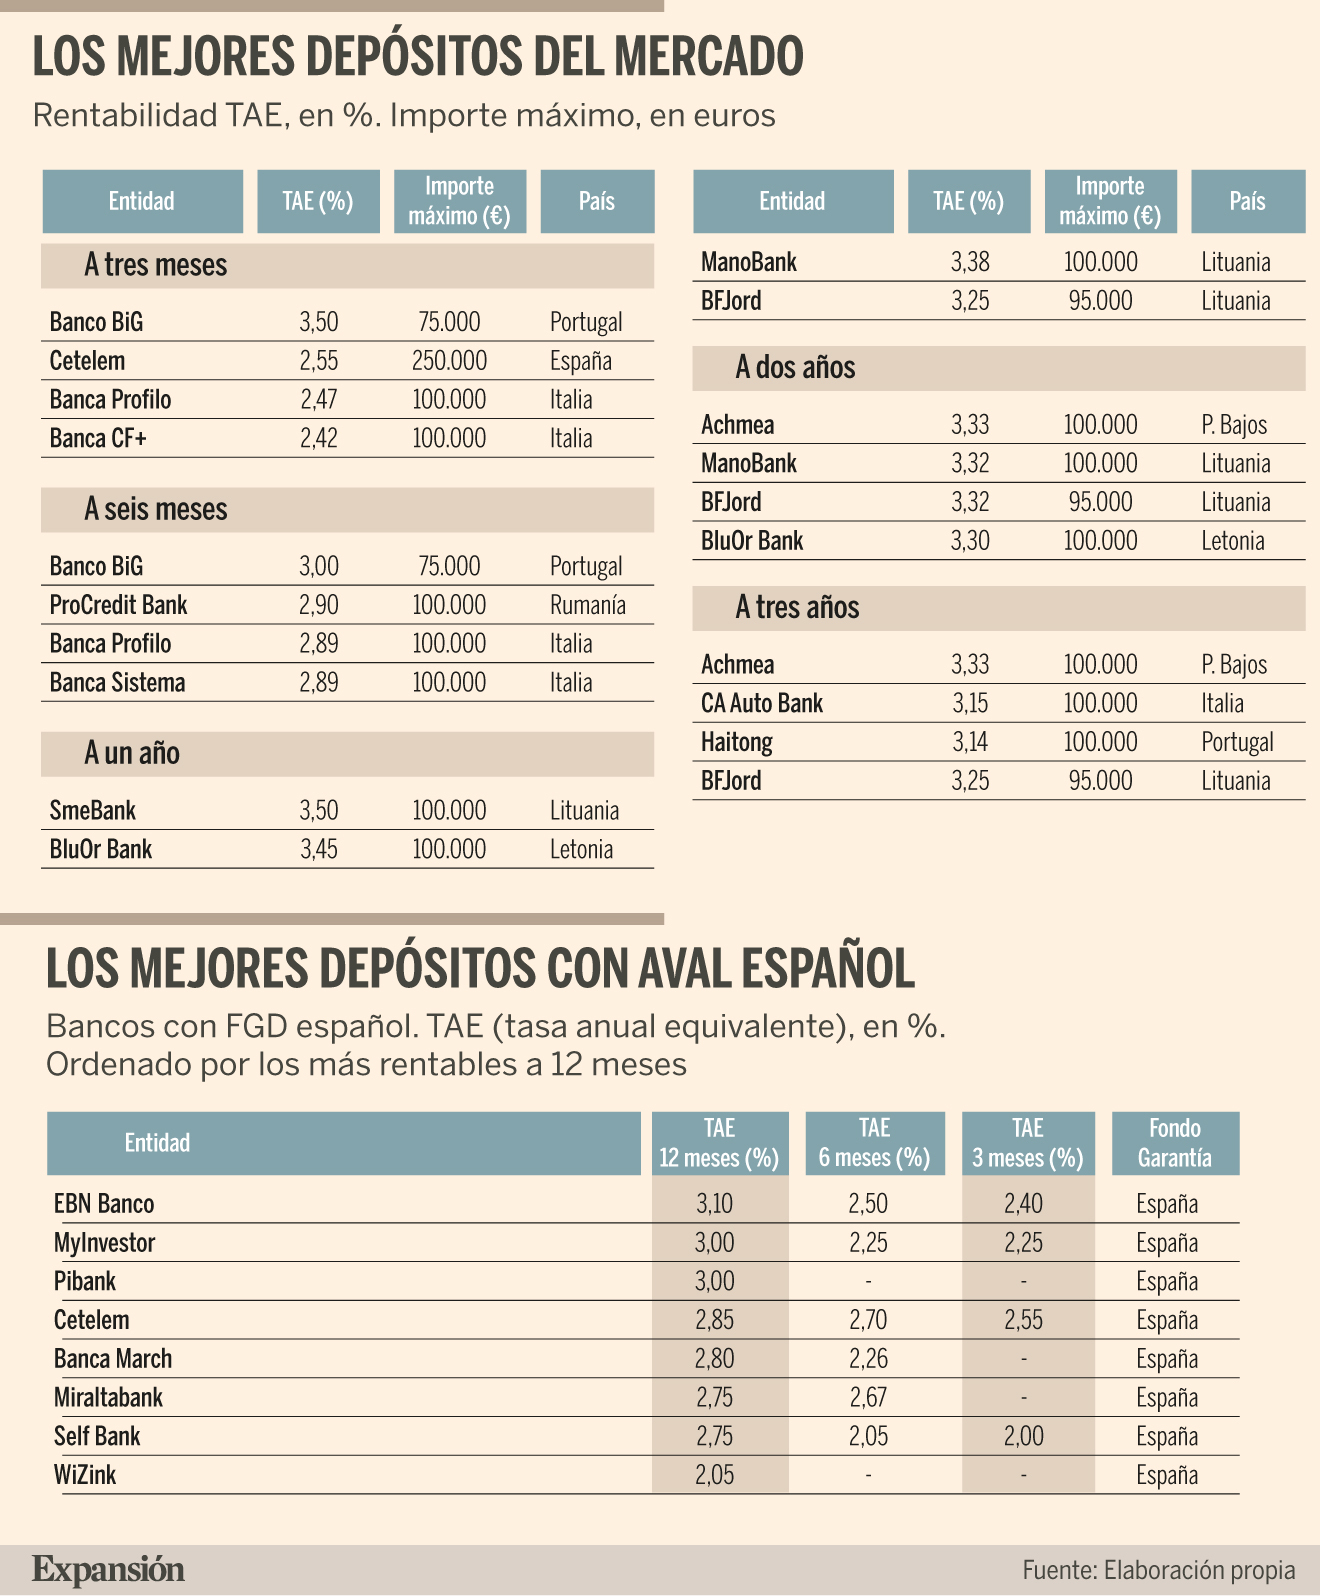
También ha asaltado la cota del 3% el neobanco español MyInvestor, hasta el 3% a 12 meses. La remuneración de su nuevo depósito alcanza el 3,5% en la modalidad prémium, en la que los clientes tienen que pagar 7,99 euros al mes. Además, Banca March ha elevado la rentabilidad de su Depósito Avantio a 12 meses desde el 2,50% al 2,80%, con una aportación mínima y máxima de 30.000 y 300.000 euros, respectivamente.
Otro de los mejores pagadores con garantía española es Cetelem. Perteneciente al gigante francés BNP Paribas, cuenta con los mejores productos a tres y seis meses, y da el 3% a 24 meses.
Por su parte, Self Bank ha lanzado un depósito al 2,75% TAE a cuatro años, que convive con su producto bienvenida a 12 meses, con la misma retribución, mientras que Miraltabank es uno de los mejores pagadores en los plazos más largos: un 2,81% a dos años y el 2,91% a tres.
Bancos europeos
Quien busca rentabilidades aún más atractivas tiene que recurrir a los bancos europeos con oferta en España. La mayoría están en la plataforma de productos de ahorro Raisin, donde la contratación es online y sin coste para el ahorrador.
En el plazo estrella de 12 meses, SME Bank (ver cuadro adjunto) paga el 3,5% TAE, la retribución más alta en los plazos hasta tres años junto al depósito Bienvenida de BiG al 3,5% en el plazo de tres meses.
Para encontrar los tipos más altos del mercado hay que dar el salto hasta los siete años, donde el belga Bank b ofrece el 3,75% TAE.
Todos estos movimientos mejoran las opciones de quienes quieren asegurarse rentabilidades significativas durante distintos períodos de tiempo y permite realizar todo tipos de estrategias en función de los plazos de los depósitos.
En todas estas entidades europeas, los depósitos están garantizados hasta los primeros 100.000 euros por los fondos de garantía de sus respectivos países.
GUÍA DEL PRODUCTO
- No hace falta ser un inversor sofisticado para comprender las características básicas de un depósito. El cliente solo tiene que elegir el plazo y un importe y la rentabilidad está prefijada de antemano. Pero sí hay que tener muy en cuenta que recuperar la inversión antes de tiempo es una tarea casi imposible en estos productos. La mayoría de las entidades penaliza la retirada anticipada, ya sea parcial o total. Lo puede hacer aplicando una comisión por reembolso o reduciendo el tipo de interés. En otros casos, los bancos no permiten disponer del dinero hasta el final del plazo acordado. Por lo tanto, hay que invertir en depósitos sólo el capital que no vayamos a necesitar en ningún caso.
- Invertir con garantías exige también extremar las precauciones. Los primeros 100.000 euros por cada titular y cada entidad están garantizados por el Fondo de Garantía de Depósitos, con independencia de cuál sea el banco. Los detalles son importantes. Como explica el portal del cliente del Banco de España: «Si usted y su pareja tienen 120.000 euros en un depósito en un banco, lo tienen todo garantizado. Si tienen 240.000 euros, solo tendrían garantizados 200.000». En el caso de las entidades extranjeras con oferta de depósitos en el mercado español, la garantía está cubierta en su país de origen también hasta el límite de 100.000 euros.
- Es importante planificar bien la estrategia en depósitos, porque el escenario está cambiando. El ciclo de los tipos de interés en la zona euro ha dado un giro radical y se esperan nuevas subidas del precio del dinero que pueden hacer saltar por los aires la cota del 3%. Los expertos coinciden en que la consigna ahora es asegurar rentabilidades significativas de al menos el 3% en los plazos medios y largos. Y, al mismo tiempo, buscar buenas oportunidades a corto que permitan cambiar de vehículo en uno o tres meses si la subida de tipos supera las previsiones y hay opciones de inversión más interesantes. Combinar distintos plazos es una opción interesante.
- La modalidad de los depósitos cuya rentabilidad está ligada a la contratación de otros productos como carteras de fondos, por ejemplo, paga hasta en torno a medio punto porcentual más. Pero hay que tener en cuenta que el cliente está contratando dos productos distintos, uno de ellos con riesgo.