
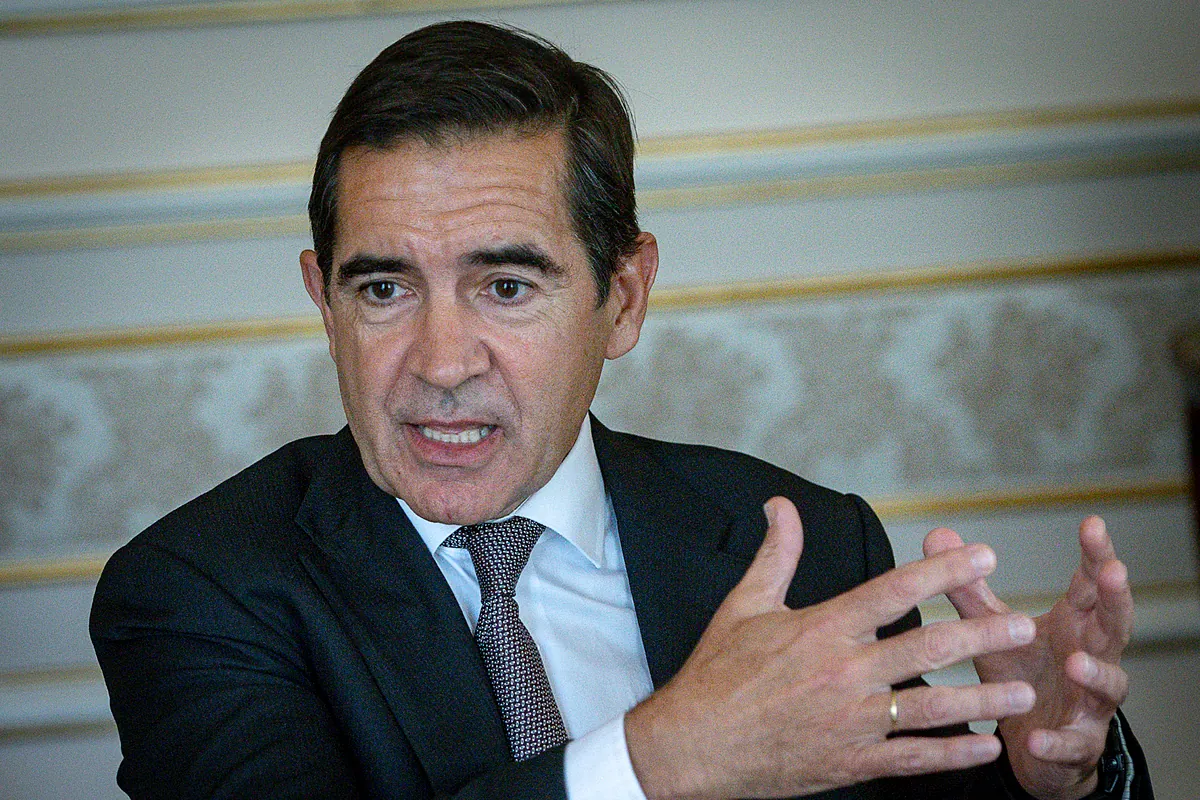
El banco dice que podría generar capital gestionando palancas como la «optimización del negocio, el crecimiento o los activos ponderados por riesgo».
El presidente de BBVA, Carlos Torres, lleva años defendiendo las ampliaciones de capital.
Desde 2020, cuando el banco decidió devolver a sus inversores buena parte de las millonarias plusvalías obtenidas con la venta de su negocio en EEUU, su presidente siempre ha relativizado los impactos de apelar al mercado cuando en alguna ocasión se ha cuestionado su estrategia de primar al accionista.
BBVA ha venido defendiendo la generación de valor en el momento presente. Se enfrentan todas las alternativas estratégicas, incluida la devolución de capital a los inversores, y se escoge la más rentable para el accionista. Y si surgiera una oportunidad y entonces ya no hubiera suficientes recursos propios excedentarios para financiarla, se acudiría al mercado. «Si los proyectos son buenos, los inversores están dispuestos a poner capital», ha normalizado Torres.
Ahora, el empeño de BBVA es justamente el contrario: disipar cualquier duda del mercado respecto a una potencial ampliación de capital derivada de una segunda opa obligatoria y en efectivo sobre Sabadell. Ésta se concretaría en caso de que BBVA alcanzara entre un 30% y un 50% del capital con la propuesta en marcha y decidiera renunciar a la condición de aceptación mínima de la mayoría de los derechos de voto.
Aquí el mensaje también se ha ido modulando. La opción de la segunda opa como consecuencia de la renuncia al umbral mínimo, que hace un mes se presentaba como una mera opción teórica puesta en un papel en atención a las exigencias de información del regulador estadounidense, ya está hoy plenamente integrada en el discurso de BBVA.
El banco viene avisando, no obstante, que decidirá sobre ella según mejor le convenga, insistiendo, en cualquier caso, en que no contempla realizar una ampliación de capital para afrontarla. En este sentido, Torres ha vuelto a reiterar este jueves que BBVA cuenta con exceso de fondos propios y palancas de capital que podría utilizar para generar recursos.
El banquero ha aludido a la «optimización del negocio», «crecimiento» y «la gestión de los activos ponderados por riesgo», en una entrevista en El Confidencial.
BBVA tiene actualmente una ratio de capital del 13,34%, por encima de su objetivo interno del 12% y del mínimo regulatorio exigido del 9,13%.
El banco, sin incluir la operación de Sabadell, prevé disponer de 49.000 millones de capital de máxima calidad entre 2025 y 2028. Del total, prevé generar 39.000 millones de forma orgánica y otros 5.000 millones a través de operaciones de titulización y transferencias de riesgos. El resto corresponde a exceso de capital sobre el listón del 12%.
De este capital y según lo anunciado hasta ahora, BBVA espera destinar cerca de un 30% a la inversión en crecimiento -aproximadamente 13.000 millones de euros-, quedando el 70% restante disponible para repartir entre los accionistas. Serían cerca de 36.000 millones de euros: 24.000 millones como retribución ordinaria y 12.000 millones como exceso de capital.
Frente a esta postura, Sabadell viene poniendo el foco en los riesgos derivados para sus accionistas de una segunda opa por parte de BBVA, que podría conducir al banco a ampliar capital o a recortar la remuneración.
«Cabe prever que, tanto por motivos prudenciales como de mercado, BBVA no podrá renunciar a la condición de aceptación [de la opa en curso] sin tener comprometido y asegurado el capital suficiente para poder acometer la referida operación», indica el consejo de administración de Sabadell en su informe sobre la operación.
«Esto podría obligar a BBVA a reducir de manera muy significativa las distribuciones de capital a sus accionistas (incluyendo aquellos accionistas de Banco Sabadell que hubiesen aceptado la primera Oferta) mediante menores dividendos y/o recompras de acciones en el futuro, o adoptar otras medidas con impacto en el capital equivalentes (como un aumento de capital)», indica.
Según sus cálculos, la reducción de la remuneración futura al accionista de BBVA podría llegar a ser equivalente a aproximadamente las distribuciones de los últimos dos años y medio, lo que supone en torno a 12.000 millones de euros.