La imparable subida del precio de la vivienda, el frenazo de las compraventas y el avance del euríbor a 12 meses hasta los niveles más altos desde agosto de 2024 están recolocando las fichas en el tablero del mercado hipotecario español. El tramo final de 2026 está escenificando un cambio de ciclo que, de momento, se está proyectando en forma de aterrizaje suave.
Las grandes cifras del sector ponen negro sobre blanco que la época dorada que combinaba niveles estratosféricos de concesión con precios extraordinariamente asequibles está tocando a su fin.
La demanda de vivienda es tan alta que todo hace indicar que, como estima la Asociación Hipotecaria Española (AHE), este año será el segundo consecutivo en el que se firmarán más de 500.000 hipotecas. Son cifras no vistas en dos décadas.
Sin embargo, ya han llegado los primeros síntomas de la desaceleración que los banqueros esperan que se intensifiquen a partir de ahora. En julio, la firma de nuevas hipotecas registró la mayor caída interanual de los últimos 25 meses, según los últimos datos publicados por Instituto Nacional de Estadística (INE).
Los datos del séptimo mes del año recogen de manera elocuente el impacto del nuevo escenario de tipos de interés que ya se está dejando ver con toda claridad en el precio de los préstamos.
Hasta julio, el precio medio se situó en el 3,01%, claramente por encima del 2,96% de junio. Es la primera vez en año y medio que supera la cota del 3%. Pero este proceso no deja de ir a más y ha cogido velocidad durante este mes de octubre, en el que la banca ha dado el pistoletazo de salida a una nueva revisión al alza del precio oficial de las hipotecas que publicitan en sus páginas web.
Subidas en octubre
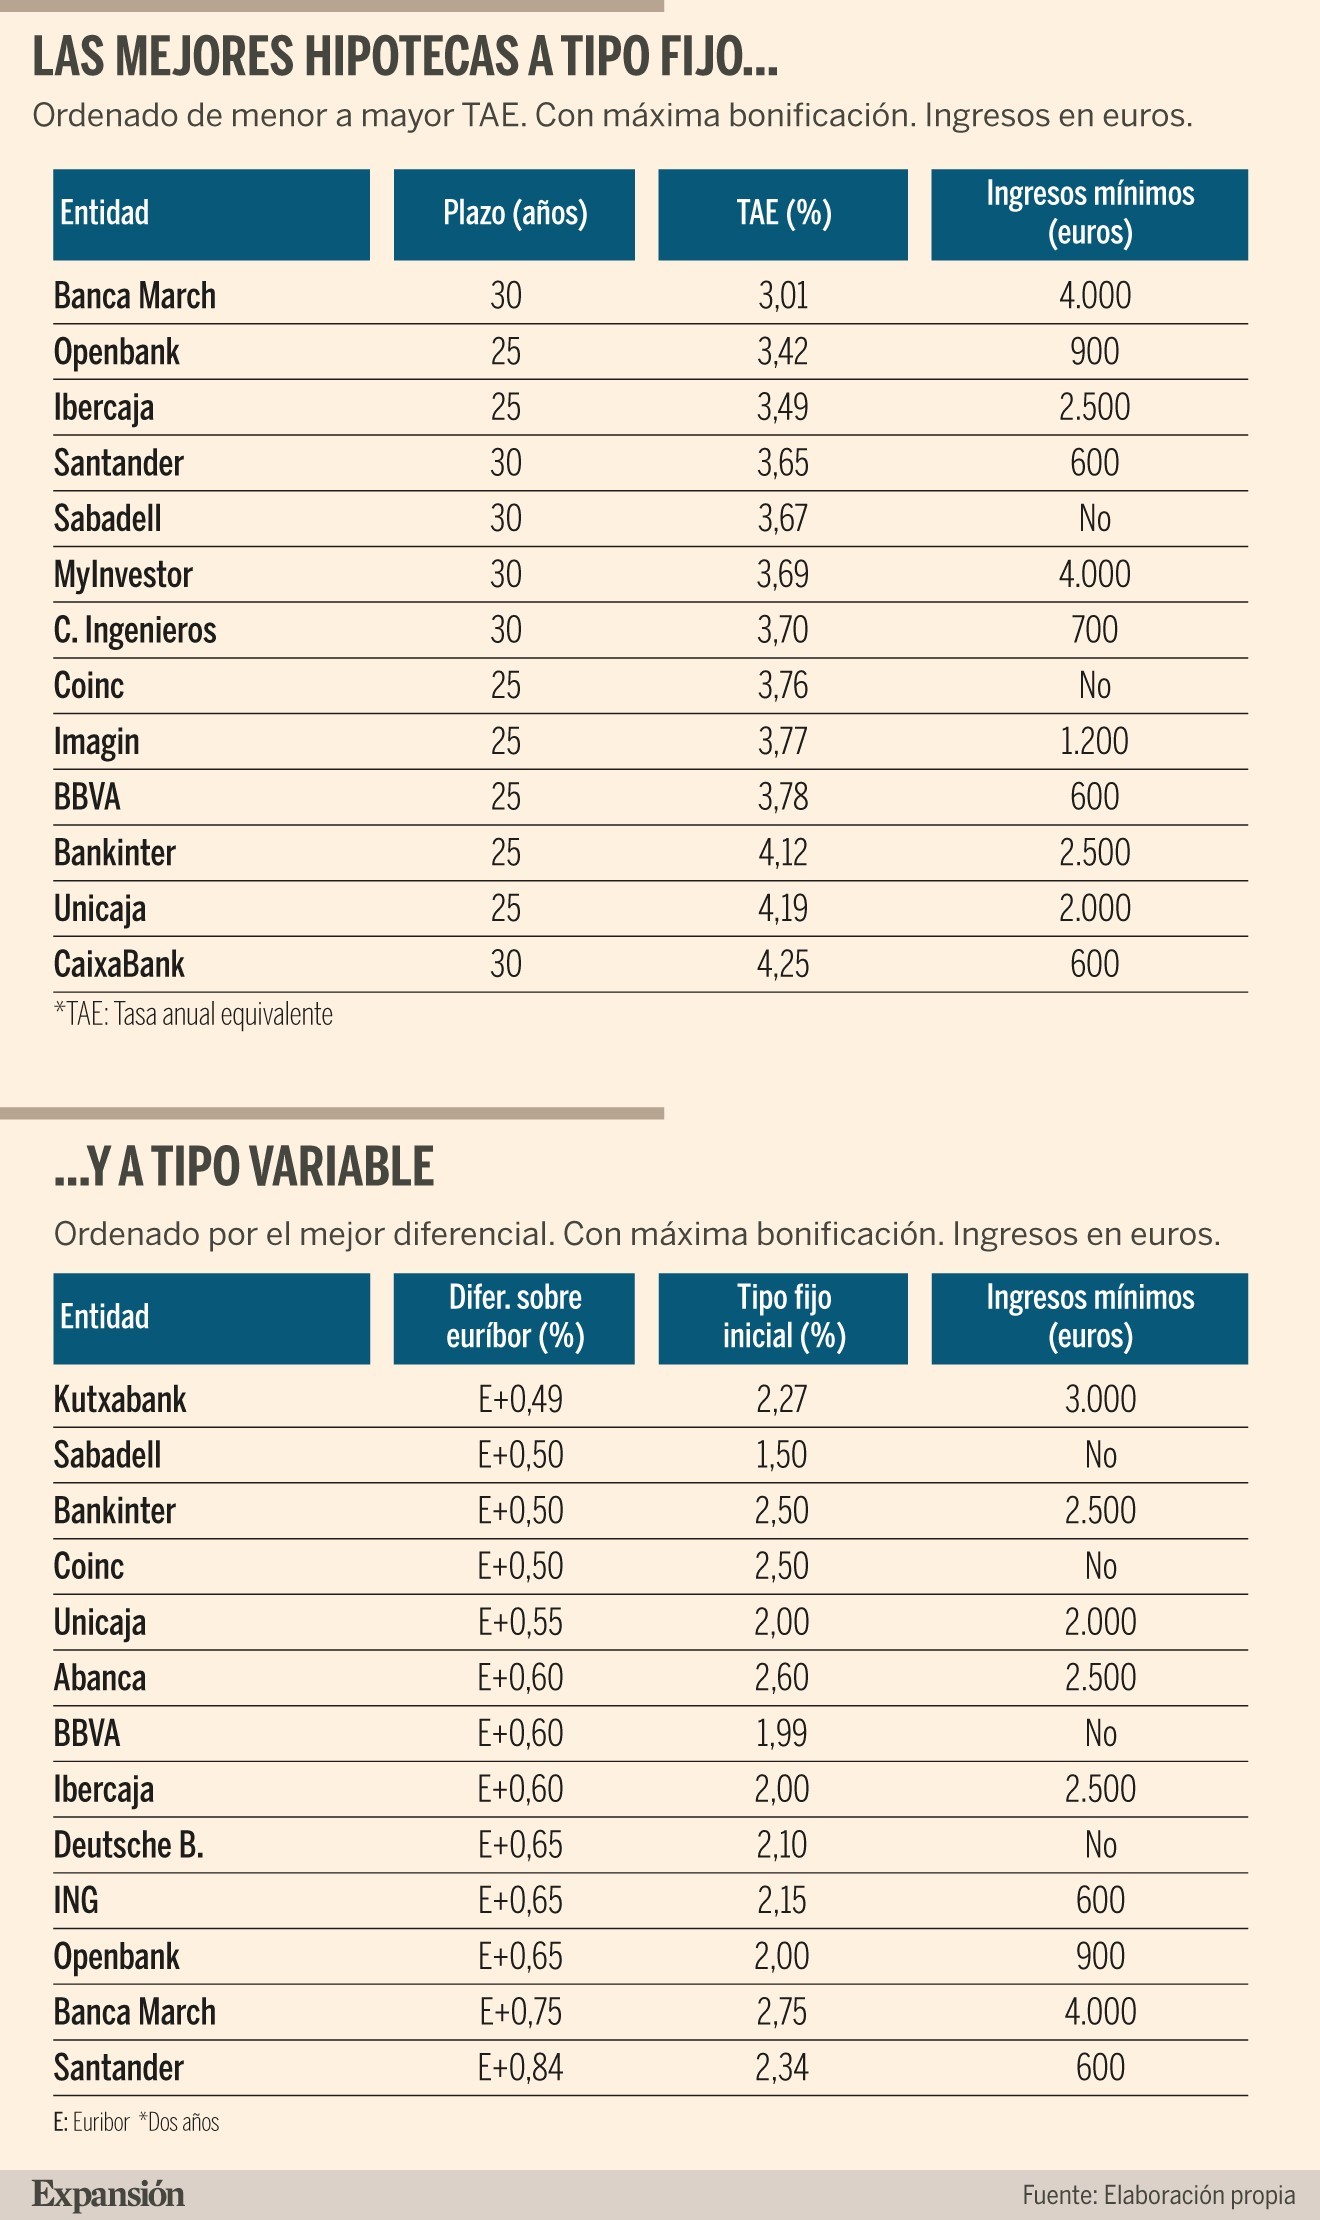
Bankinter ha sido el primero en mover ficha ante la presión que imponen las nuevas reglas del juego monetarias. La entidad ha elevado el coste de sus hipotecas en todas las modalidades. En el segmento estrella, las de tipo fijo, sube el coste desde el 3,81% hasta el 4,12% TAE (tasa anual equivalente, que recoge todos los gastos de la operación) en el plazo de 25 años con máxima bonificación.
En paralelo, su portal de ahorro Coinc ha subido el precio a tipo fijo en el mismo plazo desde 3,45% hasta el 3,76%. Y a tipo variable, ambas firmas llevan el tipo fijo inicial que aplican los tres primeros años desde el 2,3% hasta el 2,5%. Por su parte, Banco Sabadell también ha elevado el coste de su hipoteca fija desde el 3,58% hasta el 3,67%, mientras que, a tipo variable, Kutxabank ha elevado desde el 2,07% hasta el 2,27% el tipo fijo inicial que aplica durante el primer año. La entidad cuenta con el mejor diferencial sobre el euríbor en este segmento: un 0,49%. Es el único que baja del 0,50%.
Con todos estos movimientos, las entidades protegen sus márgenes ante la subida del precio del dinero en la zona euro. El mercado espera nuevas subidas de 25 puntos básicos en la reunión de este mes de octubre del Banco Central Europeo (BCE) o, como muy tarde, en la del próximo mes de diciembre.
El resultado es que cada vez más familias corren el riesgo de quedarse fuera del mercado hipotecario. No tanto porque no pueden hacer frente al coste de unas hipotecas, que por precio están entre las más baratas de Europa a pesar de las últimas subidas, como por la imposibilidad de hacer frente al ahorro previo necesario del 20% del valor de inmueble que la mayoría de hipotecas no cubre. Aunque algunas entidades empiezan a hacer excepciones para evitar el estrangulamiento del mercado cuando se trata de compradores solventes y que aceptan elevados niveles de vinculación.
Importe medio
La cifras son esclarecedoras: en julio, el importe medio de los préstamos registró una gran subida del 10,9% interanual hasta un nuevo récord histórico de 180.785 euros.
Según el informe mensual de Idealista de julio, basado en las operaciones en las que el bróker actúa de intermediario, hasta el 21,6% de los préstamos formalizados registraron una financiación superior al 80% (el 18,1% se situó en la horquilla del 80-90% del precio de compra, mientras que el 3,5% requirió entre el 90% y el 100%), con una subida de más de dos puntos en los últimos 12 meses.
«Seguimos observando un mercado con compradores activos y entidades financieras dispuestas a conceder crédito. La diferencia es que mes a mes observamos cómo el precio de la vivienda está obligando a los compradores a endeudarse más para cerrar la misma operación», destaca Ricardo Gulias, consejero delegado de RN Tu Solución Hipotecaria.
El mercado espera más movimientos al alza, porque el euríbor a un año se ha consolidado por encima del 3,2% y son muchas las entidades financieras que, a estas alturas, no han trasladado a los precios de sus préstamos ni el 50% de la subida de tipos.
La gran pregunta es si el euríbor dará tregua desde los actuales niveles. De hecho, se ha alejado en los últimos días del máximo del año del 3,25% de septiembre, gracias a los últimos mensajes del BCE, que defiende que una subida de tipos de interés moderada es la mejor medicina para combatir la subida de la inflación, a la vista de que el encarecimiento del coste de la vida no se está trasladando a los salarios.
Pero la presión sigue siendo muy elevada. El consenso de los analistas apuesta por una relajación del índice hipotecario a 15 meses vista. La Fundación de Cajas de Ahorro (Funcas) prevé a cierre de año un euríbor en el 2,92%, y que siga bajando hasta el 2,7% el año que viene. Por su parte Bankinter cree que terminará el año en curso en una banda entre el 2,65% y el 2,75%, para descender a un rango de entre el 2,55% y el 2,65% en 2027. CaixaBank es el más optimista y ve el euríbor en el 2,47% al cierre de año y en 2,26% el año que viene.
Mejores ofertas
Con todos estos ingredientes sobre la mesa, ¿cuáles son las mejores ofertas del mercado?
En estos momentos, hasta tres hipotecas a tipo fijo cuentan con precios oficiales inferiores al 3,5% TAE (tasa anual equivalente) con máxima vinculación. Se trata de Banca March, Openbank e Ibercaja, con tipos del 3,01%, el 3,42%, el 3,49%, respectivamente. Niveles que se han encarecido significativamente desde la banda situada entre el 2,91% y el 2,98% de hace un año.
A tipo variable, los diferenciales más bajos sobre el euríbor son el del 0,49% de Kutxabank y los del 0,50% de Sabadell, Bankinter y Coinc.
Hay un elemento clave en las hipotecas de esta modalidad que puede encarecer sensiblemente la operación: el tipo fijo inicial que se aplica durante el primer año y que en algunos casos se amplía a 24 meses. Un mecanismo utilizado por los bancos para protegerse de los vaivenes del euríbor y que no debe ser pasado por alto por quien contrata una hipoteca.
Ahora, estos tipos de salida se sitúan en niveles que van desde el 1,84% hasta el 2,75% en las mejores ofertas del mercado.
Con el euríbor en plena escalada, la contratación de hipotecas a tipo variable se ha reducido hasta niveles testimoniales. No es el caso de las hipotecas mixtas, donde los bancos siguen elevando la oferta en cantidad y en calidad.
Estos préstamos son una alternativa a los fijos para aquellos clientes que confían en que a medio plazo les puede favorecer un escenario de tipos de interés bajos.
Sabadell, Pibank, Ibercaja o ING están entre las entidades más activas en este segmento.