Un documento de trabajo de la institución habla de un «aumento espectacular» tras la introducción de las exigencias de liquidez para el sector financiero.
Cada vez quedan menos dudas de que la regulación que las autoridades mundiales impusieron a los bancos de todo el globo tras la Gran Crisis Financiera es responsable del crecimiento en vertical del crédito privado, que ahora amenaza con desestabilizar el sistema. Y no solo por las exigencias de más capital, sino también por las de liquidez.
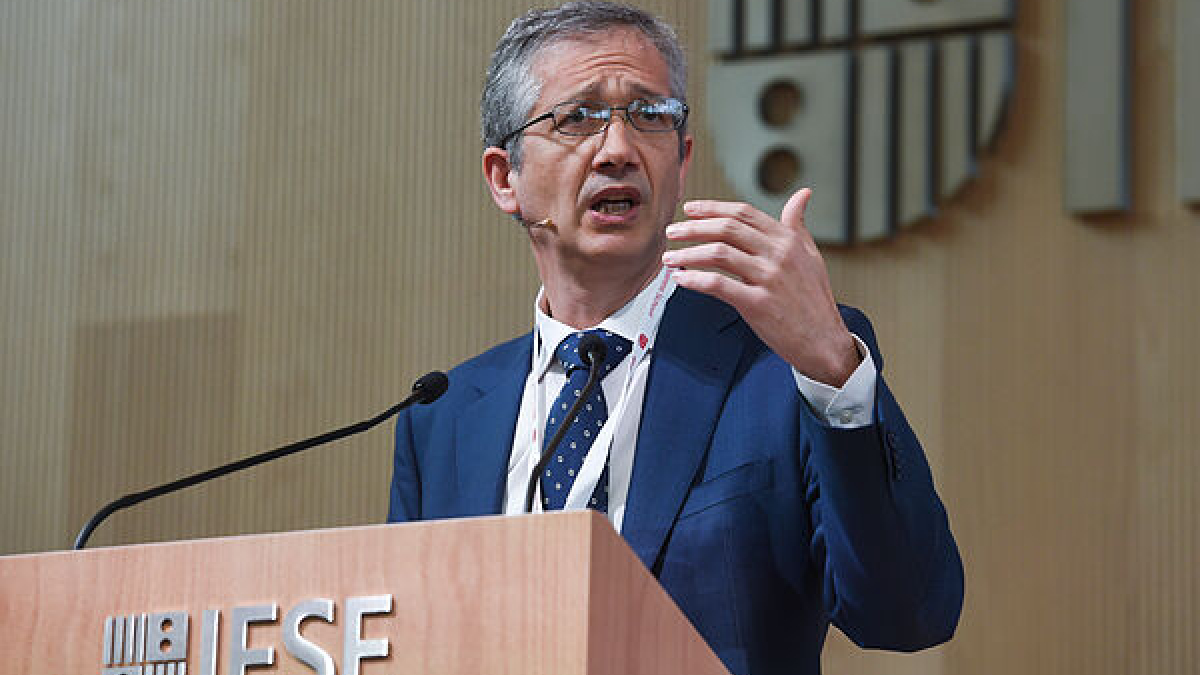
Así lo constata el último documento de trabajo del Banco de Pagos Internacionales (BIS, por sus siglas en inglés), la organización donde se sientan los banqueros centrales más importantes del mundo y que está dirigida por Pablo Hernández de Cos.
Se sabía que los requerimientos de capital mostraban una conexión directa con la expansión que han vivido los prestamistas no bancarios en los últimos años. La novedad es que ahora se ha constatado que la introducción en 2013 de la ratio de liquidez (LCR, por sus siglas en inglés) es igualmente culpable del trasvase del crédito desde el sistema bancario a áreas no reguladas.
Fuerte crecimiento
Los autores son dos trabajadores del BIS, Sebastian Doerr y Gaston Gelos, junto con Vesa Pursiainen, de la Universidad suiza de St. Gallen. “La entrada en vigor de la regulación de la liquidez coincidió con un aumento espectacular del crédito privado, originado directamente por entidades no bancarias y mantenido en los balances de fondos de crédito privados y sociedades de desarrollo de negocios (BDC)”, aseguran.
Es la conclusión principal del estudio, que utilizó Estados Unidos como campo de pruebas. Los investigadores analizaron condado por condado las áreas donde los bancos tenían que hacer un mayor esfuerzo para cumplir las nuevas exigencias de liquidez.
“El crédito privado aumenta de forma significativamente mayor en los condados de EEUU con una mayor presencia de bancos sujetos al LCR o de bancos sujetos al LCR con mayores déficits de liquidez iniciales. La magnitud económica del efecto estimado es considerable”, asegura el estudio.
El efecto es de tal calibre que los autores no dudan en compararlo con el generado por los mayores requerimientos de capital que también se introdujeron tras la crisis. El informe estudia ambas variables y la liquidez adquiere una relevancia muy similar a la solvencia.
La ratio de liquidez fuerza a los bancos a tener activos líquidos de alta calidad capaces de contrarrestar una crisis de salida de depósitos extrema que dure 30 días. Ante la necesidad de hacer acopio de esos instrumentos, los bancos más afectados dejaron de prestar y abrieron un hueco gigante por el que se colaron en el sistema los prestamistas alternativos no regulados.
Más de un billón de dólares
“El crédito privado ha experimentado un crecimiento espectacular en muchas jurisdicciones. En Estados Unidos, el volumen total de préstamos vivos ha aumentado de unos 90.000 millones de dólares [80.388 millones de euros] en 2010 a más de un billón de dólares en la actualidad”, constata el estudio, que entiende por crédito privado los préstamos no bancarios concedidos por vehículos de inversión especializados (fondos) a pequeñas y medianas empresas no financieras.
No se trata de que los bancos dejaran de lado el préstamo más arriesgado, algo que los reguladores verían con buenos ojos. Lo que se frenó fue el crédito ordinario a compañías sanas. Los autores lo han comprobado.
Los conocidos como leveraged loans son concedidos en muchos casos por los bancos, que inmediatamente los distribuyen y los sacan de su balance. Por eso, los investigadores pensaron que la introducción de la ratio de liquidez no debería afectar a su producción. El estudio demuestra que los volúmenes antes y después no variaron, lo que apunta directamente a la nueva medida como reductora del préstamo más tradicional y ortodoxo y como alentadora del boom del crédito privado.
Ese es ahora el nuevo foco de preocupación. La expansión de los prestamistas no bancarios está detrás de las quiebras de Tricolor, First Brands y MFS y de los problemas de los fondos especializados de Blackstone, BlackRock, Morgan Stanley y JPMorgan, entre otros, para devolver el dinero a sus clientes. Varios organismos internacionales han alertado de los riesgos de traspasar el crédito desde un sector regulado, la banca, a otro que no lo está.
También se teme el impacto directo en los bancos por sus conexiones con los prestamistas privados. Las quiebras han salpicado a algunas entidades (Santander, entre ellas) y las autoridades han comenzado a estudiar las repercusiones que podría tener en el sistema una ola de impagos que afecte a los fondos de crédito privado, muchos de ellos financiados a su vez por la banca.