
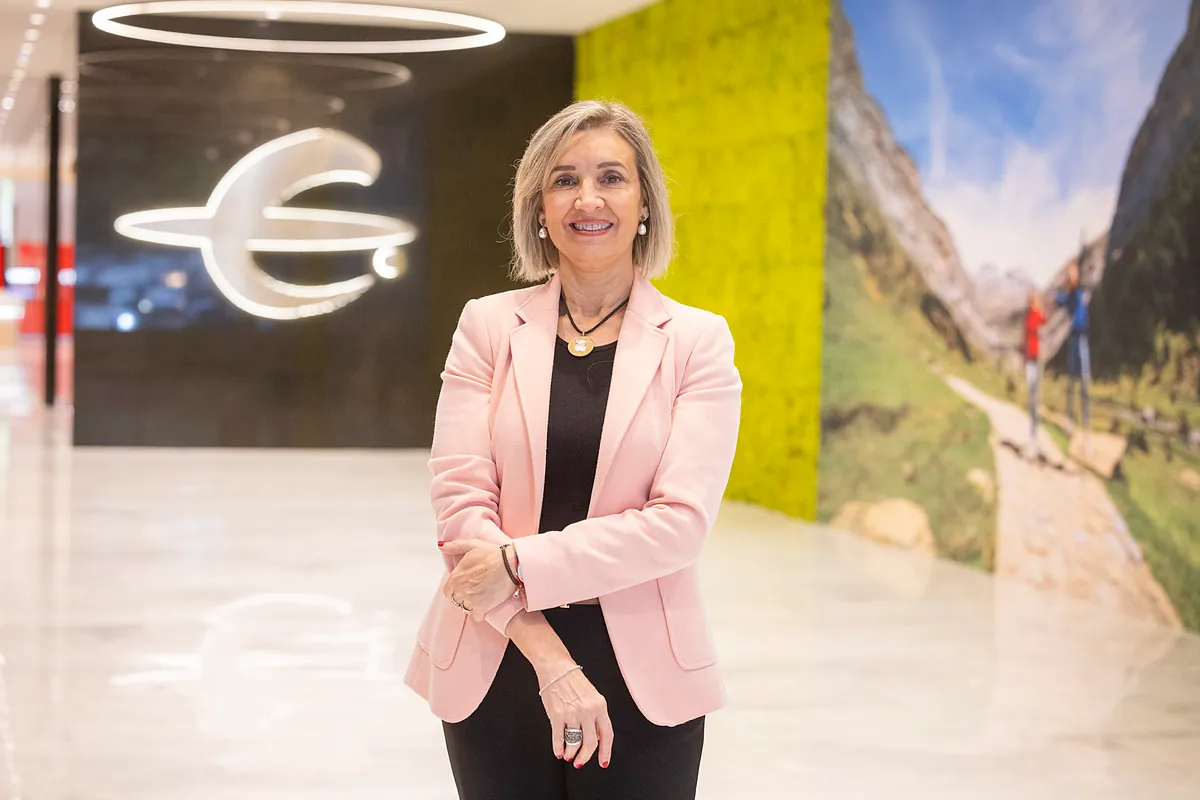
Teresa Fernández, directora de Banca de Empresas de Ibercaja, señala que sumado el crédito promotor, su peso alcanzaría el 32%. Hace cinco años era un 20%.
Ibercaja ha incrementado su cuota de mercado en banca de empresas a un ritmo de casi 10 puntos básicos anuales durante el último lustro. El pasado ejercicio el volumen total de actividad de este segmento alcanzó los 13.000 millones de euros, lo que supone ya un tercio del balance de la entidad y espera mejorar este año.
En esta evolución, destaca el aumento progresivo del crédito a empresas no inmobiliarias, que representa ya el 26% del saldo total del banco y que, sumado al promotor, alcanzaría el 32% del balance, frente al 20% que suponía hace cinco años, recuerda Teresa Fernández, directora de Banca de Empresas de la entidad, a EXPANSIÓN.
«Hemos crecido mucho y ganado cuota de mercado, al avanzar cerca de los 50 puntos básicos en los últimos cinco años», señala la directiva. «Tenemos recorrido para incrementar el crédito no promotor a empresas por encima del 30%», recalca.
Para alcanzar estas metas, la estrategia de la entidad se centra en dos líneas de trabajo: «Por un lado, avanzar más con nuestros clientes y posicionarnos para ser su entidad de referencia, y, por otro, abrirnos a la captación de nuevas empresas».
Para ello, Fernández recalca que Ibercaja cuenta con un equipo de más de 500 profesionales especializados en atender a compañías y negocios, que operan desde 25 centros que dan servicio a las más de 75.000 empresas clientes y gestionan un volumen de actividad superior a 13.000 millones de euros.
«Nuestro rasgo diferencial es que damos mucha importancia al conocimiento mutuo; que varias personas de nuestro equipo se relacionen con los trabajadores de las compañías, lo que permite, si no está el interlocutor principal, poder solucionar rápido los problemas. También se nos valora que cambiamos poco de gerentes. Evitamos la rotación para conocer mejor sus necesidades», explica.
Metas
Esta operativa le ha permitido al área de Banca de Empresas fijarse para finales de 2026, cuando concluya el actual Plan Estratégico, la meta de superar la cota de los 90.000 clientes e incrementar su volumen de negocio de crédito a compañías por encima de los 15.000 millones.
Su principal nicho geográfico de mercado es Aragón, donde cuenta con una cuota de mercado de empresas en torno al 40%. «Pero realmente donde tenemos más negocio es en Madrid, seguido por el arco mediterráneo», asegura. A nivel sectorial, Fernández destaca que su cuota natural está en torno al 2%, donde asegura estar «por encima de la media».
En cuanto a la opa de BBVA sobre Sabadell, Fernández cree que ha impulsado la competitividad en el mercado. «Ambos querían crecer y demostrar que tenían una gran capacidad, lo que ha desvirtuado los precios. Creemos que ya estamos lo suficientemente concentrados. Si se llegan a fusionar, el problema es que el 70% de la financiación iba a estar en tres manos. Estamos contentos de que la diversidad bancaria siga existiendo», recalca.
Situación de las pymes
En lo referente al tejido empresarial español, la directiva señala las incertidumbres que encara. «Hay conflictos geopolíticos, tensiones comerciales y presiones regulatorias que tienen que abordar todas las compañías. El problema es que las pymes tienen menos estructura especializada para poder afrontar todas estas dificultades porque, lamentablemente, en España son muy pequeñitas», sostiene.
Por ello, observa que hay una tendencia a la concentración empresarial. «Hemos mejorado mucho en los balances, porque antiguamente teníamos empresas muy poco capitalizadas y a día de hoy contamos con mucha más solvencia y menos endeudamiento. Están mejor estructuradas, lo que les permite un mejor acceso a la financiación. Además, han dado un paso adelante en internacionalización, por lo que son más flexibles y tienen mejor capacidad de respuesta», asegura.
En el contexto económico, Fernández recuerda que España está en un momento de equilibrio (con PIB, tipos de interés e inflación en el entorno del 2%), pero la inversión empresarial sigue por debajo de los niveles prepandemia. «Estamos en un momento bueno, comparativamente con otros países europeos, pero aunque crecemos en términos macro, tenemos un problema de competitividad que tenemos que abordar. Hay una cierta perspectiva de bajada de márgenes empresariales», concluye.