
BBVA debería subir el precio de la oferta en al menos 1.200 millones de euros para neutralizar la prima negativa, que ahora se sitúa en el 7,3%.
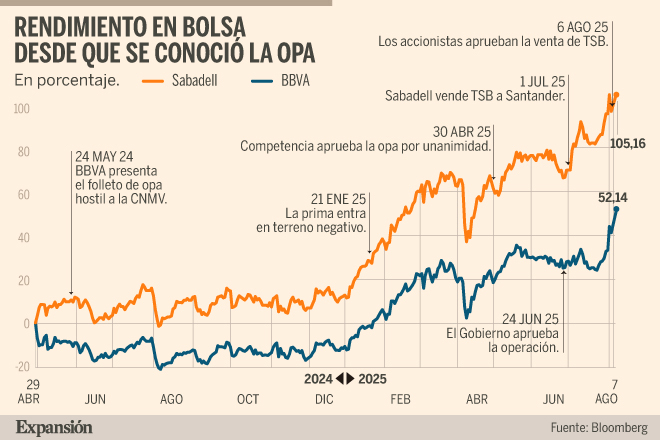
Tras la exhibición de fuerza de Banco Sabadell en la doble junta extraordinaria de accionistas del miércoles en la que se aprobó con mayoría abrumadora la venta de la filial británica TSB y el dividendo de 2.500 millones de euros, la percepción del mercado es que se está reduciendo la posibilidad de que BBVA mejore su oferta de forma sustancial.
Aunque los expertos están de acuerdo en que el sí masivo de los grandes accionistas y de los minoritarios a las propuestas del banco presidido por Josep Oliu estaba muy descontado, creen que es una prueba más de que los accionistas de Sabadell van a exigir a BBVA una importante mejora del precio de la opa, que los analistas estiman hasta 2.000 millones de euros.
Gustavo Martínez, analista financiero de la Universidad Francisco Marroquín, cree que «en la decisión final de BBVA va a primar la disciplina financiera. La entidad ha perdido incentivos para elevar la oferta, e incluso se podía plantear su retirada».
En Bolsa, los números siguen muy lejos de generar atractivo para los accionistas de Sabadell. En estos momentos, un accionista del banco opado que venda sus títulos a precio de mercado se embolsaría un 7,3% más que aceptando la oferta de BBVA.
A los actuales precios de mercado de BBVA y Sabadell, sólo para neutralizar esta prima negativa el primero debería poner sobre la mesa otros 1.200 millones de euros. Y sumando los en torno a 800 que completarían el importe mínimo de 2.000 millones de mejora que muchas firmas de inversión prevén, la prima se daría la vuelta hasta situarse en territorio positivo del 4%.
«Hay que esperar a que comience el período de aceptación (en septiembre) y ver cómo está entonces la prima. BBVA tendría que, como mínimo, dejar la prima en terreno neutral. Pero no creo que se deba esperar una gran mejora«, señala Nuria Álvarez, de Renta 4. La analista recuerda que BBVA ya señaló en la presentación de resultados del primer semestre que «si la opa por Sabadell no sale adelante, no pasa nada».
Desde las cuentas, la acción de BBVA ha marcado muchas diferencias con el resto de los bancos españoles, en un movimiento que los analistas atribuyen a dos factores. Por un lado, al anuncio de que distribuirá 36.000 millones de euros en cuatro años en dividendos y recompras. Y por otro, a la posibilidad creciente de que el banco no ponga toda la carne en el asador para sacar adelante la operación. En las seis últimas sesiones, BBVA gana un 14,2%, con Sabadell en segundo lugar, con un avance del 5,7%. Una horquilla que reduce mucho la prima negativa, pero que no es suficiente (la semana pasada tocó mínimos en -14,5%). «BBVA necesita incrementar su oferta en al menos 2.000 millones de euros», asegura GVC Gaesco, que explica que «teniendo en cuenta que las potenciales sinergias se retrasarán en el tiempo tras las condiciones impuestas por el Gobierno (ha vetado la fusión al menos tres años), cualquier incremento del precio penalizará la rentabilidad financiera de los accionistas de BBVA a corto plazo».
La venta de la unidad británica de Sabadell no ha hecho más que elevar la presión para que BBVA mejore el atractivo de su oferta actual. La mayor parte de los agentes de mercado insisten en que el banco comprador debe mejorar la propuesta con un componente en efectivo si realmente quiere hacerse con la totalidad de Sabadell (la opa está condicionada a la aceptación del 49,3% del capital social del banco vallesano).
CaixaBank, Bankinter, Citi, Alantra, Jefferies, GVC Gaesco, Deutsche Bank o Bank of America son algunas grandes firmas de inversión que sostienen que las opciones de que la opa siga adelante pasan por que BBVA agregue una parte en cash. Alantra, Barclays o Deutsche Bank cifran la potencial mejora en al menos 2.000 millones para terminar de convencer a los accionistas de Sabadell más escépticos.
El banco pilotado por Carlos Torres tiene músculo financiero para elevar la oferta en la medida en que lo pide el mercado. Al cierre del primer semestre, la entidad contaba con un colchón de capital de 4.400 millones listo para ser utilizado si finalmente opta por potenciar la oferta, como informó EXPANSIÓN el pasado 4 de agosto. Incluso contando con el impacto de 62 puntos básicos sobre el ratio de capital que BBVA estimaba en caso de no integración, el exceso de capital actual sería de unos 2.800 millones. Pero los gestores de BBVA deben ser muy precisos a la hora de establecer la potencial mejora de la oferta para evitar mermar su valor en Bolsa. Fuentes del mercado señalan que elevar la propuesta más de lo necesario puede interpretarse como «falta de racionalidad». Además, agregar una cantidad desmesurada podría mermar las métricas financieras por encima de lo previsto.