La firma de préstamos para compra de vivienda crece un 2,3%, hasta los 33.841, la mejor cifra del octavo mes del año desde 2022. El importe medio firma otro récord.
La firma de hipotecas hizo una nueva exhibición de fuerza en agosto. El mejor octavo mes del año desde 2022 se saldó con 33.841 préstamos registrados, un 2,3% más que en el mismo périodo del año pasado, según los últimos datos oficiales del Instituto Nacional de Estadística (INE) publicados ayer.
En el acumulado de los ocho primeros meses del año, el volumen de firmas crece un 5,1% respecto al mismo período del año pasado.
Las cifras de agosto demuestran que la actividad no se resiente a pesar de los continuos avances tanto del precio como del importe medio de los préstamos.
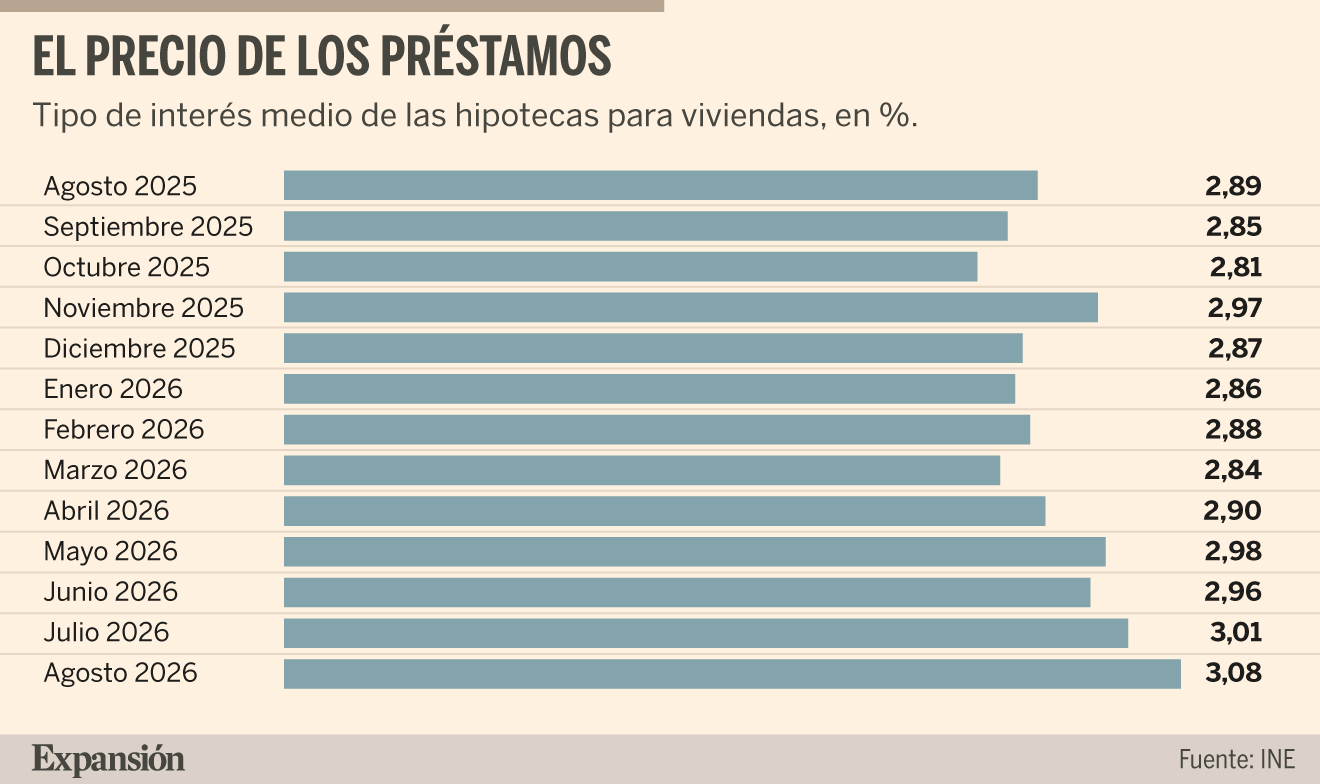
El tipo de interés medio avanzó hasta el 3,08%, por encima del 3,01% de julio, y escala hasta los niveles más altos desde enero de 2025. El aumento se centra en el segmento estrella de las hipotecas a tipo fijo, donde el coste medio avanzó en agosto hasta el 3,16%. Esta modalidad en la que siempre se paga la misma cantidad porque no depende de la evolución del euríbor, representó el 64,1% de las firmas, el nivel más alto desde febrero.
Importe medio
En paralelo, y en línea con lo que viene ocurriendo en los últimos meses, sigue creciendo el importe medio de las hipotecas. En agosto alcanzó niveles sin precedentes de 181.285 euros, lo que supone un alza interanual del 7,7%. En lo que va de año, la subida es del 9,6%.
De momento, el mercado se sobrepone también a la evolución de las compraventas. Aunque en agosto subieron un 3,4% interanual, el volumen de transmisiones cae un todavía suave 2,3% respecto a los ocho primeros meses del año pasado. Los descensos se extienden tanto a las viviendas nuevas como a las usadas.
«El mercado resiste, aunque con préstamos más grandes y más caros», asegura Idealista. Una realidad que se traduce en que el capital prestado por la banca creció un 10,2% en agosto hasta los 6.134 millones de euros.
En la misma línea, iAhorro explica que «el balance de lo que va de año sigue siendo positivo. Hasta agosto se han firmado 336.897 hipotecas, frente a las 320.659 del mismo periodo de 2025. La cifra supera la del año pasado por estas fechas, pese a que 2025 terminó siendo un año récord para el mercado hipotecario. Quedan, no obstante, cuatro meses por analizar y la comparación no será sencilla: los últimos meses de 2025 fueron especialmente buenos, mientras que por ahora no se prevé que el mercado mantenga ese mismo ritmo este año. Los próximos datos permitirán comprobar si el avance acumulado se sostiene y cómo responden las firmas a la evolución de los tipos y del euríbor».
Desde el bróker hipotecario Trioteca advierten de una ralentización de la actividad desde unos niveles en cualquier caso muy elevados: «Los datos que estamos viendo apuntan a una reducción en el ritmo de concesión durante los próximos meses, provocada principalmente por la subida de los tipos y por el agotamiento de la oferta disponible. Nuestra previsión es que 2026 termine ligeramente por encima del medio millón de hipotecas, en niveles muy similares a los del año pasado».
En este sentido, habrá que verificar en los próximos datos oficiales la incidencia de las nuevas subidas de precios de los préstamos que se ha registrado a lo largo del mes de octubre, en el que las entidades han empezado a a tensar las condiciones.
Movimientos
Bankinter ha sido el primero en mover ficha. La entidad ha elevado el coste de sus hipotecas en todas las modalidades. A tipo fijo, ha subido el coste desde el 3,81% hasta el 4,12% TAE (tasa anual equivalente, que recoge todos los gastos de la operación) en el plazo de 25 años con máxima bonificación. En paralelo, su portal de ahorro Coinc lo ha elevado en el mismo plazo desde 3,45% hasta el 3,76%.
Por su parte, Sabadell también ha elevado el coste de su hipoteca fija desde el 3,58% hasta el 3,67%.
El saldo vivo suma 20 alzas consecutivas
El saldo vivo hipotecario firmó en agosto su vigésima subida mensual consecutiva. La estadística que indica el volumen de préstamos para compra de vivienda que genera intereses para la banca alcanzó los 528.730 millones de euros, según el Banco de España. Hay que remontarse hasta el mes de abril de 2017 para encontrar una cifra más alta que la actual.
Los números demuestran la buena salud del negocio hipotecario de la banca. En los ocho primeros meses del año en curso, el saldo vivo hipotecario ha engordado en 13.395 millones de euros. La mejora alcanza los 35.906 millones si se toma como referencia el saldo vivo de 492.824 millones de euros de febrero de 2024, que es el nivel más bajo de la década.
No obstante, en agosto se apreció un frenazo en el ritmo de crecimiento, que fue de apenas 449 millones de euros, muy lejos de la media de casi 1.850 millones de euros de los siete meses anteriores. Al tratarse de un mes que suele ser atípico en el mercado hipotecario, habrá que analizar en las futuras cifras de saldo vivo hasta qué punto el dato de agosto puede suponer un punto de inflexión.
Como referencia, las estadísticas del Banco de España enseñan que en agosto bajó el saldo vivo tanto del crédito al consumo como de las sociedades no financieras. En el primer caso, descendió hasta los 185.516 millones, 184 menos que un mes antes.