Las entidades del Ibex 35 han intensificado sus inversiones en deuda soberana gala ante la mayor rentabilidad, pero su exposición al riesgo es limitada.
Francia se ha convertido en uno de los grandes quebraderos de cabeza de Europa por el riesgo que refleja su mercado de deuda: un elevado endeudamiento público y un déficit fiscal excesivo.
La preocupación se ha agravado en los últimos días por la falta de respuestas del Gobierno ante la tensión y los disturbios que dominan las calles en diversas ciudades, incluida París. Un cóctel complejo que cala en los mercados financieros franceses, y que los inversores temen que contagie a otros países de la eurozona.
El rally del rendimiento del bono francés a diez años trae a la memoria la crisis financiera de hace casi dos décadas. Ayer, escaló al 4,93%, su nivel más elevado de los últimos 24 años y coloca la prima de riesgo en los 160 puntos.
Las ventas masivas de deuda francesa en las últimas semanas han desplomado los precios y elevado la rentabilidad, que se comporta de forma inversa al precio. El resultado es un encarecimiento de los costes de financiación.
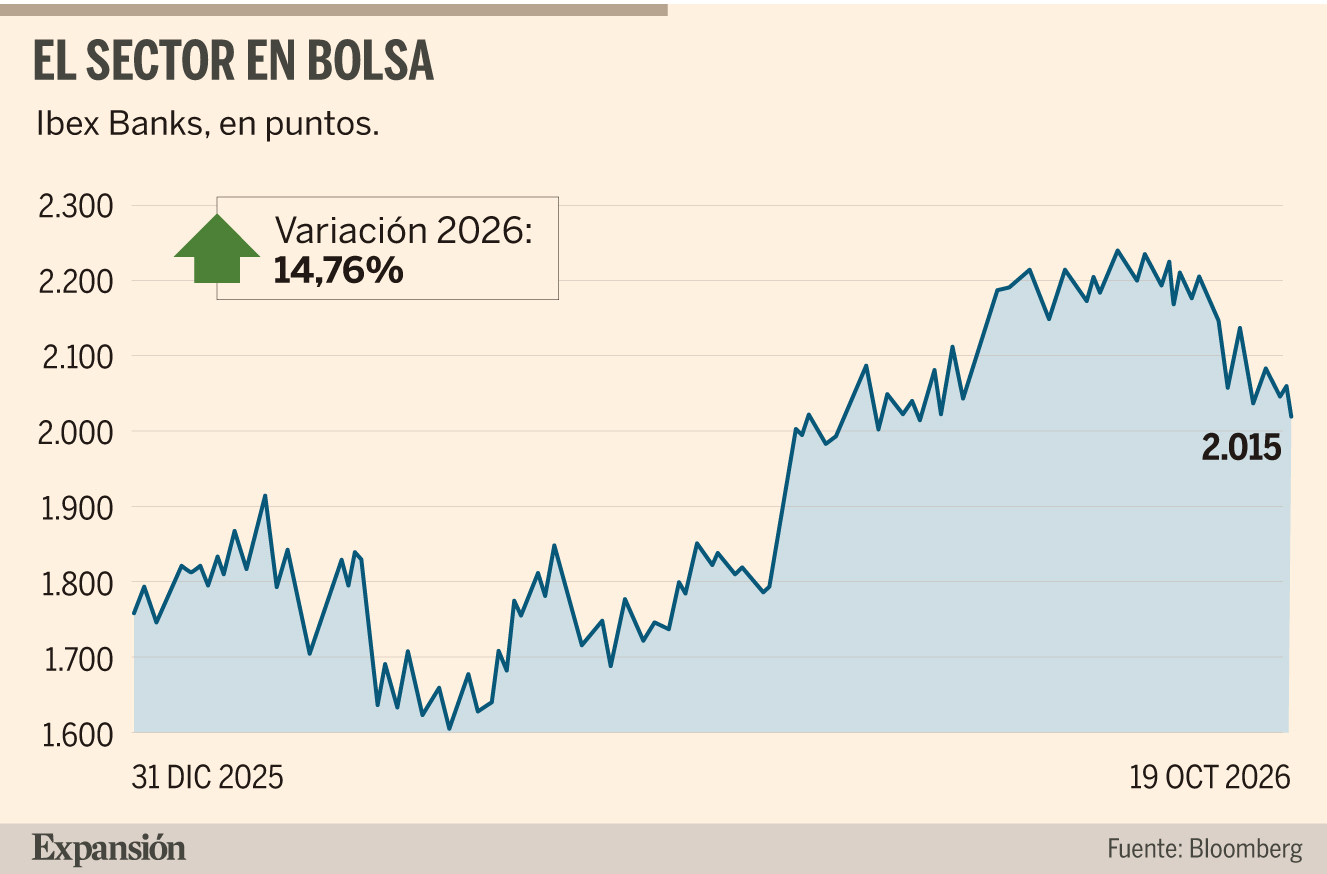
El riesgo de que la crisis fiscal de un país contagie a la banca por su cartera de deuda soberana cotiza en Bolsa y pasa factura a las cotizaciones.
España está alejada de los focos. Pero el mercado vigila las tenencias de deuda soberana francesa de los bancos españoles.
Posiciones
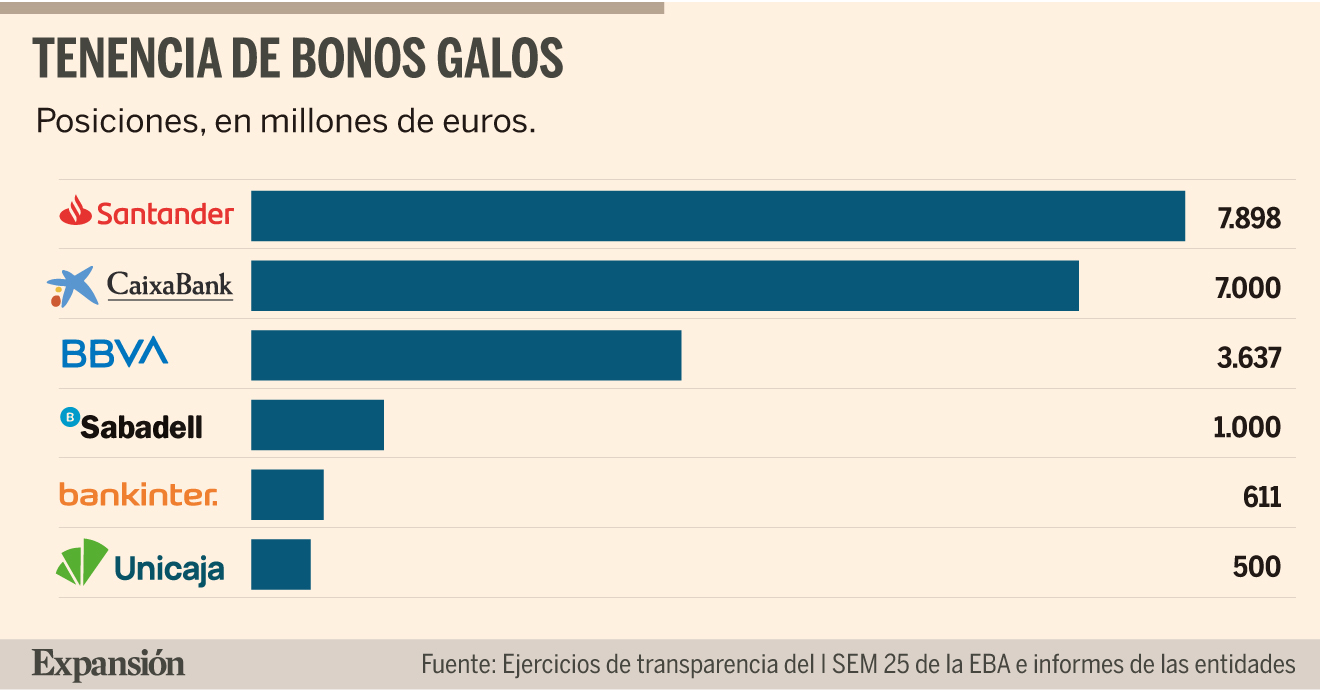
Los seis bancos que figuran en el Ibex 35 tienen en conjunto más de 20.000 millones de euros en deuda soberana gala, según consta en los informes de la Autoridad Bancaria Europea (EBA, por sus siglas en inglés) correspondientes a los ejercicios de transparencia del primer semestre de 2025, los más recientes.
De media, la deuda soberana gala representa alrededor del 7% de las carteras de deuda soberana europeas de los bancos españoles.
Fuentes financieras señalan que las posiciones han variado relativamente poco en los casos de la banca mediana, y que incluso ha podido crecer en Santander, BBVA y CaixaBank.
Santander tiene cerca de 7.900 millones de euros en deuda soberana francesa. Le sigue CaixaBank, que acumula en torno a 7.000 millones, y BBVA, que tiene algo más de 3.600 millones. La cartera de Sabadell, Bankinter y Unicaja es menor: 2.200 millones de euros en conjunto (ver infografía).
En los últimos años, el sector financiero español ha elevado sustancialmente las inversiones en bonos franceses por los rendimientos que ofrecen sus títulos.
En los ciclos de menor presión monetaria como el vivido hasta hace unos meses, las carteras de deuda pesan más sobre el margen de interés, protegiéndolo de la caída de las tasas oficiales.
Sin embargo, la deuda francesa tiene una presencia minoritaria en las carteras, donde predominan los bonos públicos españoles seguidos de los italianos.
¿Hay riesgo?
El riesgo, por tanto, es limitado, según varios analistas consultados por EXPANSIÓN. Además, «la mayor parte de estas carteras se encuentra protegida bajo la categoría de coste amortizado, lo que aísla a la cuenta de resultados de los vaivenes diarios del bono», indica Antonio Castelo, analista de iBroker.
Este tratamiento contable no elimina el riesgo económico por completo. Si las tensiones se prolongan y las entidades necesitasen liquidez, podrían verse obligadas a vender bonos antes de su vencimiento e incurrir en pérdidas.
El riesgo dependerá, entre otros factores, de la composición de las carteras y de las necesidades de financiación de cada banco.
Más allá del riesgo sobre los resultados de las entidades, para Javier Cabrera, analista de XTB, el riesgo real está en los casos en que «la cartera de deuda cae por una subida de los tipos de interés». Llegado el caso, «el riesgo de liquidez aumenta porque si la clientela acelera las retiradas de depósitos, la banca corre el riesgo de no tener suficiente liquidez y puede verse obligada a vender con pérdidas parte de su cartera de deuda».
Según Cabrera, el potencial problema no está en las cuentas de los bancos, «sino en el riesgo (todavía bajo) de que los ciudadanos europeos pierdan la confianza en el euro y comiencen a retirar su dinero de las entidades y llevárselo a otras divisas».
A futuro
Los expertos no esperan que los bancos vayan a destinar más capital a deuda soberana a pesar de las rentabilidades crecientes y se decantan por una estabilización de las carteras. «Los bancos tienen que buscar un equilibrio entre el peso de las carteras de deuda sobre el total de balance y el crédito», explica Nuria Álvarez, analista de Renta 4.
La banca encara el nuevo escenario económico con la mirada puesta en el negocio crediticio. Se esperan más subidas de tipos, lo que podría favorecer el incremento de los márgenes si la demanda de crédito continúa, el coste de los depósitos no se dispara y la morosidad no crece.
«Hay que tener en cuenta que todo recurso que la banca use para comprar bonos son recursos que no se trasladan a la concesión de crédito«, apunta Álvarez.