Los bancos repartieron 81.000 millones y las previsiones son que seguirán al alza, pero a menor ritmo, según un informe de Morninstar DBRS.
La banca europea mantiene una posición de solvencia sólida pese al récord de dividendos repartido con cargo a 2025 (81.000 millones), las recompras de acciones, el crecimiento del crédito y el aumento de las operaciones corporativas.
Un informe de Morningstar DBRS señala que las principales entidades del continente afrontan esta etapa con recursos suficientes para absorber posibles perturbaciones económicas y geopolíticas, aunque el margen disponible para responder a nuevos riesgos se está reduciendo progresivamente.
El estudio constata que el sector conservó su fortaleza durante el primer semestre de 2026, respaldado por una rentabilidad resistente, una gestión activa del capital y un deterioro contenido de la calidad de los activos.
La ratio media de capital ordinario de nivel 1 (CET1), el indicador que mide los recursos propios de máxima calidad en relación con los activos ponderados por riesgo, se mantuvo por encima del 15%. Además, las entidades conservaron un colchón medio de unos 450 puntos básicos sobre los requisitos regulatorios mínimos, una protección que les permite afrontar pérdidas inesperadas sin tener que recurrir inmediatamente a medidas extraordinarias para reforzar sus balances, según Morningstar DBRS.
Trayectoria
Sin embargo, esta firma advierte de que los pagos a los accionistas, las adquisiciones y el aumento de algunos requerimientos regulatorios están reduciendo gradualmente ese margen de seguridad.
Los bancos europeos distribuyeron aproximadamente 81.000 millones de euros en dividendos en efectivo con cargo a los resultados de 2025, una cifra récord, mientras continuaron ejecutando programas de recompra de acciones. La magnitud de estas retribuciones refleja la capacidad del sector para generar beneficios y capital de forma recurrente tras varios ejercicios de mejora de sus balances. La diversificación de los ingresos, el control de los costes y la evolución contenida de la morosidad han contribuido a sostener la rentabilidad y a financiar el retorno de capital a los inversores sin comprometer, por ahora, los niveles de solvencia.
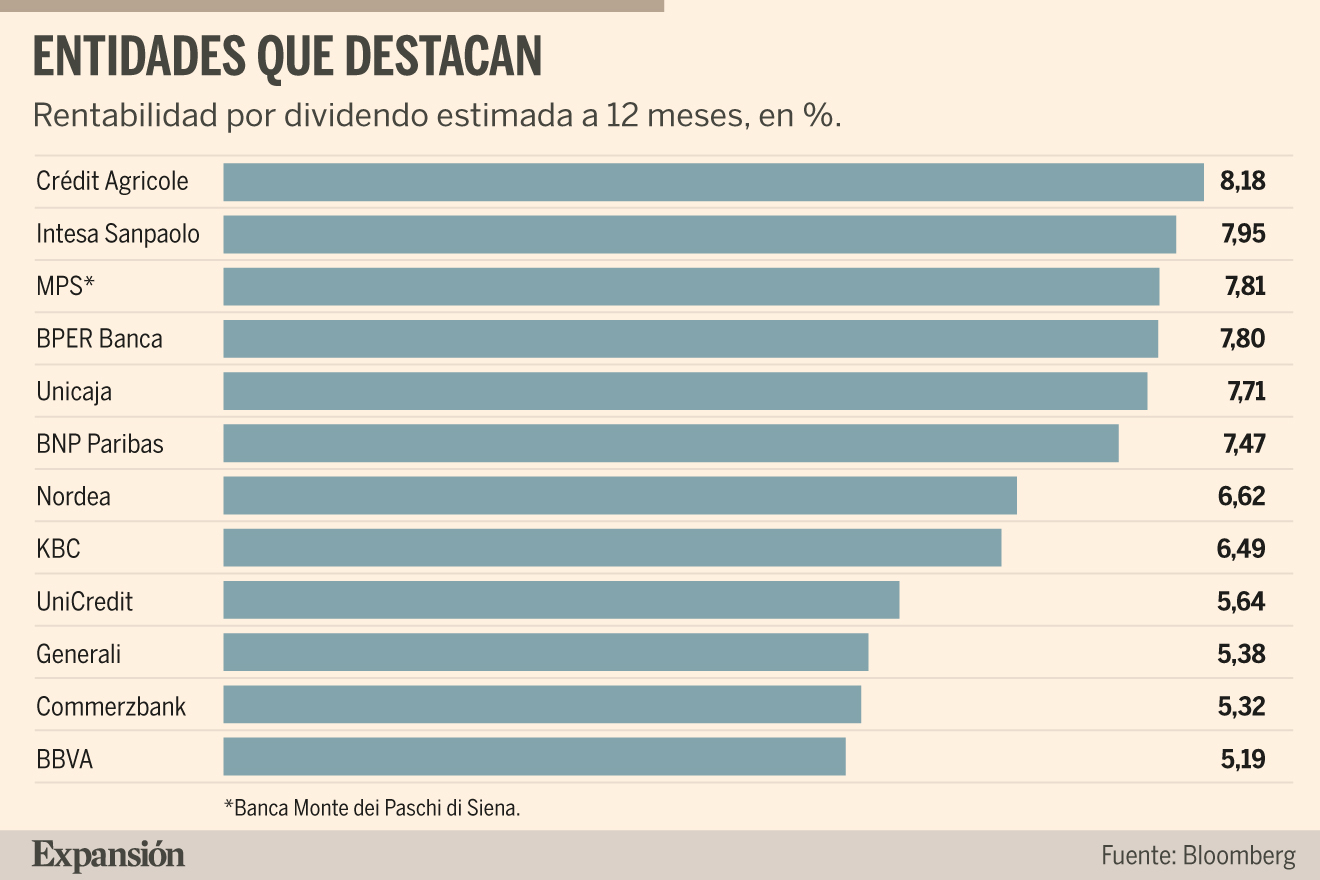
De cara a los próximos doce meses entre los bancos con mayor rentabilidad por dividendo prevista por los analistas están Banco Sabadell, Banca Monte dei Paschi, Intesa Sanpaolo y BPER Banca, que superan el 7%.
También superan el 5% grandes bancos como BNP Paribas, Crédit Agricole y UniCredit y españoles como Unicaja y BBVA (ver gráfico).
Morningstar DBRS prevé que la remuneración al accionista siga siendo elevada, pero prevé crezca a un ritmo más lento a medida que se modere la rentabilidad y las entidades se acerquen a sus objetivos internos de capital. Aunque los bancos pueden mantener unas retribuciones generosas eso no implica que los dividendos y las recompras vayan a crecer al mismo ritmo que en los últimos años. Su evolución dependerá de la capacidad de generar beneficios, de las necesidades de financiación del negocio y de las oportunidades de inversión.
Las operaciones de fusión y adquisición pueden consumir recursos propios, mientras que las recompras reducen el capital reservado para absorber posibles pérdidas. Las entidades deberán equilibrar, por tanto, tres objetivos: remunerar a sus accionistas, financiar el crecimiento de la actividad y conservar un margen suficiente para afrontar un eventual deterioro económico, según Morningstar DBRS.
La firma apunta que la capacidad de mantener las retribuciones dependerá, en buena medida, de la evolución de los beneficios. Una rentabilidad resistente permite generar capital de manera orgánica, financiar el crecimiento del balance y remunerar a los accionistas.