
El sector ha ajustado con fuerza los precios al nuevo escenario monetario en Europa. Los próximos movimientos dependerán de la evolución del euribor.
El mes de noviembre ha traído cambios significativos en la oferta hipotecaria de las grandes entidades financieras españolas. Bankinter, Unicaja, Banco Santander, BBVA y Banca March han elevado el precio oficial de los préstamos a tipo fijo que se encontraban entre los más competitivos del mercado español.
El resultado es que, en estos momentos, sólo el banco digital de Santander, Openbank, ofrece tipos por debajo del 3% a tipo fijo con máxima bonificación (ver cuadro adjunto).
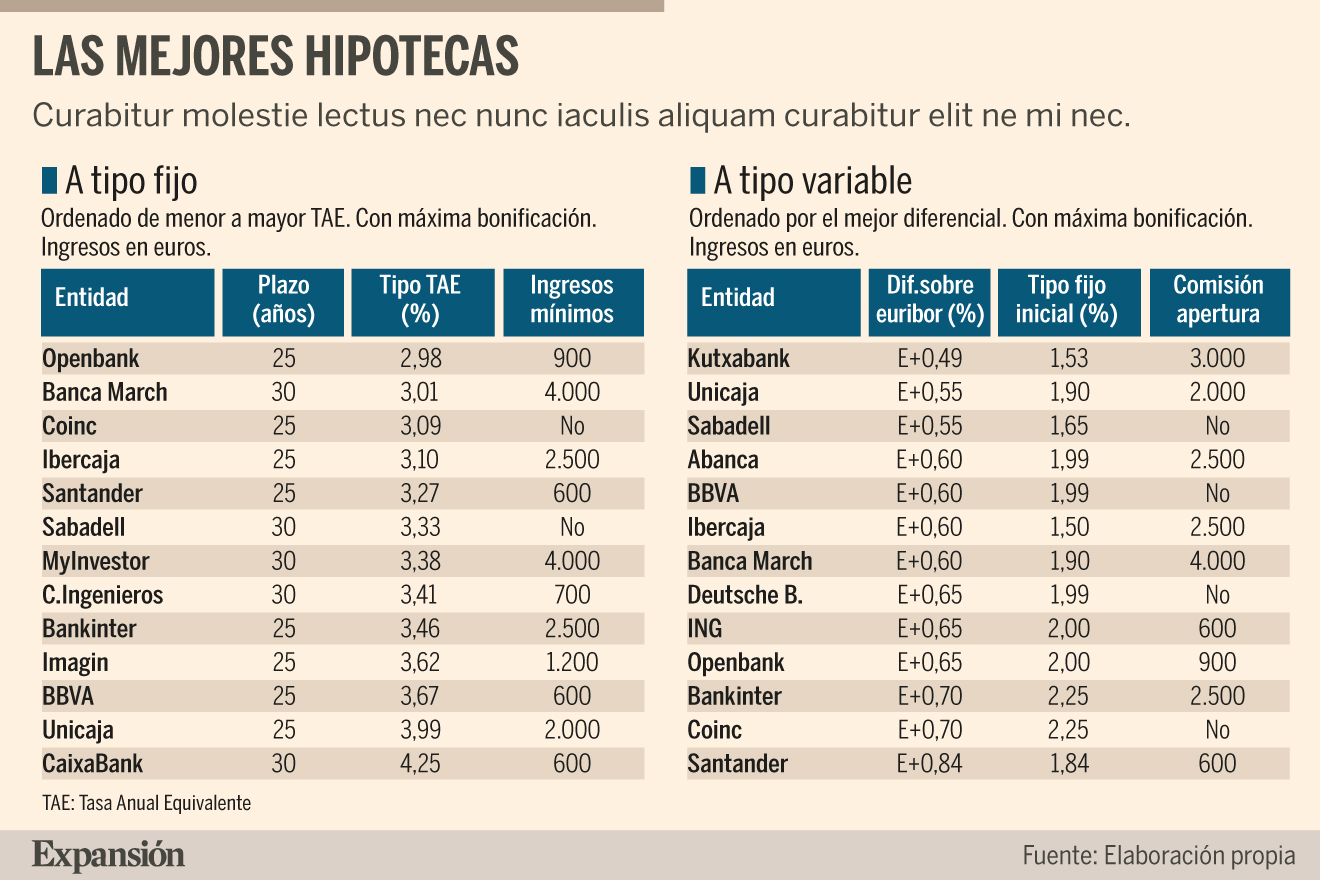
El ajuste al alza del precio del segmento de las hipotecas fijas, que han sido las grandes estrellas de la oferta comercial del sector durante buena parte del año, transcurre en paralelo a la subida del euribor.
El índice hipotecario (ver información adjunta) ha firmado en noviembre la cuarta subida mensual consecutiva reflejando el nuevo escenario monetario en la zona euro.
El Banco Central Europeo (BCE) ha cerrado casi totalmente la puerta a la posibilidad de una última rebaja del precio del dinero en la reunión de diciembre, y desde el ala más dura de la institución se apuesta por cerrar definitivamente el ciclo de recortes de tipos en la zona.
Hay por lo tanto un nuevo escenario que, sin embargo, no afecta por igual a los potenciales hipotecados.
Por un lado, la banca ha instaurado una doble velocidad muy marcada en el precio de los préstamos. Mientras algunas entidades endurecen las condiciones a tipo fijo para el cliente medio, otras siguen ofreciendo préstamos fijos al 2% y, en casos muy extremos, incluso por debajo.
Estos precios muy por debajo de la media están dirigidos a los clientes más solventes a los que pueden colocar otros productos como seguros y fondos de inversión o de pensiones. Por eso el precio medio de las hipotecas sigue bajando y se mantiene en unos niveles muy competitivos.
Según fuentes financieras, entidades como CaixaBank, Kutxabank, Abanca, Unicaja o Ibercaja siguen ofreciendo condiciones muy atractivas en este tramo final del año.
Por otra parte, empiezan a cambiar de forma significativa los objetivos comerciales de la banca, para la que el tipo fijo ya no es tan atractivo en pleno cambio del ciclo monetario en Europa.
En agosto, resultó sorprendente que el 40,6% de los préstamos firmados fueran a tipo variable, frente a la media cercana al 30% de los meses anteriores. Pero los datos de septiembre demuestran que no fue un movimiento puntual.
En el noveno mes del año, el 39,4% de las operaciones se realizó a tipo variable (donde el INE contabiliza también las hipotecas mixtas, que cuentan con un tramo a tipo variable), lo que consolida la cuota en este segmento en los niveles más altos desde el verano de 2024.
Las hipotecas fijas, que el pasado mes de junio llegaron a representar el 72% de la contratación total de préstamos, han visto cómo el peso se redujo hasta el 60,6% en septiembre. Un síntoma de que algo empieza a cambiar tanto en la política comercial de las entidades como, en menor medida, en las preferencias de quienes contratan una hipoteca.
Resulta llamativo que, frente al encarecimiento de buena parte de las mejores ofertas del mercado a tipo fijo, la banca esté manteniendo el coste de las hipotecas mixtas y, sobre todo, de las variables.
El tipo de interés medio de ambos segmentos (no diferenciados por el INE) marcó máximos del año en junio en el nivel del 3%. Desde entonces, ha bajado hasta el 2,89%, el nivel más competitivo desde abril.
En plena subida del euribor, estas modalidades son potencialmente más rentables para los bancos, porque generarán más intereses que las fijas si se consolida el giro al alza en marcha del índice hipotecario y los tipos de interés empiezan a subir a lo largo de 2026.
En estos momentos, hasta siete entidades están ofreciendo hipotecas a tipos variables con máxima bonificación, con diferenciales sobre el euribor que no superan el 0,60%.
Kutxabank ofrece el 0,49% en la que es la mejor oferta del mercado, y Sabadell y Unicaja se sitúan a continuación con diferenciales del 0,55%.
El euribor firma la cuarta subida consecutiva
El euribor a 12 meses ha firmado en noviembre la cuarta subida mensual consecutiva. La media se sitúa en el 2,217% frente al 2,187% anterior, y se consolida en los niveles más altos desde la pasada primavera.
Como en los tres meses anteriores, el avance de noviembre ha sido corto, pero suficiente para confirmar el cambio de dirección del índice hipotecario tras un largo período de rebajas que, entre los meses de abril de 2024 y de julio de este año, llevó el euribor desde el 3,71% hasta el 2,07%.
La nueva subida tiene un impacto directo en el bolsillo de los hogares que pagan una hipoteca variable. Los que revisan cada seis meses ya pagan más desde octubre. A los tipos actuales del euribor, el coste de una hipoteca de 150.000 euros, a un plazo de 25 años y con un diferencial del 1% sobre el euribor, crece en torno a 10 euros hasta los 853. Si la revisión es anual y con las mismas condiciones, el préstamo aún se sigue abaratando: unos 23 euros al mes.