
El precio de las hipotecas fijas, la estrella en los escaparates de los bancos en los últimos tiempos así como en las preferencias de los particulares, se afianza en su camino al alza.
La fuerte competencia -que había llevado a algunas entidades a cuestionar la propia rentabilidad de los préstamos- y el panorama de tipos de interés en la zona euro -donde los expertos ven cada vez menos posibilidades de nuevas rebajas del precio del dinero- han provocado una batería de revisiones al alza en el tipo de interés de las hipotecas a tipo fijo.
La subida de los precios oficiales de las hipotecas fijas, con todo, no se aplica por igual a todos los clientes. La banca ha instaurado una doble velocidad muy marcada, según el perfil de solvencia del potencial hipotecado. Cuanto más alto es, más interesante resulta para los bancos, que pueden colocar al cliente otros productos como seguros y fondos de inversión o de pensiones durante la extensa vida de una hipoteca, que puede llegar los 40 años. En este caso, el cliente sí es rentable.
«Hay entidades que para los clientes muy solventes y con ahorro acumulado siguen ofreciendo préstamos fijos del 2% y, en casos muy extremos incluso por debajo. Sin embargo, esos mismos bancos están endureciendo el coste para el cliente medio, que cada vez tiene más difícil el acceso a la financiación por la imparable subida del precio de la vivienda y el importe medio de las hipotecas», señalan en uno de los grandes brókeres hipotecarios, que prefiere no ser citado.
Según los últimos datos del Instituto Nacional de Estadística (INE) correspondientes al mes de agosto, el importe medio de las hipotecas se situó en los 169.650 euros, con una subida anual acumulada del 13,2%. En 12 meses, las familias han tenido que solicitar casi 24.300 euros más para hacer frente a la financiación de una casa.
En este escenario, la banca es cada vez más selectiva en la concesión, en un movimiento que se está produciendo sobre todo en el segmento del tipo fijo, donde el sector ha centrado el grueso de la actividad comercial en 2024 y 2025.
El movimiento al alza de los precios de las hipotecas está siendo liderado por las entidades con mayores cuotas de mercado, pero también por aquellas que hasta ahora los tipos más atractivos del mercado. Este es el caso de Banca March, que ha encarecido 10 puntos básicos su préstamo fijo con máxima bonificación, desde el 2,91% hasta el 3,01% TAE (tasa anual equivalente).
Santander,BBVA y Bankinter también han elevado el interés prácticamente sin solución de continuidad. El incremento de precio se ha situado entre 10 y 20 puntos básicos, lo que ha dejado el precio de sus productos en niveles de entre el 3,27% y el 3,67%, frente al umbral del 3% que hasta ahora podían llegar a ofrecer al cliente.
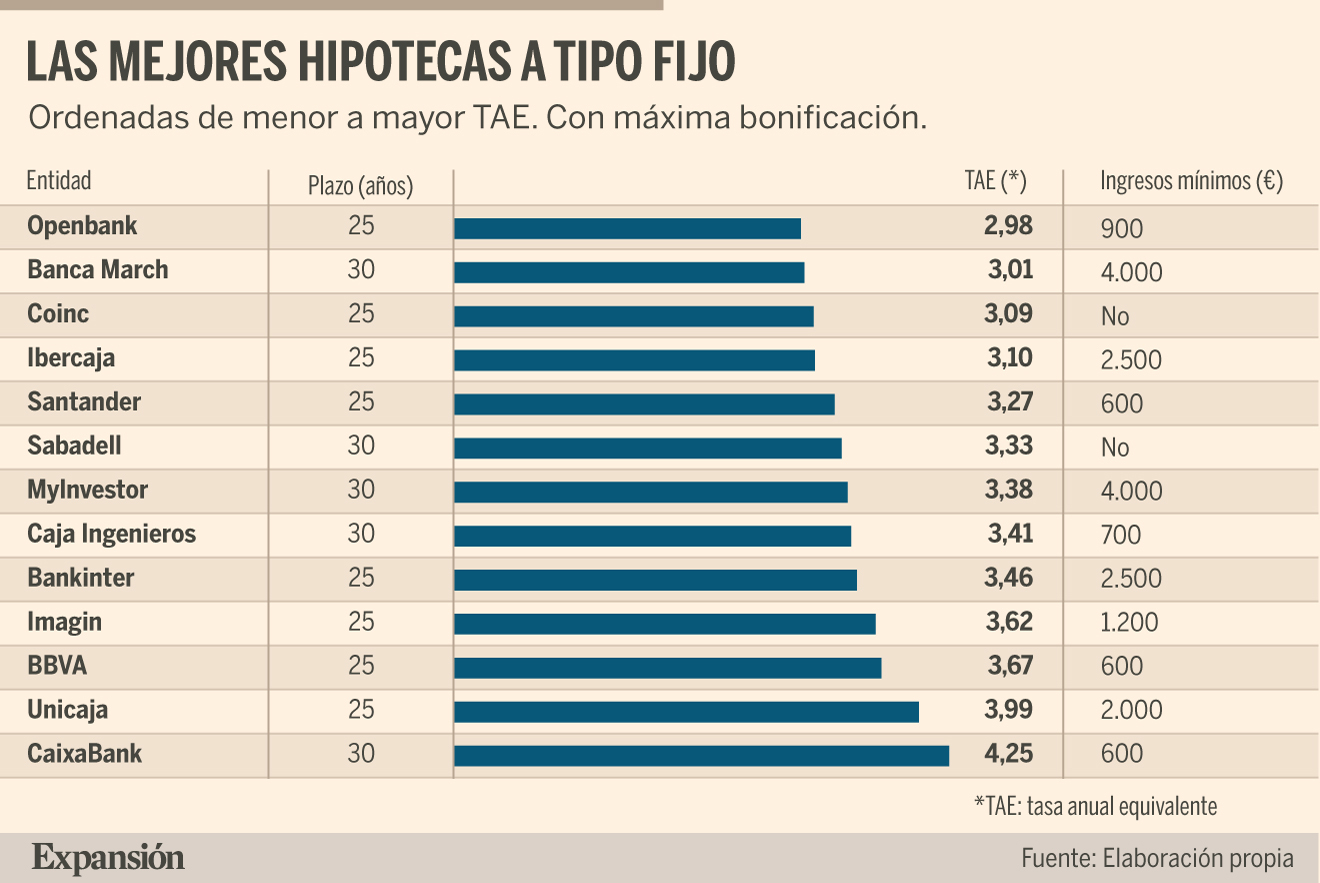
Estas estrategias han situado la hipoteca de Openbank, el banco online de Santander, como la más atractiva del mercado y la única que mantiene precios por debajo del 3% (2,98%).
En sentido contrario y entre los grandes bancos, CaixaBank mantiene la oferta hipotecaria menos competitiva. El tipo de interés estándar de su préstamo para vivienda a tipo fijo llega al 4,25%, el único que actualmente supera la barrera del 4%.
Hipotecas variables
Frente al encarecimiento de buena parte de las mejores ofertas del mercado a tipo fijo, la banca está manteniendo el coste de las hipotecas mixtas y, sobre todo, de las variables.
Estas últimas han tenido un rol testimonial en la contratación en los últimos trimestres. Pero en plena subida del euríbor (que alcanza el 2,2% y amenaza con firmar en noviembre su cuarta subida mensual consecutiva), estas modalidades son potencialmente más rentables para los bancos, porque generarán más intereses si se confirma el giro al alza de los tipos de interés.
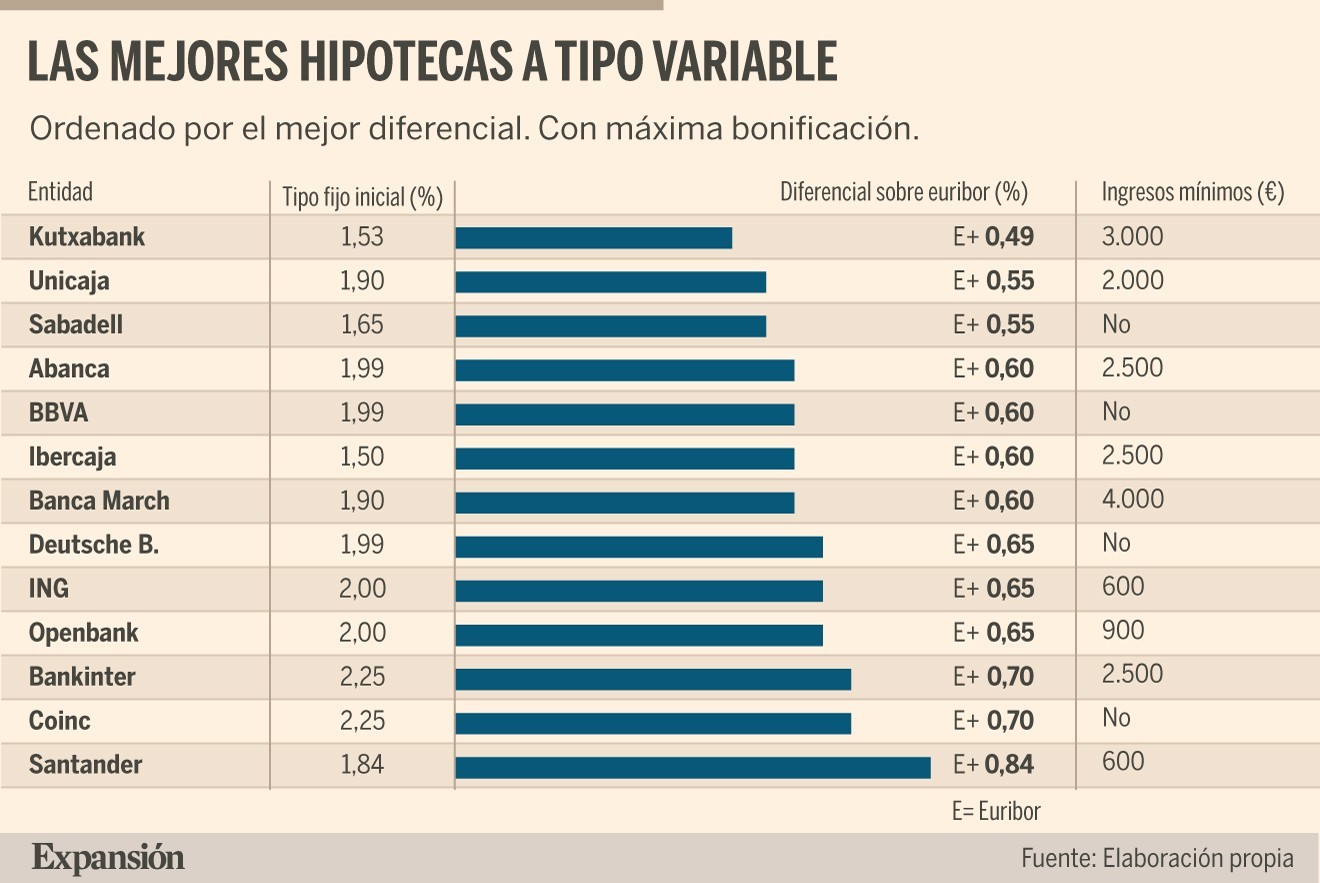
En estos momentos, hasta siete entidades están ofreciendo hipotecas variables con máxima bonificación con diferenciales sobre el euríbor que no superan el 0,60%. Kutxabank ofrece el 0,49% en la que es la mejor oferta del mercado, y Sabadell y Unicaja se sitúan a continuación con diferenciales del 0,55%.
El resto de grandes bancos oferta diferenciales que oscilan entre el 0,60% de BBVA y el 0,84% de Santander. CaixaBank, por su parte, no publicita desde hace años la hipoteca variable.
En los últimos meses se han observado vientos de cambio en la elección final de los hipotecados. Con las últimas cifras oficiales de agosto del INE, el 40,6% de las hipotecas sobre viviendas se constituyó a tipo variable (donde están incluidos los préstamos mixtos) y el 59,4% a tipo fijo. Estas últimas representaron el 70,1% del total el mes de julio anterior y un mes antes, en junio, tocaron máximos del año en el 72%.