Banco BPM, un codiciado objetivo de adquisición, podría terminar bajo control francés.
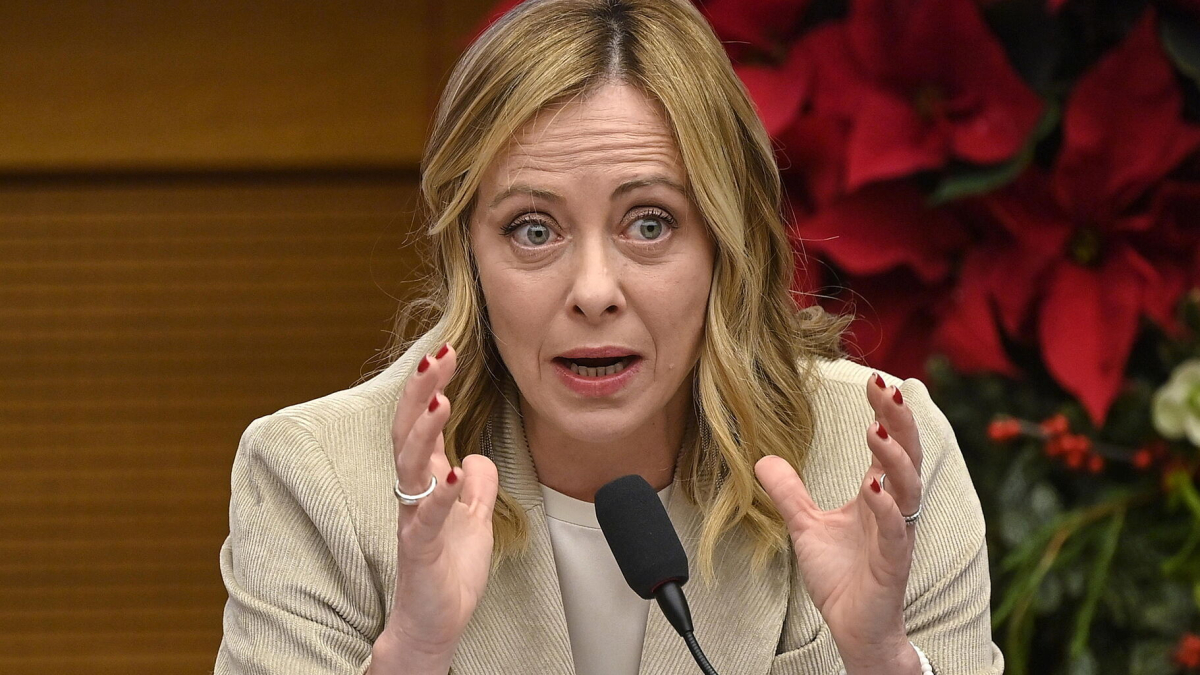
El camino al infierno puede estar empedrado de buenas intenciones, pero las malas decisiones también aportan una buena cantidad de losas. La primera ministra italiana, Giorgia Meloni, ha intentado mantener los bancos del país bajo control nacional, pero el resultado podría ser que Banco BPM, un codiciado objetivo de adquisición, acabe bajo control francés. Crédit Agricole ha propuesto una fusión inversa con su filial italiana que elevaría su participación en el banco del actual 30% al 45%.
Para el Gobierno italiano, la situación encierra cierta ironía. Una de las razones por las que Banco BPM sigue en el mercado es que, hasta el año pasado, los políticos obstaculizaron una oferta de adquisición de UniCredit, un competidor de mayor tamaño, recurriendo a las denominadas normas de “poder de oro” —que suelen utilizarse para bloquear adquisiciones extranjeras de empresas estratégicas— para imponer condiciones muy exigentes al banco milanés.
Si el objetivo del Gobierno era garantizar que BPM siguiera siendo italiano, no cabe duda de que fue una forma peculiar de lograrlo. Y si la intención era empujar a BPM hacia su rival Monte dei Paschi di Siena (MPS), con la esperanza de crear un tercer gran banco italiano, esa opción ha quedado descartada: todo apunta a que MPS terminará siendo absorbido por el gigante local Banca Intesa.
Pero no es sólo el Gobierno italiano quien podría considerar este desenlace poco satisfactorio: los inversores de BPM también tendrían motivos para sentirse algo contrariados. Crédit Agricole integrará en BPM sus actividades en Italia, que el año pasado generaron unos 900 millones de euros de beneficios, y posteriormente reducirá costes e impulsará la venta cruzada de productos para incrementar el beneficio neto anual en otros 560 millones de euros.
A primera vista, resulta atractivo: según los cálculos de Lex, teniendo en cuenta el múltiplo actual de BPM de unas 10 veces sus beneficios, este flujo adicional de ganancias supondría un 30% de valor adicional para los inversores que no pertenecen a Crédit Agricole, incluso teniendo en cuenta la dilución de su participación.
El problema es que resulta difícil confiar en que estos beneficios adicionales justifiquen realmente la valoración actual de BPM. Las operaciones de Crédit Agricole en Italia no cotizan de forma independiente, y su filial de banca minorista en el país registró el año pasado una rentabilidad sobre el capital tangible del 12%, lo que equivale aproximadamente al 60% de la rentabilidad del propio BPM. Hasta ahora, Crédit Agricole ha ofrecido pocos detalles sobre dónde espera generar valor adicional de una fusión.
De hecho, los accionistas de BPM reciben la operación con una dosis de saludable escepticismo: las acciones del banco han subido un 12% desde que se anunció el acuerdo. Es mejor que nada, pero, dado que esto anula las posibilidades de que BPM sea adquirido por cualquier otra entidad, difícilmente puede considerarse un resultado excepcional. El consejo de administración del banco aún podría lograr mejores condiciones por parte de Crédit Agricole, pero no sería gracias a la injerencia de Meloni.
© The Financial Times Limited [2026]. Todos los derechos reservados. FT y Financial Times son marcas registradas de Financial Times Limited. Queda prohibida la redistribución, copia o modificación. EXPANSIÓN es el único responsable de esta traducción y Financial Times Limited no se hace responsable de la exactitud de la misma.