
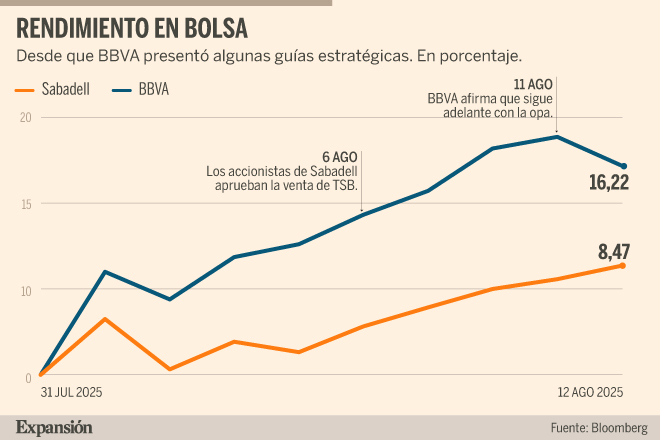
BBVA cae en Bolsa el 1,87% el día después de asegurar que mantiene la opa. Sabadell subió el 0,99%.
Los inversores de BBVA no acogieron con optimismo la decisión de mantener la opa sobre Sabadell tras el escenario que deja la venta de su filial, TSB, por 3.100 millones de euros y el posterior reparto del macrodividendo de 2.500 millones.
La entidad presidida por Carlos Torres cayó ayer en Bolsa un 1,87% posterior a comunicar tras el cierre de mercado de este lunes que mantiene firme la opa sobre su homólogo. Mientras, Sabadell subió el 0,99%.
Como ya ha ocurrido en otras ocasiones, los títulos de BBVA rindieron peor en el mercado de valores que los de Sabadell en un escenario en el que las probabilidades de que haya opa crecen.
La diferencia entre ambas cotizaciones volvió a elevar el diferencial negativo de la prima desde el 6,1% de este lunes hasta el 8,6% con el que cerró la sesión en Bolsa de ayer. Tocó mínimo histórico en 14,5% negativo hace dos semanas.
Si el accionista de Sabadell vendiera hoy sus acciones en el mercado, obtendría un 8,6% más de rentabilidad que si aceptase la oferta actual de BBVA (una acción de nueva emisión por 5,3456 títulos de Sabadell y un componente en efectivo de 70 céntimos brutos).
La prima negativa del 8,6% supone una pérdida de valor para el accionista de Sabadell de unos 1.500 millones de euros, casi 500 millones más que este lunes.
16 meses de opa
El banco comprador comunicó el lunes a la Comisión Nacional del Mercado de Valores (CNMV) que mantiene intactas las condiciones de la oferta pese a los acuerdos alcanzados por las juntas extraordinarias de Sabadell el pasado 6 de agosto, que se saldaron con una participación récord y un apoyo abrumador de los accionistas.
Así, BBVA sigue adelante con una operación que va camino de cumplir 16 meses y que ya es la más extensa del sector financiero español.
Los expertos de Alantra apuntan en un informe publicado ayer que «hubiéramos preferido que BBVA siguiera la ruta de Andrea Orcel (CEO de UniCredit), que retiró la oferta por BPM admitiendo que las condiciones habían cambiado desde que se lanzó la oferta». Indican que «el panorama (de la opa sobre Sabadell) ahora es diferente», refiriéndose al veto a la fusión durante tres años fijado por el Gobierno y a la venta de TSB y al ‘megadividendo’, y que por ello la cúpula de BBVA debería haber considerado la posibilidad de retirar la oferta.
Retirada o mejora
Los expertos de Alantra auguran que el periodo de aceptación comenzará el próximo septiembre, después de que la CNMV autorice el folleto final de opa, que aún debe presentar la entidad adquirente.
Pero insisten en que BBVA debería potenciar su oferta si realmente quiere adquirir Sabadell (la opa está condicionada a la aceptación del 49,3% del capital social del banco vallesano). Por su parte, los expertos de Bankinter coinciden en otro reciente informe que las posibilidades de que la opa triunfe pasan por que BBVA eleve la propuesta actual, una alternativa que la directiva del banco comprador ha rechazado en incontables ocasiones al considerar que la oferta ya es «muy atractiva».
La mayor parte del mercado está alineado en que BBVA endulzará la oferta agregando un componente en efectivo de unos 2.000 millones en los últimos compases del periodo de aceptación. Tiene margen de maniobra suficiente para elevar la oferta en la medida en que se lo pide el mercado. Al cierre de primer semestre BBVA contaba con un colchón de 4.400 millones, como informó EXPANSIÓN el pasado 4 de agosto.
En caso de que BBVA finalmente mejore la oferta, sus gestores deberán ser precisos porque un edulcorante excesivo podría penalizar su cotización en Bolsa. Una oferta excesivamente mejorada podría destruir valor para los accionistas, según Alantra.