
Es la primera vez que la prima negativa supera el 14% desde que se volvió desfavorable en enero.
La prima negativa de la opa de BBVA sobre Sabadell tiene nuevo suelo. Cerró la sesión en Bolsa de ayer en -14,43%, su mínimo histórico desde que el banco comprador inició la operación a principios de mayo del año pasado, tras conocerse al cierre de la sesión del lunes que BBVA aplaza a spetiembre la presentación del folleto de la opa.Cuando se anunció la operación, BBVA ofrecía una prima positiva del 30% respecto a la cotización de ambos bancos del 29 de abril de 2024. Es la primera vez que la prima sobrepasa la barrera del -14% desde que entró en terreno negativo a mediados del pasado enero.
Si el accionista de Sabadell vende hoy sus acciones en el mercado obtendría un 14,43% más que si aceptase la oferta de BBVA -una acción de nueva emisión por 5,3456 títulos de Sabadell más un componente en efectivo de 70 céntimos-. En caso de aceptar la oferta, la pérdida de valor para los accionistas de Sabadell sería de unos 2.100 millones y no recibirían los 50 céntimos brutos por acción previstos del macrodividendo de 2.500 millones procedente de la venta de TSB, que ofrece una rentabilidad del 17% al precio actual de Sabadell. BBVA cayó en la sesión de ayer el -0,32%, mientras que Sabadell cerró en positivo rozando el 0,90%. Desde que el banco pilotado por Carlos Torres anunció la opa, sube en Bolsa el 23,96%, frente al 82,82% de Sabadell en el mismo periodo. Esta diferencia es la que lleva la prima a sellar mínimo tras mínimo casi de forma semanal desde que entró en negativo.
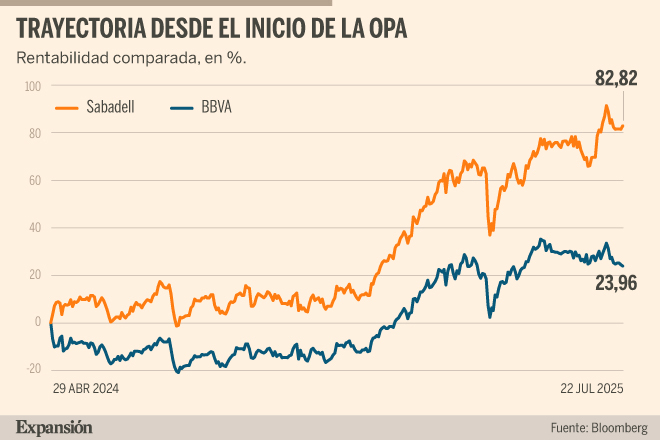
El hundimiento de la prima es el principal motivo por el que analistas, institucionales e inversores particulares requieren a BBVA que plantee una mejora de la oferta agregando un componente en efectivo. La mayor parte de los agentes de mercado coinciden en que la operación con Sabadell tiene sentido estratégico, pero creen que el banco comprador debería hacer más atractiva su propuesta para elevar las probabilidades de éxito de la opa (condicionada a la aceptación del 49,3% del capital de Sabadell).
Citi, CaixaBank, Bankinter, Alantra, JB Capital, Deutsche Bank, Barclays o Bank of America son algunas de las grandes firmas que ven necesario que BBVA edulcore la propuesta para disipar las dudas de los accionistas de Sabadell más escépticos. Alantra, Deutsche Bank o Barclays van más allá y cifran en unos 2.000 millones de euros la mejora que el banco comprador debería plantear para tener éxito en la aceptación, que se prevé que comience a principios de septiembre tras retrasarse la presentación del folleto a la CNMV.
Por su parte, los analistas de Bank of America consideran «excesiva» la potencial mejora de unos 2.000 millones que descuenta la mayor parte del mercado. Otros grandes bancos de inversión abogan por que BBVA agregue 2.500 millones en efectivo a la propuesta para convencer a la mayor parte de los inversores. BBVA tiene músculo financiero para plantear la mejora que exige el mercado. Al cierre del primer trimestre (últimos datos disponibles), tenía 2.300 millones que podría emplear para potenciar la oferta.