
La oferta de Mediobanca por Banca Generali reabre el debate sobre si los movimientos corporativos puede ser un acicate para las acciones bancarias.
Las acciones de Banca Generali avanzaron ayer el 5,17%, aunque llegaron a revalorizarse el 9,68% después de que Mediobanca, que cayó el 0,8%, lanzase una oferta por el grupo de 6.300 millones. Los títulos de Banca Generali cerraron en 51,3 euros, a un 5,6% de la oferta de 54,17 euros por acción. La oferta se une a las ya abiertas en el país con la oferta de Monte dei Paschi sobre la propia Mediobanca y con UniCredit sobre Banco BPM. En España, se espera para esta semana la autorización de Competencia a la opa de BBVA sobre Banco Sabadell.
La oferta abrió ayer de nuevo en el mercado el debate sobre si la concentración bancaria puede ser un acicate para las acciones del sector. Los expertos coinciden en que el mayor revulsivo serían las operaciones transfronterizas. UniCredit afloró el 9% del alemán Commerbank a principios de septiembre del año pasado y ahora controla el 29%. Desde ese momento, los títulos se revalorizan un 50% y un 85%, respectivamente.
El deseo del Banco Central Europeo es que se produzcan más movimientos de este tipo, pero que acaben en fusiones, «pero son complejos por hechos como la propia cultura de cada país, tanto empresarial como de formas de vida», comenta Ignacio Cantos, socio director de inversiones de atl Capital. El Gobierno alemán tachó de «inamistoso» y «no coordinado» cuando UniCredit llegó al 28% de Commerzbank. «Hasta ver movimientos entre distintos países, toca exprimir las opciones de cada país. España es un ejemplo de ello porque, además de la operación BBVA-Banco Sabadell, varias entidades internacionales han salido del país y muy pocas ofrecen servicios de banca comercial», expresa Cantos.
Fortaleza
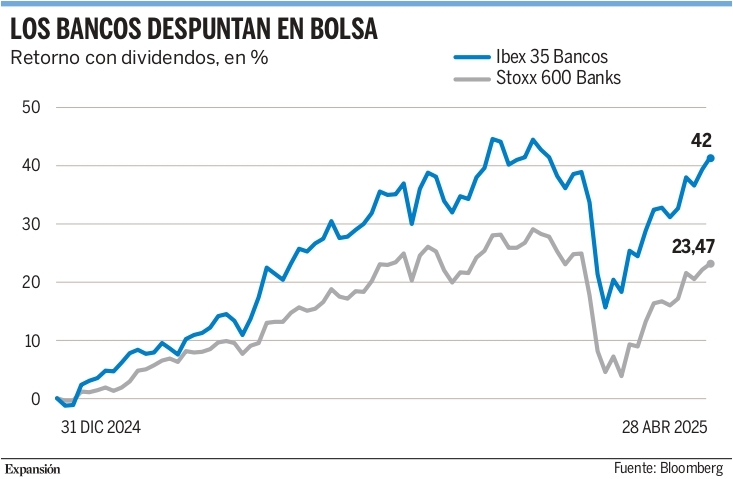
El último movimiento corporativo llega en un momento crucial para el sector en Bolsa. Las entidades europeas han encandilado a los inversores con sus resultados y previsiones récord. La fortaleza de los estados financieros de los bancos les permite atraer a los inversores y retener a los accionistas a golpe de mejoras en las políticas de retribución a los accionistas, que se sitúan también en máximos.
La subida de los tipos de interés tras la pandemia, que mejora su rentabilidad de forma directa, les ha dado alas en Bolsa, pero las valoraciones comienzan a estar ajustadas tras el rally. Bloomberg destacaba ayer que la banca europea, el mejor sector del año en el continente, con una revalorización del 20,4%, cotiza cerca de una vez su valor en libros. Se trata de una de las métricas vas seguidas para calibrar el atractivo por precio de los bancos.
Históricamente, el sector cotiza en Europa con descuento con respecto a su valor contable, lo que deja menos margen para las subidas impulsadas por la valoración, sobre todo ante la creciente preocupación por el crecimiento, que ha aumentado desde este mes por el estallido de la crisis comercial.
La proyección del consenso de mercado que compila Bloomberg refleja que la banca española ya cotiza por encima de su valor contable. Con las previsiones a 12 meses, Bankinter cotizará a 1,52 veces su valor en libros; CaixaBank, a 1,31 veces; BBVA, a 1,27 veces; Banco Sabadell, a 0,93 veces; Banco Santander, 0,9 veces, y Unicaja, a 0,66 veces.
Los beneficios de esta temporada de resultados también pueden incorporar los efectos de los aranceles, según Bloomberg. Algunos de los principales bancos de Europa publicarán sus resultados esta semana, como BBVA, Banco Santander, Deutsche Bank, UBS o Barclays y los inversores estarán atentos a las perspectivas para detectar cualquier indicio de posibles preocupaciones.