Los inversores insisten en que si BBVA decide seguir adelante con la operación, está obligado a «endulzar» la opa, dada la pérdida de sinergias.
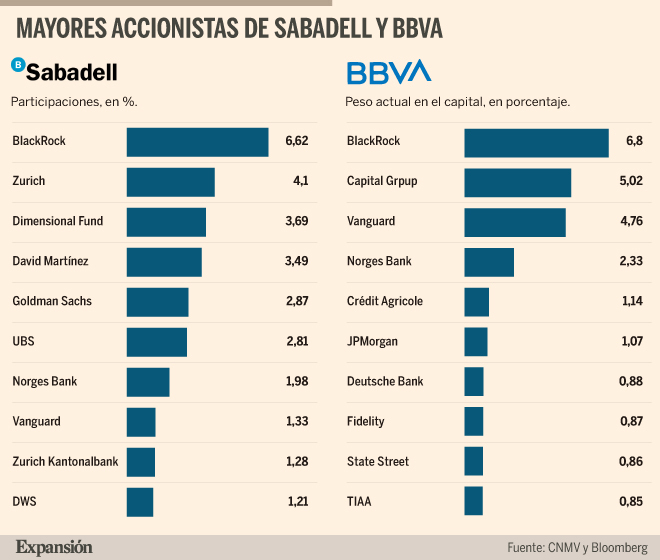
Los grandes inversores estudian su visión sobre la opa de BBVA sobre Sabadell tras conocer la decisión del Gobierno de endurecer las condiciones ligadas a la operación y esperan próximos movimientos de BBVA.
Los inversores institucionales ven «negativo» el dictamen del Consejo de Ministros, pero anticipan que el grupo liderado por Carlos Torres está obligado a mejorar la propuesta de compra pese a las medidas adicionales, si quiere seguir adelante.
Los grandes inversores creen que las nuevas condiciones impuestas por el Gobierno atendiendo a cuestiones de interés general son «duras», y no cambian la lógica de la operación a largo plazo, aunque le obligan a rehacer los números.
«La condición clave de que BBVA y Sabadell deben seguir siendo entidades jurídicamente independientes durante un máximo de cinco años parece dura, pero no es inesperada. Aunque añade complejidad operativa, no cambia la lógica que subyace a la operación», Filippo Alloatti, head of Research for Financials de la gestora Federated Hermes.
Torres había amenazado en ocasiones anteriores con la posibilidad de echarse atrás si las medidas del Ejecutivo fueran inasumibles, pero los grandes inversores creen que el banco ya contemplaba la hipótesis de que se le exigiera mantener Sabadell como un banco separado.
«El veto a la fusión legal era ampliamente esperado y BBVA ya había anticipado que seguiría adelante con la oferta incluso en este escenario«, explica un gestor de fondos español, que cree que la decisión de BBVA deberá evaluar la operación en términos de coste de oportunidad además de estudiar los costes financieros. «Si deja pasar la ocasión ahora de adquirir Sabadell, BBVA no va a tener otra oportunidad parecida para tener una cuota de mercado así en España y reducir su dependencia de los mercados emergentes».
Valor de la operación
Los inversores institucionales internacionales están de acuerdo en que las nuevas condiciones del Gobierno convierten a Sabadell en una inversión puramente financiera para BBVA, ya que retrasar la fusión disminuye la rentabilidad de la operación, y además las nuevas restricciones limitan enormemente las sinergias para el grupo.
Torres está obligado ahora a estudiar las restricciones del Gobierno en términos de plantilla y mantener las plataformas y tecnológicas y comerciales separadas, lo que los analistas de Bolsa anticipan que afectará muy negativamente al potencial de sinergias
«La decisión del Gobierno altera completamente las sinergias que esperaba obtener BBVA. Son ganancias que parecen imposibles o que se demorarán, lo que impacta significativamente en el valor de la operación», explica Johann Scholtz, analista de Morningstar.
Precio
En este sentido, los gestores de los fondos de inversión valoran la posibilidad de que BBVA decida echarse atrás en la compra de Sabadell, pero insisten en que si decide ir a por todas y seguir adelante con la operación, Torres está obligado a «endulzar» la opa si quiere garantizar una amplía aceptación por parte de los accionistas de Banco Sabadell.
«Las posibilidades de que la oferta de BBVA tenga éxito, si finalmente se lanza en los términos actuales, son muy bajas», esgrimen distintas fuentes financieras que apuntan a que los grandes inversores no ven otro escenario que no sea que BBVA tendrá que elevar el precio ofrecido, a pesar de que tenga que ajustarlo y que esto reducirá su valor a largo plazo.
«Aun sin una fusión legal, todavía son posibles algunas sinergias. La lógica industrial de la operación sigue, pero la económica deberá volverse a revisar«, apunta Antonio Reale, codirector de investigación de banca de Bank of America, para quien «el mercado esperaba una revisión [del precio de BBVA por Sabadell] del 15%-20%, que ahora sería del 5%».
En esta línea, el analista de un banco europeo no ve ningún incentivo ahora para que los accionistas de Sabadell aprueben la operación, sin una mejora en el precio: «Tendrían acciones de BBVA que no van a subir sin sinergias -y si se vende TSB todavía valdrá menos-, la prima de canje es negativa y se quedarían un banco con gran exposición a emergentes».
Alternativas
Por otro lado, distintos analistas internacionales comienzan a especular con las alternativas que BBVA tendría por delante si decidiera dar un paso atrás y renunciar a la compra de Sabadell.
Johann Scholtz, analista de Morningstar, anticipa que BBVA no alcanzará el retorno sobre la inversión del 20% en la compra de Sabadell. Además, apunta que podría destinar su exceso de capital a la «recompra de acciones, más que a comprometer dinero para los costes para obtener sinergias inciertas».
Benjamin Toms, analista de RBC, añade: «Creemos que BBVA debería desentenderse de Sabadell y compensar a los accionistas tras un año revuelto con una gran recompra de acciones».