El neobanco de origen británico se estrena hoy en el mercado doméstico con una estrategia centrada en el pasivo y el objetivo de captar clientes de la banca tradicional.
La banca digital es una de las realidades más asentadas en el sistema financiero, y España es un buen ejemplo de ello. Alrededor de una treintena de neobancos y plataformas digitales ofrecen sus servicios en el mercado ibérico a una clientela que, poco a poco, percibe este tipo de entidades como una alternativa a la banca tradicional.
Hoy la lista de bancos digitales crece. El neobanco de origen británico Monzo Bank arranca oficialmente su operativa en España con la idea de replicar el modelo de éxito que le ha llevado a ser una de las firmas financieras más reconocidas de Reino Unido. En su mercado natal cuenta con más de 16 millones de clientes de los que la mitad usan Monzo como banco principal.
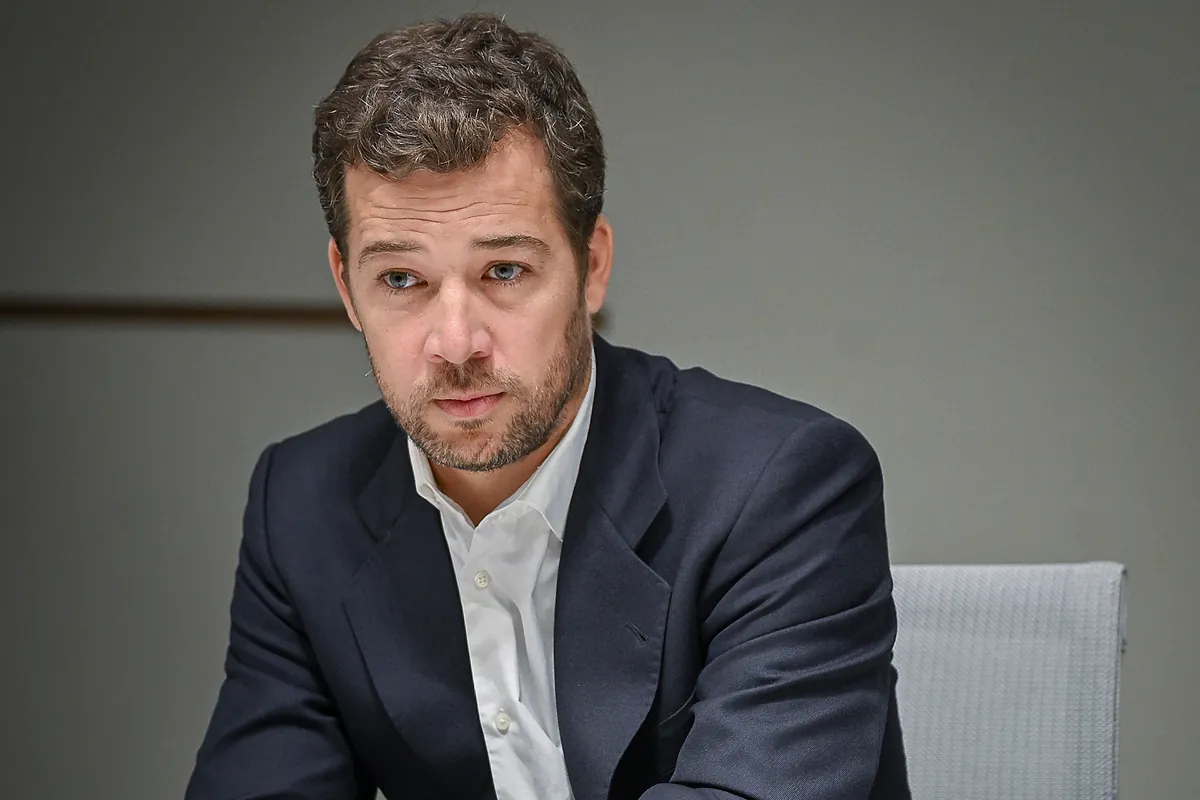
Francisco Sierra, director general de Monzo Bank en España, asegura en una entrevista con EXPANSIÓN, la primera desde que asumió el cargo, que «la ambición es la misma que en Reino Unido: ser el banco líder en número de clientes y en actividad«.
Para lograrlo, el neobanco se presenta al mercado español con una cuenta que remunera al 4% los primeros 5.000 euros durante un año, y el 2,5% para el resto del ahorro. La cuenta tiene IBAN español y Bizum desde el primer momento.
Monzo arranca las máquinas ubicándose en la pole de la banca que apuesta por el pasivo.
Sierra asegura que no hay un nicho de clientes totalmente definido. «Nos estamos enfocando en particulares, familias y empresas. Son los tres segmentos que nos importan, los que están centrados en el día a día, en lo que llamamos banca diaria, que es todo lo relacionado con cuentas, tarjetas, transferencias y ahorro».
La firma online detecta una oportunidad de crecimiento en el mundo de los pagos. Según Sierra, un banco es líder cuando un cliente lo utiliza para transacciones diarias, como pagar recibidos, hacer transferencias o bizums, o domiciliar cualquier gasto. «Nuestro objetivo es empezar con un producto para que nos utilicen«.
¿Más productos?
Monzo se encuentra en una fase exploratoria para ver qué otros productos podrían encajar en su catálogo.
El punto de partida es captar la suficiente cantidad de clientes para, a medio-largo plazo, poder escuchar sus peticiones y conocer el tipo de productos que requieren.
El neobanco no ofrecerá inicialmente crédito. Se trata de un negocio demandante de capital y que podría no ser rentable en los primeros meses de operativa en España.
No obstante, Sierra no cierra la puerta a esta parte del negocio. «No lanzamos crédito, pero sí estamos explorando para cuando estemos asentados, ver de qué manera llegar a ese mercado«.
De la misma forma, el director general no descarta incluir a futuro hipotecas al catálogo. Se trata del producto bancario por excelencia y un ancla para tener clientes a largo plazo.
Por otro lado, Monzo también estudia la vía por la que entrar en el negocio de la inversión. Es un mercado en el que la demanda ha crecido en los últimos años y muy ligado a la neobanca, que tiende a ofrecer soluciones de inversión y varias herramientas con un coste reducido.
«La inversión también forma parte de nuestra parte de exploración. Estamos analizando productos, pero pasados los primeros meses queremos lanzar la parte de inversión», indica.
Competencia y objetivos
Sierra descarta fijar un momento en que Monzo será rentable en España.
El directivo confía en que con la correcra aplicación de la estrategia y todos los recursos que le brinda la matriz, serán capaces de crecer rápidamente en el mercado ibérico.
El director general cree que hay espacio suficiente en el sector bancario español para que un nuevo competidor desarrolle una estrategia digital desde cero.
Según el directivo, Monzo rivaliza contra todas las entidades, digitales o tradicionales. Por ello, confía en captar usuarios de otros bancos con rapidez, especialmente de la banca clásica.