
Las decisivas juntas extraordinarias abren un nuevo escenario para los inversores y pueden marcar el devenir de la opa hostil, en la que ahora toca decidir a los accionistas de Sabadell.
Las dos históricas juntas de accionistas de ayer de Banco Sabadell dan paso a un nuevo escenario para la entidad y pueden marcar el devenir de la opa. Los accionistas de Sabadell respaldaron al consejo, pero a partir del mes que viene, cuando se presente el folleto de la opa, deberán decidir qué hacer con sus títulos.
- ¿Cuál puede ser el eco más inmediato tras las juntas? El mercado insiste en que, tras el apoyo sin fisuras de los accionistas de Banco Sabadell a la dirección, BBVA debe mejorar el precio de la opa. Los agentes de mercado insisten en que debe agregar al menos 2.000 millones para asegurarse el éxito durante el periodo de aceptación. El banco comprador dispone de un colchón de más 4.000 millones para elevar la oferta, como informó EXPANSIÓN este lunes, aunque la versión oficial es que no habrá mejora de la oferta.
- ¿Qué pasa si se acude a la opa o se vende en Bolsa? Si un accionista de Sabadell acude a la opa recibirá un título de BBVA de nueva emisión por cada 5,3456 acciones de Sabadell y un componente en efectivo de 70 céntimos brutos. Si prefiere vender las acciones ahora en el mercado, y con las condiciones actuales de la oferta, hay una prima negativa del 7,43% al cierre de mercados ayer, desde el 30% inicial. Hace una semana tocó mínimos en el -14,5%. El inversor debe valorar también el impacto futuro del dividendo extraordinario.
- ¿Cuál es la política de dividendos y cómo se ejecutará? Sabadell pagará un dividendo extraordinario de 2.500 millones o 0,5 euros brutos por título por la venta de TSB. El pago se realizará entre marzo y abril de 2026. Solo este dividendo implica una rentabilidad del 15,51%. Los expertos entienden que puede disuadir a los accionistas de aceptar la oferta, pero también advierten de que su cobro no debe ser determinante para su decisión, porque lo que cobren se descuenta del valor de la acción. Tendrán derecho al pago los poseedores de acciones de Sabadell antes de que la cotización lo descuente en la fecha que se fije en 2026. Si la opa llega a término, BBVA se embolsaría ese dividendo según el porcentaje del capital que acumule. El accionista de BBVA cobraría la parte proporcional. BBVA puede decidir, en este caso, repartirlo como efectivo, destinarlo a recomprar acciones u otro objetivo. Sabadell se ha comprometido a repartir 3.600 millones hasta 2027, con un pay out del 60%, y el reparto de todo el capital que exceda del 13%. La rentabilidad por dividendo estimada para Sabadell este año es del 7,5%, la mayor de la banca española.
- ¿Qué implica la venta para Sabadell? Sabadell estimó ayer que el precio definitivo de la venta de TSB a Santander ronda los 2.875 millones de libras (unos 3.360 millones de euros). TSB ha ganado peso en las cuentas de Sabadell hasta suponer el 25% de su negocio. Hasta el primer semestre, la filial representa dos de cada 10 euros de los activos del grupo y aportó el 17,5% del beneficio total.
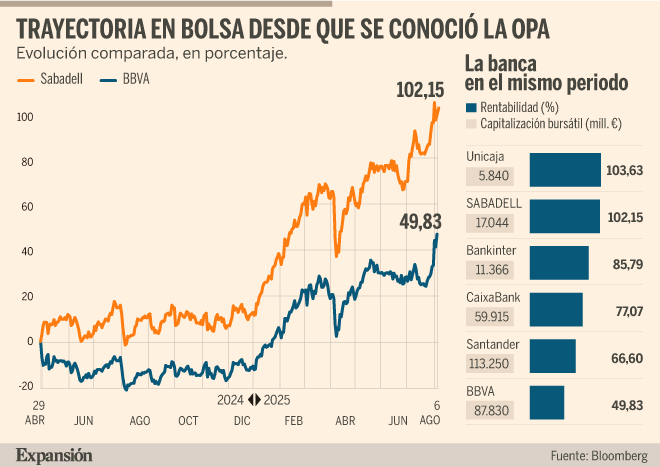
- ¿Cómo puede defenderse Sabadell sin TSB? Sabadell presentó el 24 de julio su plan estratégico hasta 2027 y se ha comprometido a elevar la rentabilidad un 16%. Tratará de elevar los volúmenes de negocio en un marco de tipos de interés más bajos. La mayor actividad comercial en España será la base, especialmente en el apartado digital. Estima que los ingresos por intereses crecerán un 5%; la cartera de préstamos para hipotecas aumentará al menos un 4%; pretende crecer otro 4% en crédito a empresas y pymes, uno de los principales canalizadores de ingresos del banco, y en crédito al consumo quiere superar el 6%. Sabadell espera cerrar el plan con un beneficio de 1.600 millones en 2027. Sabadell cumplió con las expectativas con su plan estratégico y por eso los expertos lo calificaron como «robusto» y con opciones de cumplirse. Con el impulso recibido en Bolsa, del 102,5% desde que se conoció el interés de BBVA en abril de 2024, el valor cotiza sobre el precio objetivo promedio del consenso de analistas, de 3,19 euros. Ayer cerró en 3,22 euros.
- ¿Qué le esperaría a Sabadell con BBVA? Lo primero que habría que ver es qué porcentaje de aceptación logra BBVA y si Sabadell seguiría en Bolsa tras la potencial adquisición. El Gobierno impuso que, aunque BBVA tome el control, Sabadell siga como entidad independiente durante los próximos tres años, prorrogables a dos más. El umbral mínimo de aceptación de BBVA es del 49,83% del capital para seguir adelante con la opa. El último requerimiento enviado a la SEC, el supervisor estadounidense, refleja que Sabadell quedará excluido de cotización si el porcentaje de aceptación alcanza el 90% del capital. Los accionistas de Sabadell que decidan irse a BBVA poseerán alrededor del 14% de un banco con una diversificación elevada, un fuerte posicionamiento en emergentes y con un crecimiento del negocio en España elevado si triunfa la operación, según los expertos.
- ¿Cuáles son los plazos de la opa? BBVA ha optado por presentar el folleto a la CNMV a finales de mes o principios de septiembre para incluir toda la información relevante de Sabadell: sus cuentas semestrales y los resultados de las dos juntas. Esto irremediablemente retrasa el inicio del periodo de aceptación, previsto para mediados de septiembre. BBVA aún debe determinar el plazo que dará a los accionistas de Sabadell para que acudan a la opa. Puede fijar un periodo mínimo de 30 días naturales, aunque tiene la posibilidad de extenderlo hasta 70 días naturales. Si decidiera ampliar el plazo durante la opa, solo podrá hacerlo de 10 días en 10 días. En caso de establecer el periodo más extenso, la opa podría finalizar a comienzos de noviembre.