Prudential, Mitsubishi, el brazo inversor de las cajas de ahorro alemanas, CaixaBank AM o Janus Henderson toman posiciones. Los nuevos inversores valoran el dividendo recurrente y la mejora de la rentabilidad.
Sabadell ha vivido una montaña rusa en su accionariado en los últimos años. La parte minorista se ha mantenido estable, y lo demostró durante la opa hostil de BBVA, pero los inversores institucionales han ido cambiado de fisonomía según el momento por el que estuviera pasando el banco.
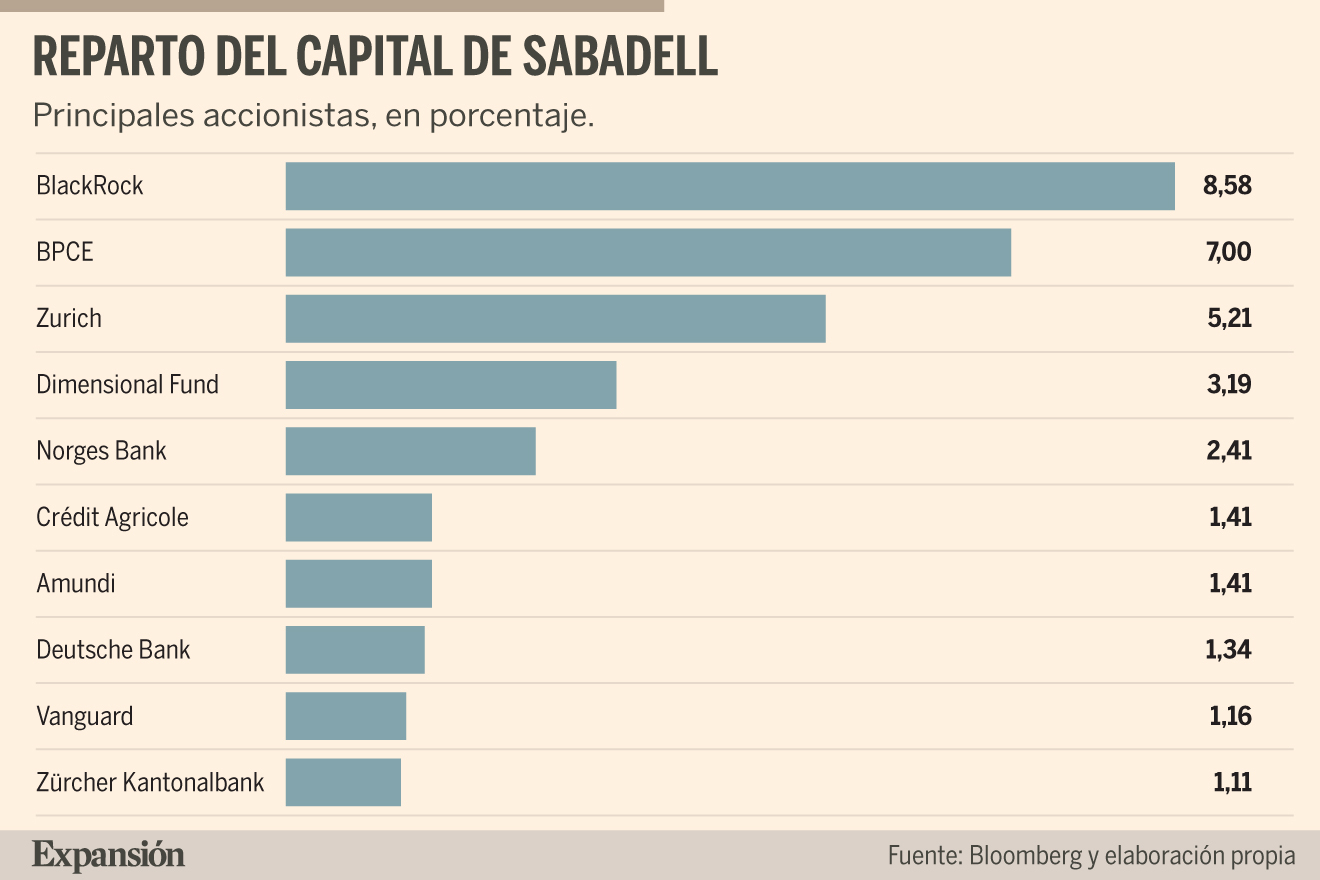
Ahora el capital está volviendo a mutar y no solo por la llegada al accionariado del banco francés BPCE. También están entrando fondos con vocación de largo plazo, según señalan fuentes del mercado. El objetivo de estos inversores es el mismo que el resto, ganar dinero, pero su política de compras es diferente.
La meta no es hacer plusvalías rápidas con un acontecimiento concreto y vender en cuanto las hayan conseguido, sino encontrar compañías en las que invertir sin un horizonte definido de salida y sin estar pendientes de condicionamientos externos que puedan generar volatilidad.
Compras
Fondos con esta vocación de Prudential, Mitsubishi UFJ Asset Management, Deka Investment (el brazo inversor de las cajas de ahorro alemanas), CaixaBank AM o Janus Henderson han entrado en el accionariado en los últimos meses, según los registros de Bloomberg, y están sustituyendo a otros perfiles que han estado más activos en los últimos años.
Y no solo a los que tomaron posiciones durante la opa hostil. Ese periodo fue el más intenso en cambios en el accionariado, con compras de fondos oportunistas para aprovechar la operación planteada por BBVA y hacer arbitraje con la ecuación de canje, pero luego llegaron la venta de la filial británica TSB a Santander y el dividendo extraordinario.
La elevada cuantía de la retribución que se repartió tras la venta de TSB también supuso un evento a evitar para los fondos más estables, según las mismas fuentes. Sabadell pagó el pasado mes de mayo casi 2.500 millones de euros, a razón de 50 céntimos por acción, con la posibilidad de desbandada después del abono.
La cotización resistió, igual que lo hizo cuando decayó la opa de BBVA. Quedaba pendiente la amenaza de presión bajista por la venta del paquete del 3,5% en manos de David Martínez, el financiero mexicano que se convirtió en el único miembro del consejo en aceptar la oferta de compra hostil. En julio vendió casi la mitad de su participación y tampoco produjo una convulsión en la Bolsa.
La cotización de Sabadell sube un 31% desde que terminó la opa de BBVA y más de un 23% en lo que va de año, hasta hacer un 498% desde el arranque de 2022.
Varios fondos con vocación de largo plazo creen que la acción sigue teniendo recorrido y están entrando en el valor ahora que los acontecimientos extraordinarios han terminado y que la cotización ha demostrado su resistencia. Fuentes financieras señalan que estaban esperando precisamente a ese momento para dar la orden de compra.
Dos visiones
Ante las dudas que expresa una parte del mercado por el futuro en solitario de Sabadell concentrado en una única geografía («carece de dos elementos que este mercado premia: escala y negocios», asegura JPMorgan en su último informe), los nuevos accionistas se sienten atraídos por la propuesta de la entidad, según fuentes del mercado.
Los dividendos recurrentes que se ha comprometido a pagar Sabadell, sumados al reparto del exceso de capital a partir del 13%, son una pieza clave de la nueva estrategia, al igual que la mejora de la rentabilidad sobre capital tangible (ROTE) hasta el objetivo del 16% en 2027 que figura en el plan financiero.
La última pata es el impulso de los resultados incluso tras la venta de TSB y la previsión de que seguirán incrementándose. Es lo que espera Deutsche Bank tras la presentación de las cuentas del primer semestre. «Las cifras respaldan la expectativa de una mejora gradual del margen de intereses durante la segunda mitad de 2026″, señalan los analistas del banco alemán.
«El compromiso de Sabadell de devolver el exceso de capital por encima del 13% sitúa la rentabilidad de la acción muy por delante de CaixaBank y Bankinter y ligeramente por debajo de Unicaja en los ejercicios 2026 y 2027«, asegura UBS. «Incluso excluyendo el pago extraordinario de TSB, estimamos que Sabadell distribuirá holgadamente entre el 75% y el 80% de los beneficios de los ejercicios 2026 y 2027», añade.
La entrada de BPCE, sostén para la acción
Sabadell ha vivido el último año con una amenaza constante sobre la acción. Se esperaba que cayera tras el fracaso de la opa y también después del dividendo o por la venta de David Martínez. La entrada en el accionariado de BPCE ha cambiado el escenario, según fuentes del mercado, que aseguran el nuevo socio aportará estabilidad a la cotización y cierta presión alcista, ya que todavía puede incrementar su posición del 7% actual al 9,9%.