Las buenas condiciones del mercado y la necesidad de liquidez impulsan las emisiones. Junto a Kutxabank, colocan 9.500 millones de euros en 2026, un 245% más.
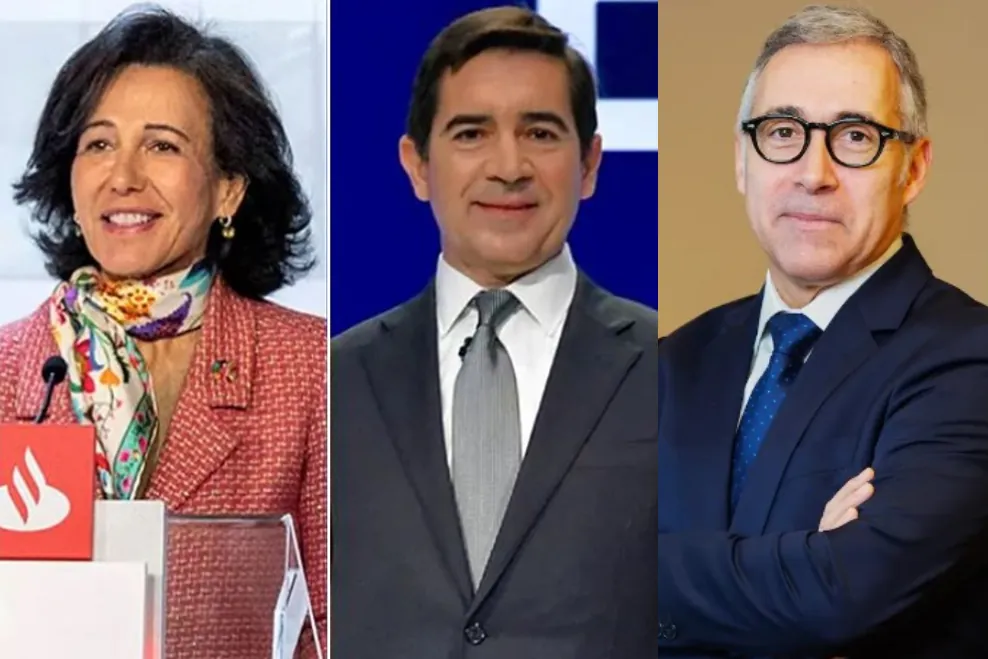
Las cédulas hipotecarias han vuelto a la vida. La deuda más segura que puede emitir un banco está registrando sus mejores cifras desde 2016. Santander, BBVA y Sabadell han disparado las colocaciones muy por encima de lo que preveían al arrancar el curso y, junto con Kutxabank, llevan el volumen total vendido en el año hasta los 9.500 millones de euros, un 245% más que en 2025 al completo.
La cuantía de 2026 supone un cambio radical con respecto al pasado más reciente. En 2021 solo hubo una emisión de cédulas en todo el año. La protagonizó Eurocaja Rural y ascendió a 700 millones. Nadie más las incluyó en su plan de financiación.
En ese ejercicio se tocó fondo, pero el anterior se habían vendido 3.850 millones y ni en 2024 ni en 2025 se superaron los 3.000 millones. Muy lejos de los volúmenes que se vieron entre 2002 y 2016, cuando las cédulas eran el producto estrella de la banca. Ninguno de esos años bajaron de los 10.000 millones e incluso en 2006 se rozaron los 73.000 millones.
Por encima
Nadie esperaba un 2026 tan activo. Santander calculó a principios de año que le bastaría con 500 a 3.000 millones en cédulas. Lleva 4.750 millones y él solo es responsable de más de la mitad de la cifra total.
BBVA no tenía ninguna intención de apelar a ellas. Su plan de financiación de 2026 ni siquiera las contemplaba en su versión inicial. El banco no había emitido cédulas ni en 2024 ni en 2025 y su previsión era repetir casillero a cero por tercer ejercicio consecutivo. Ahora es el segundo que más ha emitido, con 2.250 millones.
El tercero es Sabadell y sus necesidades de deuda son mínimas. Rebosa recursos tras la venta de TSB a Santander, que además ha reducido los requerimientos regulatorios que debe cumplir con bonos.
La entidad dijo a principios de año que sería un emisor «oportunista» en cédulas, sin dar cifras concretas. La realidad es que solo ha hechos colocaciones este año y ambas han sido con garantía hipotecaria por un total de 1.250 millones.
A ellos se ha unido Kutxabank, que acaba de cerrar una operación de 750 millones para llevar 2026 al récord de emisiones desde los 14.120 millones de 2016, según los datos históricos de Dealogic.
La liquidez barata está detrás de la efervescencia emisora. Las cédulas están garantizadas por la cartera hipotecaria de los bancos y jamás ha habido un impago. Eso hace que sus costes sean mínimos y más todavía en el actual momento de mercado, en el que el apetito de los inversores por el sector bancario hace que los precios sean extremadamente competitivos, según fuentes financieras.
Costes en mínimos
Las primas de riesgo a las que se vende la deuda de los bancos están en niveles históricamente bajos para todos los instrumentos y especialmente para las cédulas. Las entidades las están colocando con diferenciales entre 14 y 30 puntos básicos por encima del tipo de referencia del mercado (el midswap), dependiendo del plazo, muy lejos de los 70 a más de 100 puntos básicos de los bonos sénior.
Eso no impide que haya apetito. El midswap ha subido, siguiendo la línea de endurecimiento de la política monetaria del Banco Central Europeo, así que los inversores ven en las cédulas un producto seguro que une una ligera prima sobre una rentabilidad ya de por sí atractiva.
Pero los bancos no las emitirían si no lo precisaran, por muy baratas que sean. Hay otro factor que está alentando las colocaciones y son las necesidades de liquidez. Santander, BBVA y Sabadell están prestando mucho más de lo que esperaban y eso eleva su necesidad de recursos.
En los últimos años años la liquidez se ha conseguido con otro tipo de emisiones más caras que la banca estaba obligada a hacer para cumplir sus requerimientos de deuda anticrisis. Se mataban dos pájaros de un tiro. El objetivo principal de esas colocaciones no era amasar recursos, pero el dinero no dejaba por ello de entrar en las arcas.
Estas necesidades son menores ahora que los colchones ya están llenos y basta con refinanciarlos, así que las entidades vuelven a apelar a la liquidez más barata que existe, que son las cédulas, añaden fuentes del mercado.