
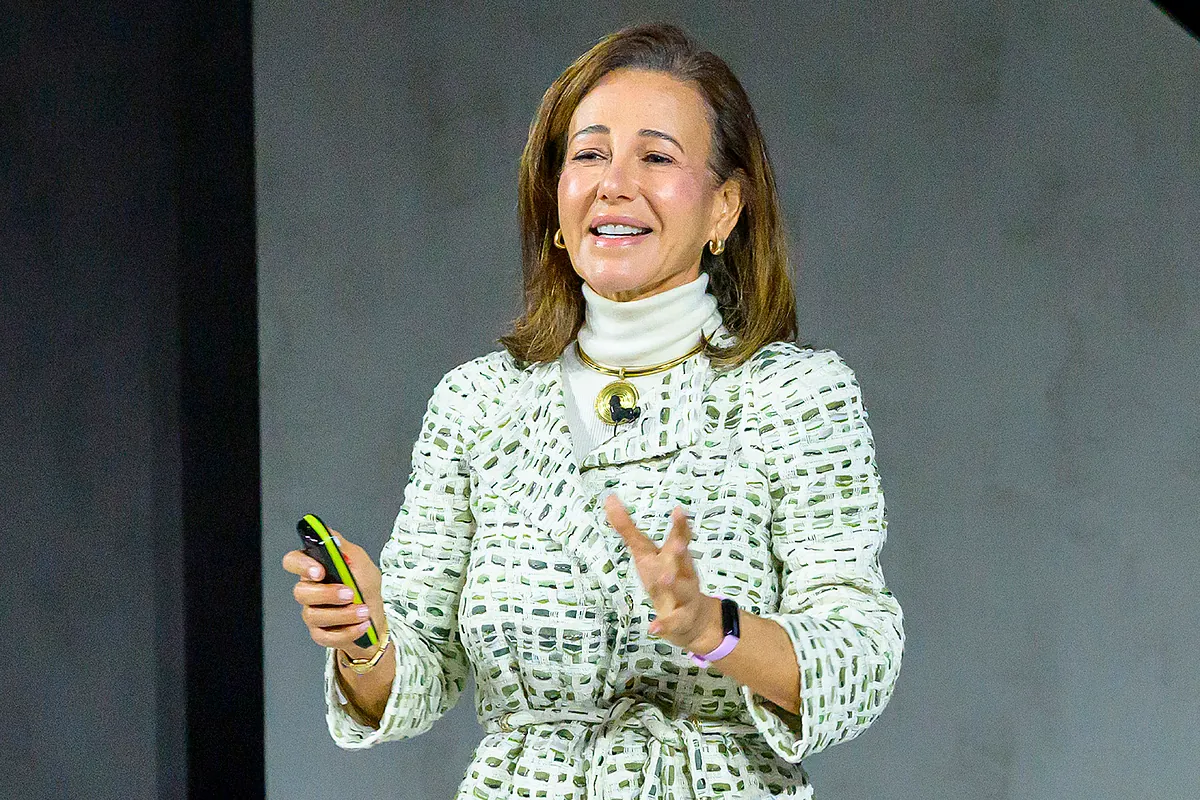
Ana Botín asegura que el banco está infravalorado en Bolsa y por eso mantendrá las recompras de acciones como vía de retribución al accionista.
Santander tiene un objetivo prioritario: crecer. Es la diferencia fundamental del banco frente a otros rivales, según destaca su presidenta, Ana Botín. Pero también tiene el compromiso de maximizar la retribución al accionista y asegura que su modelo de negocio le permite hacer las dos cosas.
La clave es la generación de capital. Santander ha hecho los cálculos para los tres años de su nuevo plan estratégico 2026-2028 y la cifra que le sale son 50.000 millones de euros. Y tirando por lo bajo, porque el director financiero del banco, José García-Cantera, ha señalado a los analistas que la cuantía es conservadora y que hay margen para superarla.
De ese dinero saldrá la distribución mediante dividendos y recompras de acciones del 50% del beneficio de cada año que ha prometido el banco, pero también las retribuciones extraordinarias. Santander afirma que las habrá porque el resto de los impactos no consumirán toda la generación de solvencia.
Adquisiciones
Las mayores restas al capital procederán de las dos adquisiciones que ha anunciado Santander. El banco se hará a lo largo de este año con el británico TSB y con el estadounidense Webster Bank y entre los dos consumirán 150 puntos básicos de solvencia.
El crecimiento del préstamo también drenará recursos, pero la política de cesión de riesgos que tiene en marcha la entidad minimizará el golpe. El último impacto procederá del coste de las coberturas y de efectos regulatorios, que se llevarán entre 60 y 90 puntos básicos.
Con los beneficios que ha previsto el banco (ha anunciado que en 2028 ganará más de 20.000 millones), el capital de máxima calidad superará el 13% ya desde el año que viene y seguirá por encima de ese nivel al final del plan estratégico, según las estimaciones de Santander. Esa cota es importante porque el compromiso es distribuir en forma de retribución extraordinaria todo el capital que la supere.
«El 50% de distribución de los beneficios es un suelo. Generaremos más de 50.000 millones de euros en capital a lo largo del plan estratégico para financiar tanto el crecimiento rentable como la remuneración a los accionistas, y devolveremos el exceso de capital por encima del 13%«, ha prometido Botín a los analistas.
La cuantía del reparto está sujeta a la jerarquía de asignación de capital que se ha impuesto Santander. El primer destino del dinero es el crecimiento rentable. La inversión orgánica en el negocio tendrá primacía siempre que el retorno supere el 20%.
Descanso
El segundo punto de la lista son las distribuciones ordinarias. Los accionistas recibirán como mínimo el 50% de las ganancias. Luego están las adquisiciones, pero Botín ha dejado claro que se tomarán un descanso: no habrá ninguna relevante ni este año ni el que viene. «Ya estamos bastante ocupados», ha aseverado en varias ocasiones, en referencia a las integraciones de Webster y TSB.
Eso deja más margen para el cuarto escalón de la jerarquía de asignación de capital. Son las retribuciones extraordinarias con el exceso de solvencia y el plan estratégico las contempla.
Las recompras seguirán teniendo un papel destacado. Santander cambiará a partir del año que viene la relación de fuerzas en el reparto del 50% del beneficio. El dividendo subirá hasta el 35% y la adquisición de acciones propias bajará al 15%, desde el 25% para cada modalidad que está vigente ahora.
Pero las recompras se mantienen y son la fórmula favorita de la banca para distribuir el exceso de capital, así que ganarán peso en el balance final. La explicación es que siguen teniendo sentido, pese a la subida en Bolsa.
«A este precio, Santander es una entidad muy infravalorada. Con los planes que tenemos y con una rentabilidad prevista superior al 20%, sigue siendo muy barata», ha repetido Botín en las últimas semanas.
Las recompras no solo se mantienen, sino que la rentabilidad que ofrecen es una métrica clave para valorar el resto de las inversiones. La filosofía de Santander es que todo lo que esté por debajo o incluso por encima, pero no lo suficiente, queda automáticamente descartado.
Menos costes
El banco asegura que esa disciplina de capital se sustenta en un ciclo virtuoso que mejora la rentabilidad y maximiza la creación de valor para los accionistas. Pero detrás de eso también hay un férreo control de costes.
Santander considera que su modelo de negocio, las economías de escala que dan las plataformas globales, la simplificación de la cartera de productos y la migración de banco a una infraestructura tecnológica única le permiten cuadrar el círculo y crecer sin gastar.
El plan estratégico lo recoge. La base de costes de Santander bajará de los 28.500 millones de euros en 2025 a menos de 27.000 millones en 2028. Las eficiencias y las sinergias que se obtendrán con las integraciones de Webster y TSB compensarán con creces las inversiones, según las estimaciones de la entidad.