
Los ingresos por comisiones caen un 37% en el primer semestre, pero las entidades detectan signos de mejora y confían en la Bolsa y el M&A.
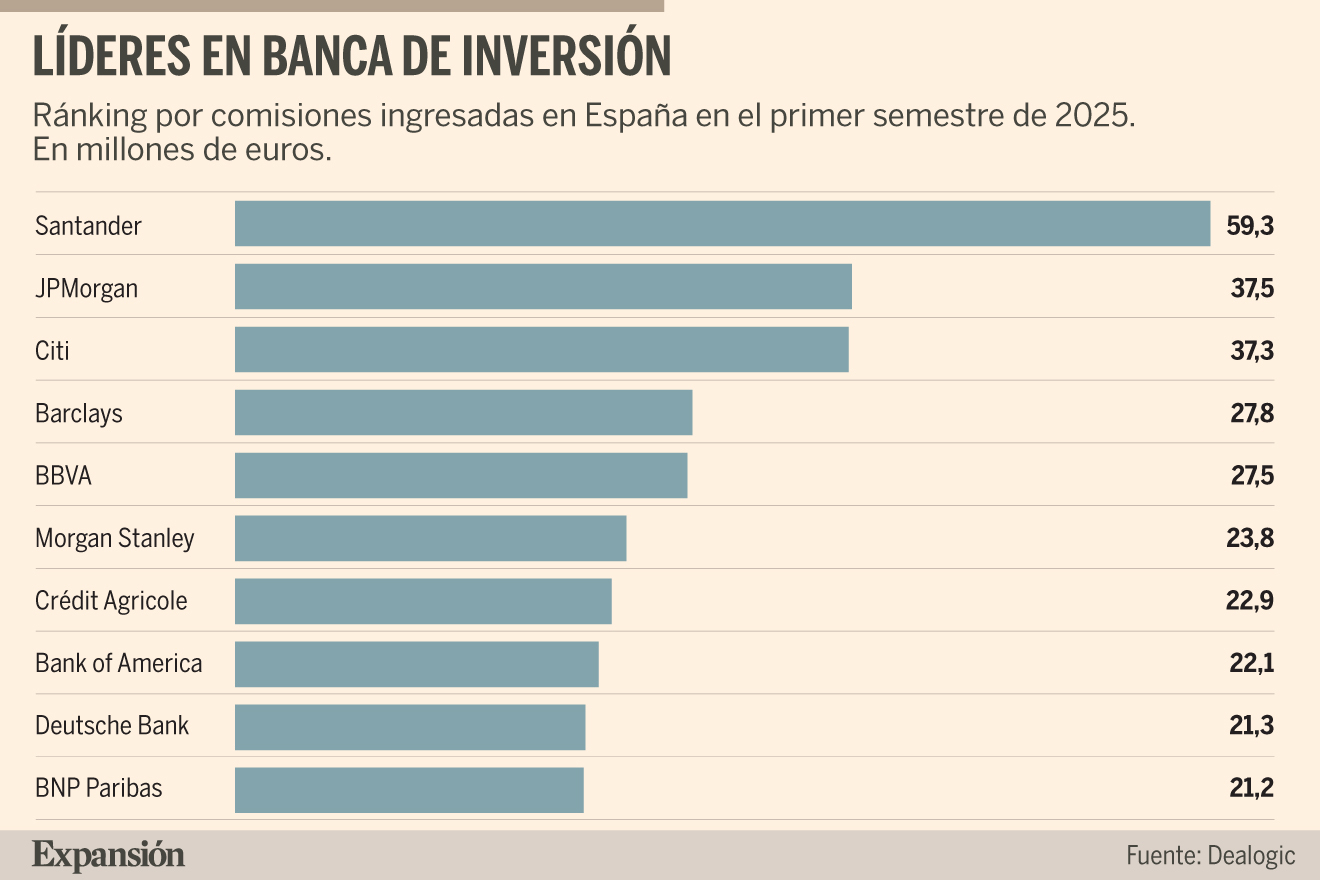
La banca de inversión en España ha pagado cara la incertidumbre mundial desatada por el presidente de Estados Unidos, Donald Trump, pero Santander, JPMorgan y Citi han conseguido navegar a través de la tormenta y asegurarse los puestos de cabeza del ránking por comisiones ingresadas en el primer semestre de 2025.
Lo han hecho en un entorno de parálisis de la actividad corporativa y con un mes de abril que pasará a la historia negra del sector. A pesar de que el año empezó con buen pie y de que a partir de mediados de mayo la situación ha comenzado a mejorar, las ganancias de la banca de inversión caen a plomo.
Los 506 millones de euros que se han embolsado las entidades en España como ingresos por comisiones entre enero y junio son un 37% menos que en el mismo periodo del año pasado, según los datos de Dealogic. Pero hay esperanza. Las fusiones y adquisiciones (M&A, por sus siglas en inglés) y la actividad en el mercado bursátil dan señales de reactivación.
Mejores perspectivas
«El mercado de M&A en España ha mostrado una evolución positiva durante el primer semestre de 2025, a pesar del entorno de incertidumbre actual», señala Ignacio Domínguez-Adame, responsable de Santander Corporate & Investment Banking (CIB) en Europa.
«De cara al segundo semestre, somos positivos en cuanto al cierre de operaciones que se han venido trabajando en los últimos meses y que se han retrasado como consecuencia de este entorno buscando una mayor certeza y seguridad», añade.
Santander ha participado en varias de las compraventas de mayor envergadura del semestre, especialmente en renovables, y se ha asegurado su presencia en la consolidación que está viviendo el sector de telecomunicaciones, gracias a su mandato con Avantel.
El mercado bursátil se suma a las mejores percepciones. «Destaca la salida a Bolsa de Hotelbeds y la reciente ampliación de capital acelerada de Neinor. En lo que llevamos de año ya se han anunciado varias operaciones y pensamos que esta tendencia va a continuar. Esta dinámica podría llevar a algunas compañías a levantar capital para financiar adquisiciones, como ha sido el caso de Neinor», afirma Domínguez-Adame.
La deuda, con sus propias colocaciones a la cabeza, se ha unido al impulso del M&A y de la Bolsa para llevar a Santander al primer puesto del ránking de Dealogic. Sus ingresos por comisiones superan los 59 millones de euros, lo que supone una cuota de mercado del 11,7% sobre el total.
Pugna en lo alto
JPMorgan ocupa la segunda posición en la tradicional pugna que tiene con Santander por liderar la banca de inversión en España. Esta vez está a más distancia, porque el gigante de Wall Street tiene sus mayores fortalezas en los dos negocios que han sufrido más con la crisis de Trump, como son las salidas a Bolsa y el M&A.
Aun así se ha hecho con 37,5 millones de euros en comisiones, el 7,4% del total. La venta de Santander en Polonia, los mandatos con Neinor para la oferta por Aedas y su ampliación de capital y las financiaciones de Masorange y Maxam han ayudado a ello.
«Nuestra visión es constructiva y creemos que estamos ante unos mercados de capitales que siguen funcionando bien en todos sus segmentos. En deuda, los diferenciales de crédito se encuentran en mínimos históricos. La Bolsa, por su parte, registra múltiplos cercanos a máximos históricos, creando un entorno favorable para los emisores», apunta Ignacio de la Colina, presidente y consejero delegado de JPMorgan en España y Portugal.
A pesar del entorno, una de las claves es el apetito de las empresas por empezar a moverse. «La receptividad para realizar nuevas operaciones es significativa», añade el ejecutivo. «Los emisores están aprovechando las ventanas de oportunidad que siguen existiendo para reducir o eliminar los riesgos asociados a la incertidumbre geopolítica, actuando cuando las condiciones son favorables», destaca.
Citi se ha quedado muy cerca de la segunda plaza, con 37,3 millones de euros. Santander y JPMorgan tienen ahora los mismos puestos que el año pasado, pero el banco estadounidense ha remontado cinco posiciones desde 2024.
Más actividad
«A pesar de la elevada volatilidad en los mercados, así como de un nivel de incertidumbre geopolítica no visto en muchos años, en Citigroup continuamos con buen nivel de actividad por parte de nuestros clientes en España», afirma Jorge Ramos, responsable de Banca de Inversión de Citi en España y Portugal.
La consolidación será uno de los acicates de las compañías españolas. «Muchas de nuestras empresas van a jugar un papel muy relevante en este proceso», destaca Ramos, que añade que se están lanzando nuevas operaciones de M&A desde diferentes sectores.
Pero la factura de la guerra arancelaria está ahí. «Seguimos viendo una mayor lentitud en el cierre de las transacciones y mayor nivel de escrutinio por parte de los compradores», asevera.
Barclays es otro de los bancos con mejor evolución este año y consigue llegar al cuarto puesto del ránking, desde el décimo de 2024. Por poco, pero el británico le ha quitado la posición a BBVA, que termina el semestre en quinto lugar.
Morgan Stanley, Crédit Agricole, Bank of America, Deutsche Bank y BNP Paribas cierran el top 10 de los mayores bancos de inversión en España.