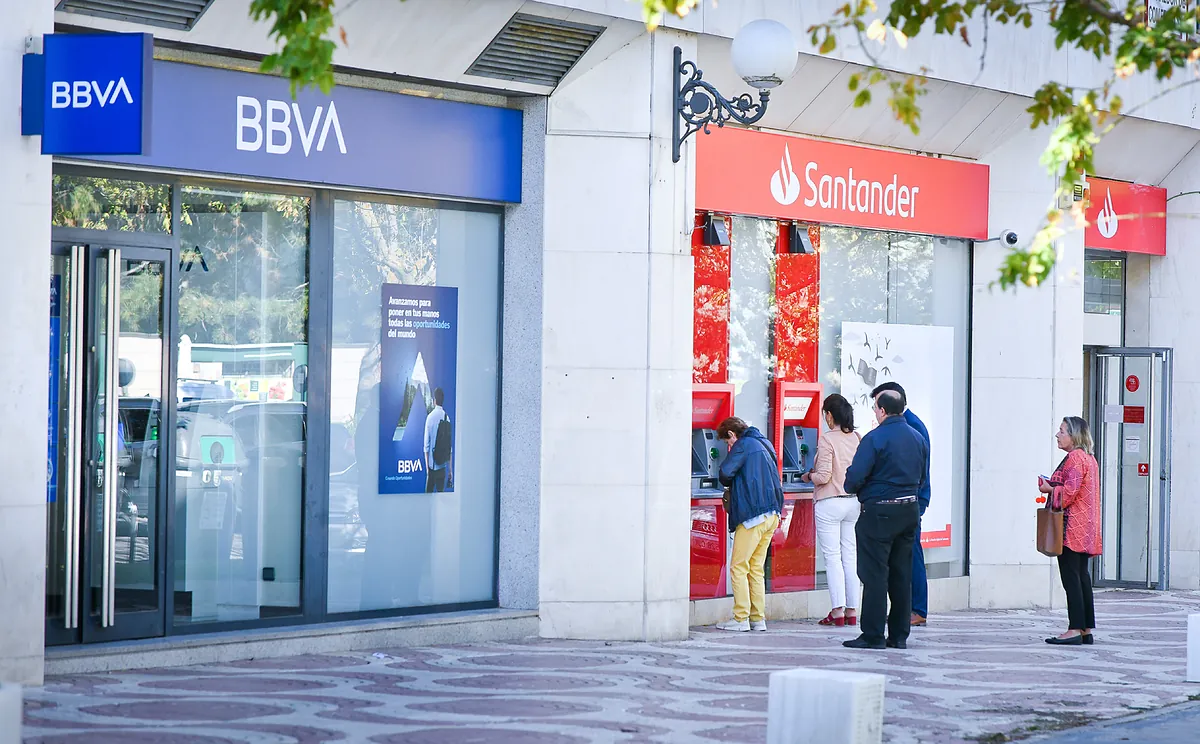
Santander paga un 2,25% a un año y el 2,75% si el cliente lleva dinero nuevo y contrata otros productos; y BBVA ofrece el 2,5%. Bankinter da el 3% para ahorro de competidores.
Los grandes bancos mejoran su oferta de ahorro para defender y captar negocio en el nuevo escenario de tipos de interés. Tras la subida del precio del dinero en la zona euro hasta el 2,5% y la expectativa de más incrementos, las entidades de mayor tamaño han comenzado a remunerar el pasivo a un año a tasas de entre el 2,25% y el 3% TAE (tasa anual equivalente).
Estas ofertas se están canalizando a través de depósitos personalizados. No son accesibles para todos los clientes y sólo pueden ser contratados por determinados perfiles o particulares con cierto nivel de vinculación. El interés ofrecido también puede ajustarse en función de otras características del cliente.
Incentivos
Santander está pagando un tipo de interés a doce meses del 2,25%. Para importes desde 50.000 euros, la entidad ofrece un plus de rentabilidad hasta llegar a un tipo del 2,75%, pero condicionado a requisitos de vinculación.
Para acceder a esta remuneración, el cliente debe ingresar dinero nuevo y además, contratar otros productos. Por ejemplo, seguros o carteras de inversión, productos en los que Santander tiene puesto el foco por ser generadores de comisiones.
Esta estrategia del plus de rentabilidad también está siendo utilizada ahora por otros bancos y el propio Santander también la ha empleado en otros momentos. Durante la crisis financiera de 2012 en España, Santander, por ejemplo, ofreció precios superiores a clientes que compraban acciones del banco.
Por su parte, BBVA, que hace un año pagaba tipos inferiores al 1% a clientes que mantenían saldos en el banco con un bajo grado de vinculación, también ha mejorando su escaparate. Para el mismo perfil, BBVA está remunerando ahora el ahorro al 2,5% TAE a doce meses, alineado con el precio del dinero.
En su catálogo estándar y accesible a cualquier público, BBVA sólo tiene disponible un depósito combinado, donde el dinero se reparte entre la imposición a plazo fijo (que renta entre un 0,15% y un 0,65% TAE) y un fondo de inversión.
Bankinter, a su vez, está comercializando entre sus actuales clientes un depósito tanto a seis como a doce meses, con una remuneración del 3% TAE en ambos casos. Se puede suscribir desde 5.000 euros hasta 100.000 euros, si bien se exige que el dinero proceda de otra entidad.
Bankinter ofrece así a los particulares que ya tienen lazos con la entidad el mismo interés que paga a los nuevos clientes que contratan la Cuenta Digital, que también rinde ahora al 3%.
El banco, además, está haciendo movimientos para incentivar que clientes que han venido contratando la Cuenta Digital -y que actualmente obtienen tipos inferiores al 3%- trasladen saldo a otros productos. Por ejemplo, depósitos a seis meses o depósitos combinados, en el que una parte del dinero se destina a un fondo de inversión.
CaixaBank es el único gran banco que comercializa un depósito abierto a cualquier cliente nuevo o actual. Se puede contratar desde 5.000 euros al plazo de un año.
Su Depósito Bonificado, lanzado en septiembre de 2023, en pleno endurecimiento del precio del dinero, ofrece ahora un interés del 0,1% por el saldo, aunque el cliente puede lograr más rentabilidad si contrata otros productos. El depósito no ha mejorado sus condiciones tras las dos subidas de tipos acordadas por el BCE desde verano. CaixaBank, en cualquier caso, también tiene ofertas personalizadas para determinados perfiles.
Sabadell tampoco dispone de un catálogo de depósitos abierto a cualquier cliente, aunque, como Bankinter, sí tiene disponible la cuenta online, limitada a nuevas contrataciones. Actualmente, la cuenta da una remuneración del 2% TAE para importes hasta 100.000 euros.
Los productos ad hoc constituyen la estrategia de pasivo que los grandes bancos vienen desarrollando en España en los últimos años para defender sus márgenes y hacer frente a la competencia de los neobancos, las entidades extranjeras y las firmas de menor tamaño, que tienen en catálogo las ofertas más atractivas del mercado, con tipos por encima del 3%.
Cinco bancos que custodian más de un billón de euros en depósitos
Santander, BBVA, CaixaBank, Sabadell y Bankinter custodian más de un billón de euros en depósitos -entre saldos a la vista y a plazo-, sin incluir las franquicias internacionales de los dos grandes grupos españoles.
Desde hace años, las entidades de mayor tamaño vienen incidiendo en que sus holgados niveles de liquidez les permiten mantener políticas conservadoras en captación de pasivo en España, donde ya tienen cuotas de mercado relevantes.
En la actualidad, el coste medio de los depósitos en España de los cinco bancos oscila entre el 0,45% de Santander y el 0,80% de Bankinter. La cifra de la entidad que dirige Gloria Ortiz corresponde al coste de los recursos en el conjunto del grupo, al no desglosar por países.
El perfil de los clientes es uno de los factores que condicionan el coste. Santander ha explicado en el pasado que el saldo medio en cuenta de una parte relevante de sus clientes particulares en España no supera los 20.000 euros. Son cuentas de carácter transaccional, lo que limita la presión del banco para remunerar los saldos.
Bankinter, por el contrario, se ha focalizado tradicionalmente en las rentas medias y altas. Estos perfiles cuentan con más patrimonio y mayor capacidad para obtener del banco tipos más altos por el pasivo. Del otro lado de la moneda y en sentido positivo para Bankinter, la mayor capacidad económica permite a muchos de sus clientes tener posiciones relevantes en productos fuera de balance, como fondos, renta variable y renta fija, inversiones alternativas, etcétera. Esta generación de ingresos por la actividad de inversión facilita, en conjunto, que el banco extraiga valor del cliente, aunque tenga que asumir un mayor coste por los depósitos. Por cada 100 euros de depósitos y cuentas, Bankinter tiene 86 euros en productos de inversión.